Apartir de 01/11/2026, as Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes do Simples Nacional devem emitir a NFS-e exclusivamente pelo Emissor Nacional (Web ou API)
Área do Cliente
Notícia
01/09/2026 09:26:37
NFGas: Veja como será o modelo impresso da conta de gás com os campos de IBS/CBS
O DANFGas é o documento auxiliar da NFGas e representa graficamente a conta mensal de consumo de gás canalizado entregue ao consumidor
Autor: Enzo BernardesFonte: Portal da Reforma TributáriaLink: https://www.reformatributaria.com/documentos-fiscais/nfgas-veja-como-sera-o-modelo-impresso-da-conta-de-gas-com-os-campos-de-ibs-cbs/
O modelo impresso da NFGas (Nota Fiscal Eletrônica do Gás) é o DANFGas (Documento Auxiliar da NFGas), que representa graficamente a conta mensal de consumo do serviço de distribuição de gás canalizado entregue ao consumidor.
O DANFGas traz a inclusão de campos específicos para a tributação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), adequando o documento às exigências da reforma tributária.
Com a atualização do cronograma oficial divulgado pela Receita Federal e pelo Comitê Gestor do IBS em 31 de julho, a obrigatoriedade de emissão da NFGas com os destaques do IBS e da CBS foi fixada para 1º de dezembro de 2026.
Um manual de orientação ao contribuinte (Anexo II -Versão 1.00a) publicado em 25 de agosto traz a definição das especificações técnicas do documento.
O manual estabelece que o DANFGas é apenas uma representação simplificada em papel com base no arquivo XML da nota, sendo vedada a inclusão de informações que não constem no XML (exceto o protocolo de autorização) e dispensando o envio do arquivo eletrônico ao cliente, salvo solicitação prévia.
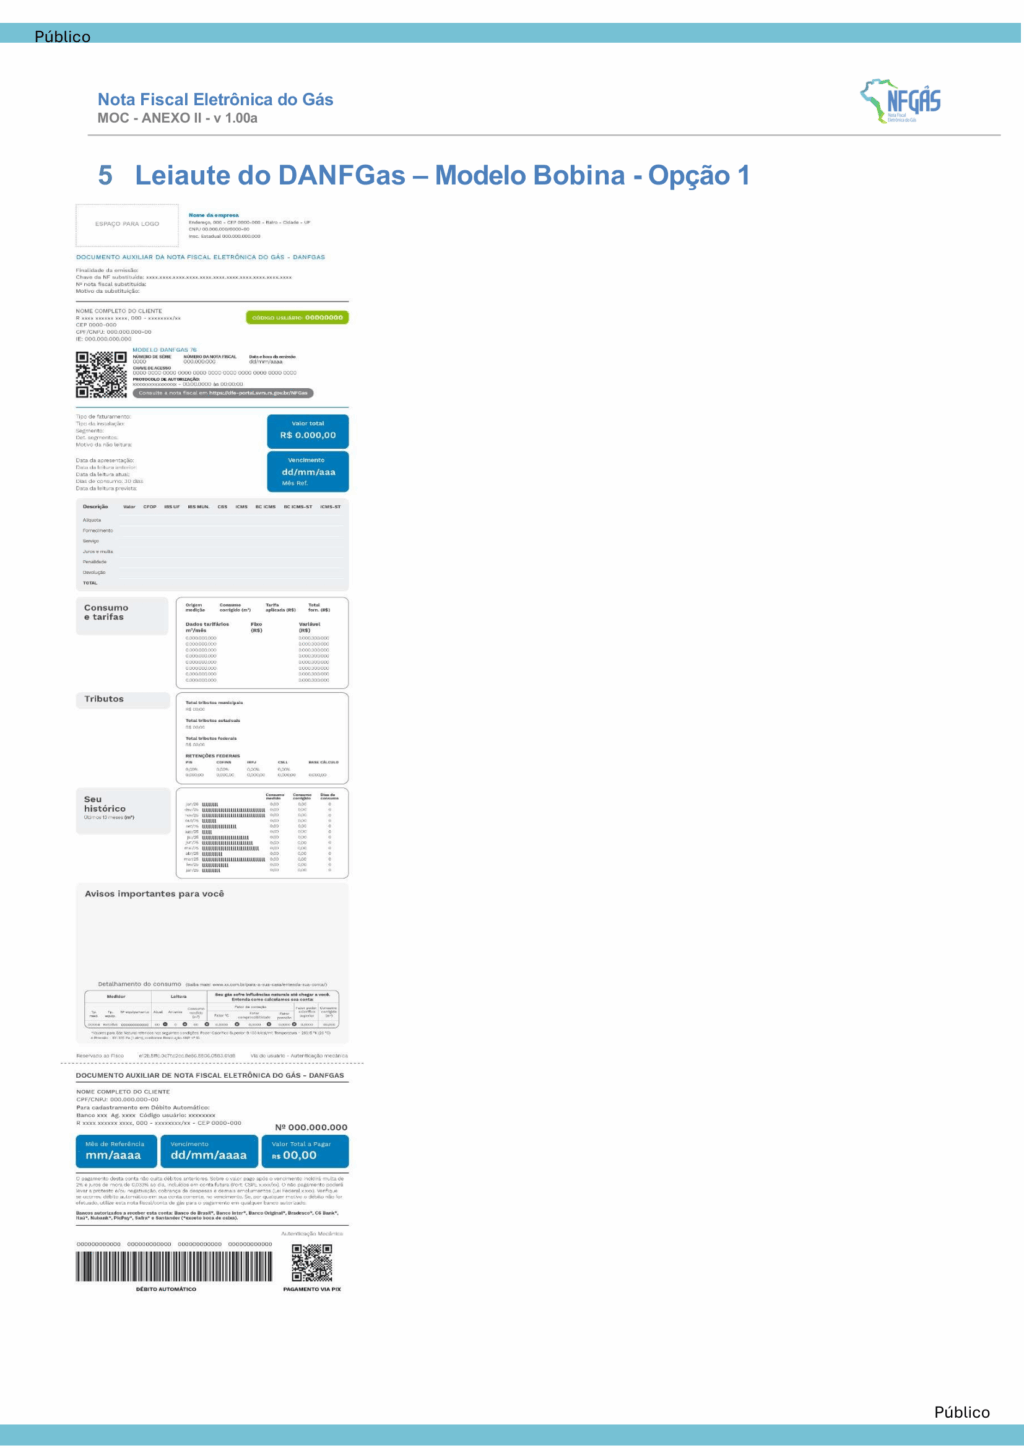
O DANFGas pode ser impresso em papel comum nos formatos A4 ou bobina, desde que a legibilidade e a durabilidade do papel sejam garantidas por, no mínimo, 12 meses.
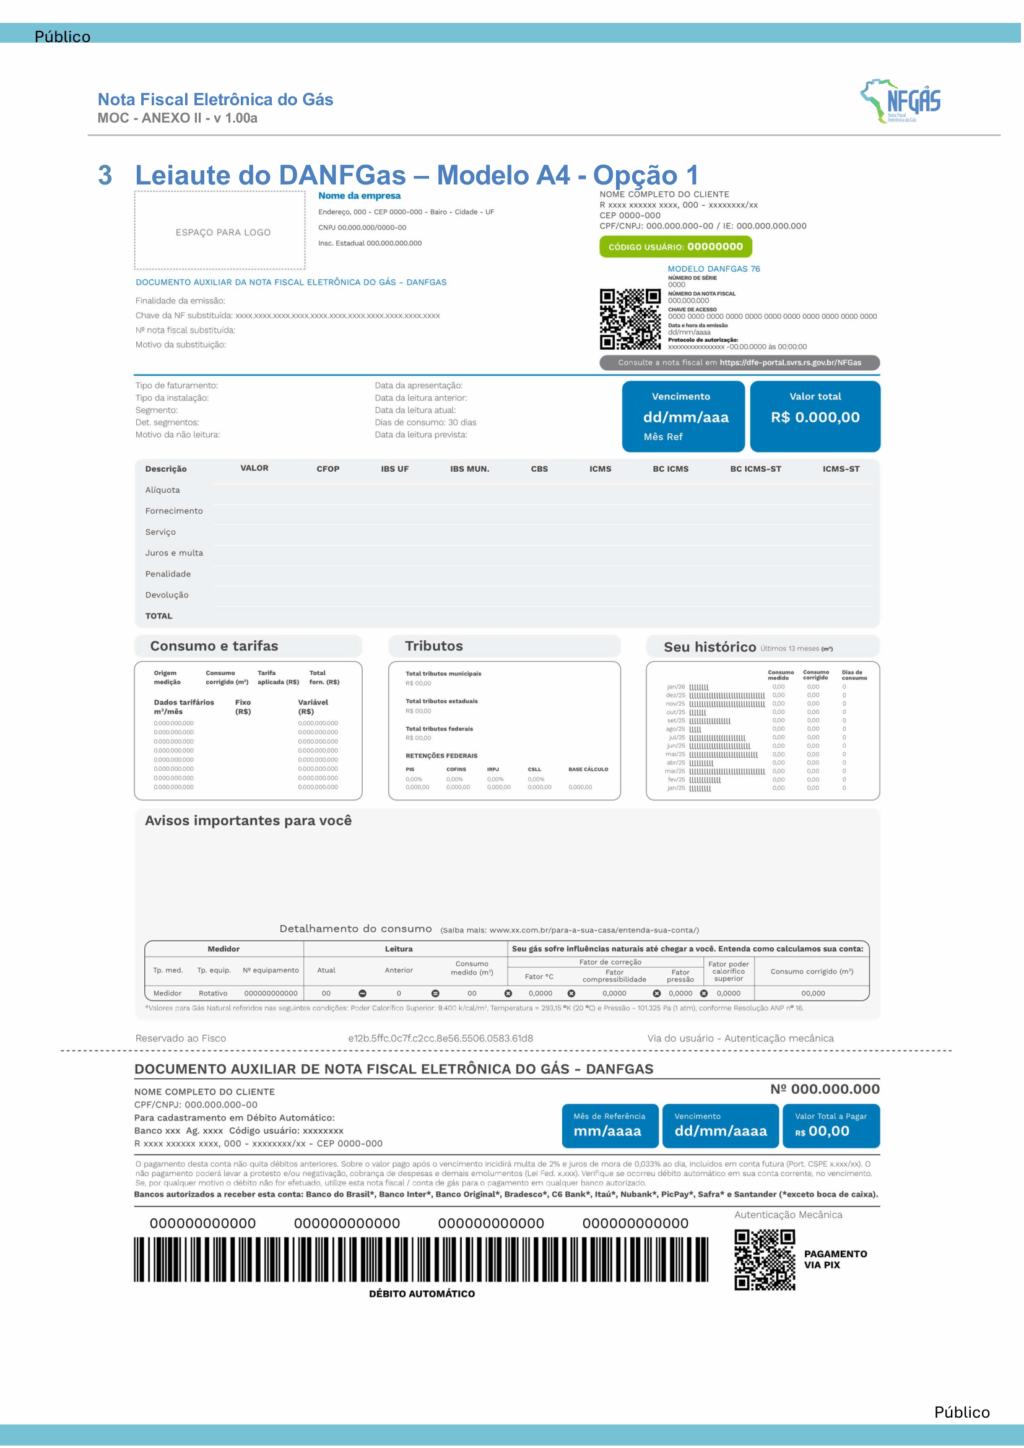
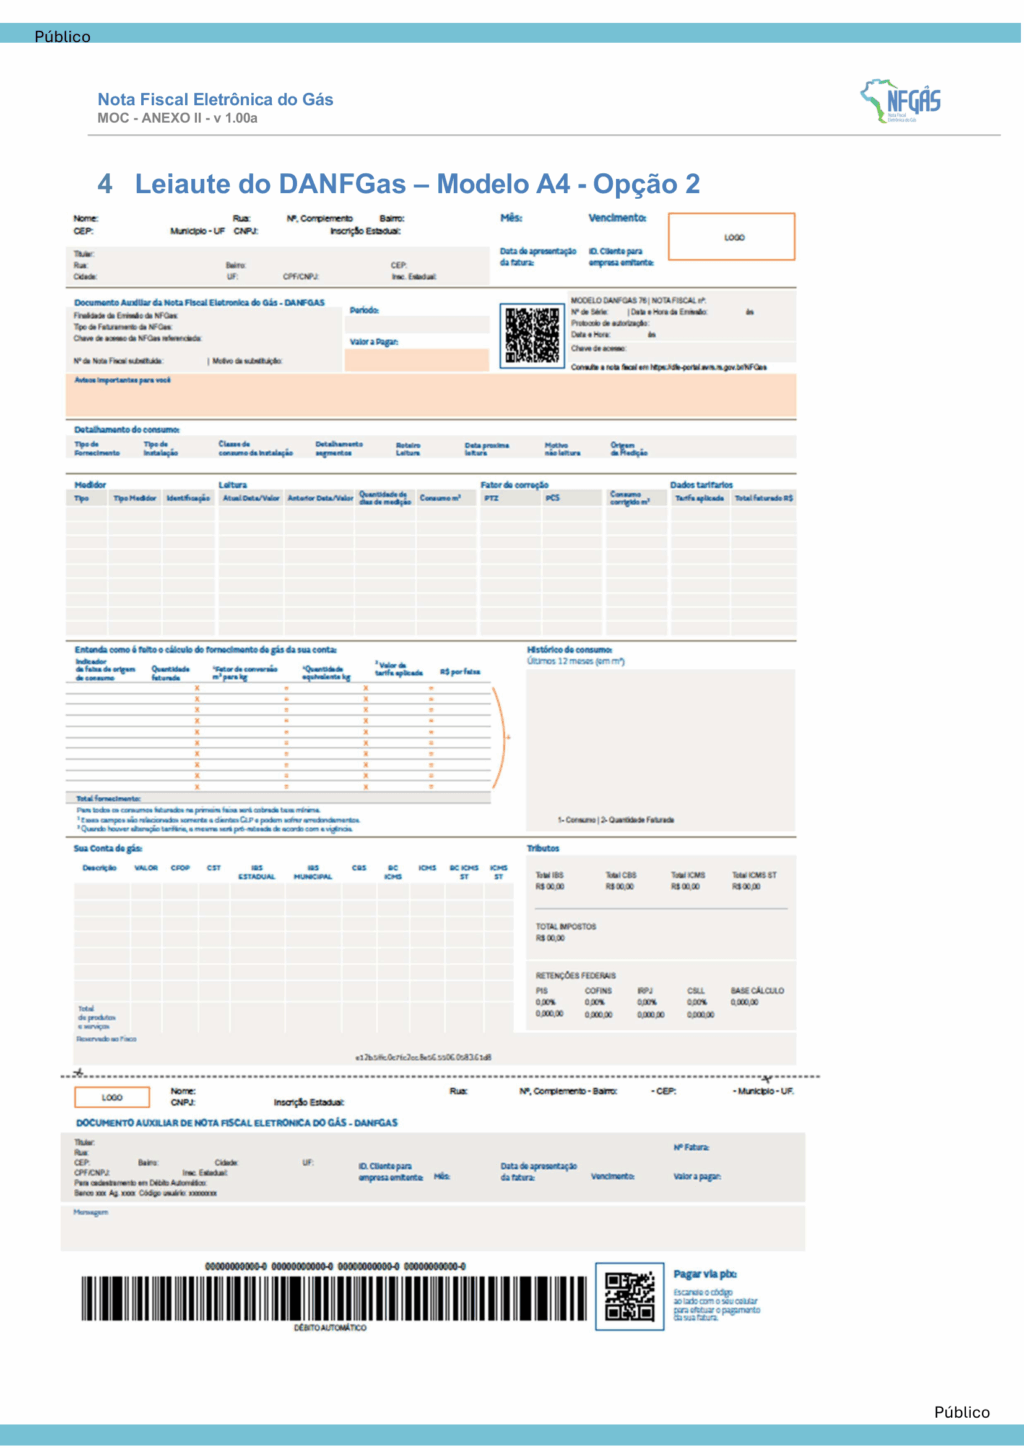
O modelo de impressão deve respeitar os requisitos técnicos descritos no manual. Veja abaixo como serão os documentos:
CABEÇALHO
Indica obrigatoriamente a razão social, o CNPJ (Cadastro Nacional da Pessoa Jurídica) formatado com máscara, a Inscrição Estadual e o endereço completo do emitente sem a indicação do país, acompanhados do texto “Documento Auxiliar da Nota Fiscal Eletrônica do Gás”.
A critério do emissor, pode ser incluído o logotipo da empresa ou do projeto NFGas no canto direito ou esquerdo.
INFORMAÇÕES AO DESTINATÁRIO
Apresenta a qualificação do destinatário (nome/razão social, CNPJ/CPF/idOutros, inscrição estadual e endereço completo sem indicação do país). Para sigilo da informação, a critério do emissor ou da regulação, 60% dos caracteres da identificação podem ser ocultados por asteriscos. Também reúne dados opcionais e regulatórios, como:
- código único de identificação da instalação do cliente ou código de identificação do cliente;
- tipo de instalação;
- classe de consumo da instalação / segmento de consumo (tpClasse).
IDENTIFICAÇÃO E AUTORIZAÇÃO
Exibe o número da NFGas, série, modelo, data de emissão (no formato dd/mm/aaaa), finalidade da emissão e tipo de faturamento. Traz o endereço eletrônico do Portal Nacional da NFGas, a chave de acesso impressa em 11 blocos de quatro dígitos e o protocolo de autorização com data e hora local (informação suprimida em caso de contingência).
Em caso de NFGas substituta, inclui o número da nota substituída, chave de acesso e motivo da substituição. Inclui obrigatoriamente o QR Code com tamanho mínimo de 25 mm × 25 mm.
INFORMAÇÕES DAS LEITURAS
Apresenta os dados dos medidores, contendo:
- identificação do equipamento de medição;
- tipo de equipamento e tipo de medidor (caso aplicável);
- datas registradas para leitura atual e leitura anterior;
- valores indicados para a medição anterior e medição atual;
- consumo medido;
- tipo/origem do consumo faturado (com indicação do motivo caso não haja leitura no mês);
- quantidade de dias faturados;
- Previsão para a próxima leitura.
INFORMAÇÕES DOS ITENS
Discrimina os itens faturados na NFGas com descrição do item, quantidade faturada, valor da tarifa aplicável, Cfop (Código Fiscal de Operações e Prestações) e valor total do item. Apresenta o detalhamento das alíquotas e valores relativos a:
- IBS estadual;
- IBS municipal;
- CBS;
- ICMS (Imposto sobre Circulação de Mercadorias e Serviços), base de cálculo do ICMS, ICMS ST e base de cálculo do ICMS ST, encerrando com a linha totalizadora “TOTAL”.
Itens de natureza negativa podem ser impressos com sinal negativo e itens com indicador de devolução apresentam valor negativo e o literal “devolução” entre parênteses na descrição. Pode conter a informação do CST por item.
TRIBUTOS TOTAIS E TAXAS REGULATÓRIAS
Discrimina os valores totais dos tributos incidentes divididos por esferas (municipais, estaduais e federais), além do valor total da taxa regulatória (vTxReg). Apresenta também a base de cálculo, alíquotas e valores das retenções de tributos federais listados abaixo:
- PIS (Programa de Integração Social);
- Cofins (Contribuição para o Financiamento da Seguridade Social);
- IRPJ (Imposto de Renda da Pessoa Jurídica);
- CSLL (Contribuição Social sobre o Lucro Líquido).
HISTÓRICO DE CONSUMO
Apresenta as informações referentes ao histórico de consumo exigido pela regulação, detalhando o consumo medido, a quantidade de dias de medição e os valores referentes a cada mês/ano de referência apresentado.
AVISO E INFORMAÇÕES COMPLEMENTARES
Seção destinada a mensagens de interesse do contribuinte, do Fisco ou de exigências da regulação. Todas as informações impressas neste quadro devem estar cadastradas no arquivo XML da NFGas.
INFORMAÇÕES DE PAGAMENTO
Localizada no encerramento do documento, reúne as informações para a quitação da fatura:
- mês de referência (competência da medição);
- data de apresentação da fatura;
- data de vencimento;
- valor total da fatura;
- número da fatura/cliente;
- endereço de entrega da fatura (caso seja diferente do endereço do destinatário);
- código de autorização de débito automático (código do banco e agência);
- linha digitável do código de barras;
- QR Code do Pix.
Notícias Técnicas
O Comitê Gestor na Nota Fiscal de Serviço Eletrônica (CGNFS-e) divulga aos municípios, contribuintes emissores e desenvolvedores de sistemas orientações sobre o leiaute em vigor no ambiente oficial, as regras de validação para os novos tributos
O Confaz publicou três novos convênios ICMS, aprovados durante a 433ª Reunião Extraordinária, realizada em 27 de outubro de 2026
A Receita Federal prorrogou para 30 de dezembro de 2026 o prazo de adesão às modalidades de transação tributária previstas nos Editais RFB nº 9 e nº 10, ambos de 13 de julho de 2026
A Solução de Consulta COSIT nº 208/2026 reconheceu a possibilidade de dedução, no lucro real, de despesas com royalties pelo uso de marcas pagos a empresas que possuem sócios pessoas físicas em comum, desde que não integrem o quadro societário da pagadora
A Receita Federal e o Comitê Gestor do IBS aprovaram novas especificações técnicas para documentos fiscais eletrônicos, incluindo NF-e, NFC-e, CT-e e outros modelos. As atualizações adequam leiautes e regras de emissão à implementação do IBS e da CBS
A IN RFB nº 2.346/2026 regulamenta a autorregularização de débitos tributários para empresas com Selos Confia e Sintonia, permitindo quitar valores sem multa de mora, à vista, em até 60 parcelas ou por compensação
A Resolução Gecex nº 976/2026 atualiza as alíquotas do Imposto de Importação para produtos classificados nas NCMs 7005.29.00, 7610.90.00 e 7615.10.00, com percentuais de até 35%
Programa está disponível no site da Receita Federal; comunicado foi atualizado em 28 de outubro, mas mantém data original de publicação em julho
Normas alteram regras que definem o valor do imposto cobrado por unidade de combustível e estabelecem novos parâmetros para 2027
Notícias Empresariais
A contabilidade gerencial transforma dados financeiros e operacionais em informações estratégicas para a tomada de decisões. O desafio está em garantir que os indicadores de desempenho reflitam as reais necessidades e prioridades do negócio
Tecnologia e inteligência artificial dependem de fluxos claros, dados confiáveis e responsabilidades bem definidas para gerar resultados
Entenda as diferenças entre reembolso e cartão corporativo, os impactos para funcionários e gestores e o que avaliar antes de escolher
Mais de 90% da capitalização global está representada por empresas que divulgam dados de sustentabilidade, segundo a OCDE
Recurso de até R$ 5 mil busca alavancar os negócios dos microempreendedores individuais
Página de perguntas e respostas da PGFN, atualizada em 28 de outubro, informa que regulamentação será editada pelos dois órgãos; benefício está previsto para janeiro de 2027
Recursos equivalem a 1% dos valores garantidos pelo Fundo de Garantia de Operações; cerca de R$ 5 milhões devem financiar iniciativa para apoiar organizações do setor
O crescimento das plataformas digitais modificou a maneira como as pessoas descobrem, avaliam e escolhem empresas
Black Friday, feriados nacionais e datas de conscientização estão entre os eventos que podem orientar as estratégias comerciais e o planejamento dos pequenos negócios no mês
Para ministro, medida pode elevar arrecadação em até R$ 4 bilhões
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade