Estão disponíveis a partir de 1º de novembro de 2026 evoluções nos emissores nacionais que permitem a alternância de perfis e o acesso por representação
Área do Cliente
Notícia
28/05/2026 10:01:08
CFC informa retificação na NBC TG 03 sobre Demonstração dos Fluxo de Caixa
Atualização altera termos utilizados nos itens 18 e 20 da norma contábil aplicada à Demonstração dos Fluxos de Caixa
Autor: Lívia MacarioFonte: ContábeisLink: https://www.contabeis.com.br/noticias/77036/cfc-retifica-norma-sobre-demonstracao-dos-fluxos-de-caixa/
O Conselho Federal de Contabilidade informou nesta terça-feira (26) uma retificação na NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa. A alteração modifica trechos específicos relacionados à apresentação dos fluxos de caixa das atividades operacionais pelo método indireto. O próprio conselho já sinalizou a mudança e a sua estrutura, mas ainda não há uma publicação da R3.
A mudança corrige a redação dos itens 18(b) e 20 da norma contábil, substituindo a expressão “lucro líquido ou prejuízo operacional” por “lucro ou prejuízo operacional”. Segundo o texto oficial, a atualização vale para a NBC TG 03 (R3), originalmente publicada em dezembro de 2016.
A retificação não altera a estrutura da demonstração contábil nem os critérios técnicos do método indireto, mas ajusta a terminologia utilizada na norma.
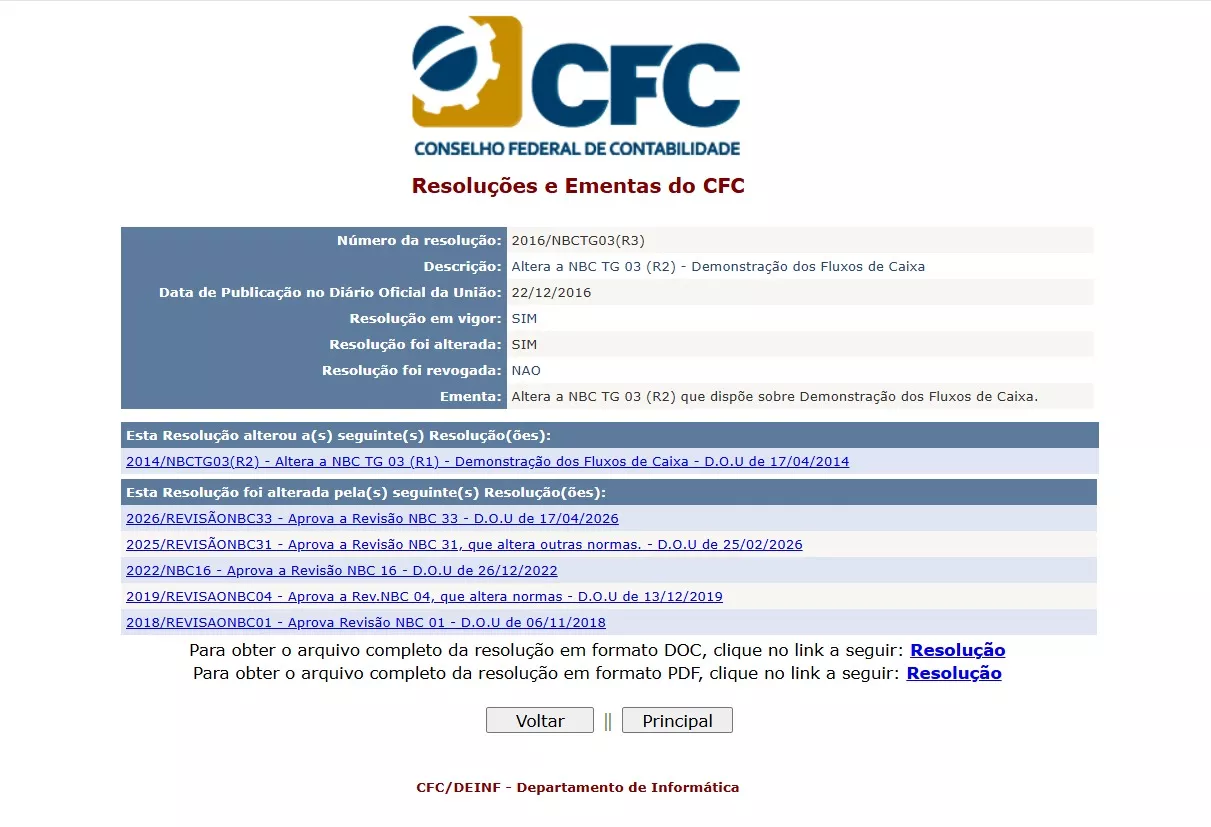
Foto: Reprodução/CFC
O que muda na NBC TG 03 (R3)
A principal alteração promovida pelo CFC está na redação aplicada à demonstração dos fluxos de caixa das atividades operacionais.
Nos itens corrigidos, a norma deixa de mencionar o termo “lucro líquido” ao tratar dos ajustes realizados no método indireto.
Com a atualização, o texto passa a utilizar apenas a expressão “lucro ou prejuízo operacional”, alinhando a redação técnica dos dispositivos.
As mudanças foram oficializadas por meio de retificação publicada no Diário Oficial da União de 26 de maio de 2026.
Método indireto continua previsto na demonstração dos fluxos de caixa
A NBC TG 03 mantém a possibilidade de apresentação dos fluxos de caixa operacionais tanto pelo método direto quanto pelo método indireto.
No método indireto, o fluxo de caixa é apurado a partir dos ajustes realizados sobre o resultado operacional da entidade.
Entre os ajustes normalmente considerados estão variações em contas patrimoniais, provisões, depreciações e outros efeitos sem impacto imediato no caixa.
A retificação publicada pelo CFC não altera a aplicação prática desses procedimentos contábeis.
Norma segue alinhada aos padrões contábeis brasileiros
A NBC TG 03 integra o conjunto de normas brasileiras de contabilidade aplicáveis à elaboração das demonstrações financeiras.
O pronunciamento trata especificamente da Demonstração dos Fluxos de Caixa (DFC), obrigatória para diversas entidades conforme a legislação societária e normas contábeis vigentes.
A DFC tem como objetivo evidenciar entradas e saídas de recursos financeiros, separadas entre atividades operacionais, de investimento e financiamento.
A norma é utilizada como referência por empresas, profissionais da contabilidade, auditorias e áreas de controladoria.
Profissionais contábeis e empresas que utilizam a norma devem observar a atualização textual em futuras consultas e aplicações técnicas.
O texto oficial mantém inalterados os demais dispositivos da NBC TG 03 (R3).
Notícias Técnicas
Valores vencidos devem ser acompanhados nas contas a receber, com avaliação do risco de recuperação e documentação das tentativas de cobrança
Escrituração segregada, movimentação financeira e apuração tributária precisam permitir a identificação das operações de cada incorporação
Depois do prazo de entrega, contribuinte pode corrigir informações, mas deve manter a opção entre desconto simplificado e deduções legais
Procedimentos incluem verificar declarações pendentes, organizar o patrimônio e cumprir exigências durante o inventário e a transferência dos bens aos herdeiros
Cálculo deve considerar parcelas salariais além do valor fixo; primeira parcela precisa ser paga até 30 de novembro
Saldos credores poderão ser utilizados após a extinção das contribuições, mas dependem de registro na escrituração fiscal e do cumprimento das regras legais
Transição prevê dois dias de descanso remunerado e redução gradual da carga horária, sem corte salarial; sindicatos e empregadores também devem revisar acordos coletivos
A Nota Técnica 2026.008 cria novos campos na NF-e para identificar o valor líquido dos produtos, sem a inclusão dos tributos
A proposta de alíquota de referência de 11,3% para a CBS, calculada pelo TCU, surpreendeu empresas e especialistas, que trabalhavam com estimativas próximas de 9%
Notícias Empresariais
A pressa para abrir um negócio pode levar a decisões precipitadas. Sem planejamento, escolhas sobre localização, fornecedores e custos podem gerar prejuízos e comprometer o início da operação
A regra 70/20/10 coloca ousadia no orçamento sem perder o controle. Desde que o 10% não seja o primeiro a passar por corte
Vender bem não garante dinheiro disponível para pagar as contas. Para evitar esse problema, o pequeno empreendedor precisa acompanhar as entradas e saídas de recursos
Apoio financeiro está em estruturação; critérios definitivos, documentos e calendário de acesso ainda serão divulgados
Definir o escopo do trabalho, as condições de pagamento e as regras para alterações e cancelamentos ajuda a reduzir dúvidas e disputas entre contratantes e prestadores
Mensalidade mais barata nem sempre representa economia. Empresários precisam antes conferir taxas de transferência, serviços incluídos, pendências fiscais e condições contratuais
Débitos ainda estão visíveis e só serão oficialmente extintos em 1º de janeiro de 2027; entenda
Com a abertura de novos mercados, pequenas empresas precisam considerar variação cambial, custos de operação e prazos de pagamento para aproveitar oportunidades sem comprometer a rentabilidade
Com dívida pública perto de 83% do PIB, juros ainda em dois dígitos e incertezas sobre tributação e mercado de trabalho, empresas entram em 2027 sem clareza sobre alguns dos fatores que mais influenciam investimento, contratações e expansão
Decreto limita a espera ao telefone a 20 segundos na maioria das ligações, proíbe menus com mais de cinco etapas e passa a valer para fintechs
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade