Adequações da EFD–Contribuições decorrentes da transição para a CBS
Área do Cliente
Notícia
18/11/2024 09:54:09
Receita Federal publica informações com perfil dos beneficiários do Perse
Material foi produzido com base nas informações constantes da Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária- Dirbi.
Fonte: Gov.br Receita FederalLink: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2024/novembro/receita-federal-publica-informacoes-com-perfil-dos-beneficiarios-do-perse
A Receita Federal publica hoje (14) informações relativas ao acompanhamento do Programa Emergencial de Retomada do Setor de Eventos (Perse). O material, consolidado com base em informações constantes da Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária (Dirbi), oferece à sociedade maior transparência sobre os contribuintes que usufruem deste benefício fiscal.
Confira a seguir:
-
Total de empresas habilitadas, discriminadas por código CNAE: Total de 11.877 (onze mil oitocentos e setenta e sete) empresas habilitadas, conforme aba nominada de Informação 1 do arquivo de dados anexo ao processo;
-
Total de empresas com habilitação negada, discriminadas por código CNAE: Total de 5.058 (cinco mil e cinquenta e oito) empresas com habilitação negada, conforme aba nominada de Informação 2 do arquivo de dados anexo ao processo;
-
Total de empresas em fase recursal de habilitação, discriminadas por código CNAE: Total de 1.482 (um mil quatrocentos e oitenta e duas) empresas com habilitação em fase recursal, conforme aba nominada de Informação 3 do arquivo de dados anexo ao processo;
-
Percentual de empresas habilitadas em função de código CNAE Principal: Total de 9.745 (nove mil setecentos e quarenta e cinco) empresas com habilitação CNAE principal, conforme aba nominada de Informação 4 e 5 do arquivo de dados anexo ao processo e visualizável na tabela a seguir:

Tabela cnae principal x atividade preponderante
- Percentual de empresas habilitadas em função de atividade preponderante, nos termos do § 8º, do Art. 4° da lei 14.148: Total de 2.132 (duas mil cento e trinta e duas) empresas com habilitação de Atividade Preponderante, conforme aba nominada de Informação 4 e 5 do arquivo de dados anexo ao processo;
- Número de empresas habilitadas optantes pelo regime de lucro real, discriminadas por código CNAE: Total de 2.232 (duas mil duzentas e trinta e duas) empresas optantes pelo regime de lucro real, conforme aba nominada de Informação 6 e 7 do arquivo de dados anexo ao processo;
- Número de empresas habilitadas optantes pelo regime de lucro presumido, discriminadas por código CNAE: Total de 9.219 (nove mil duzentas e dezenove) empresas optantes pelo regime de lucro presumido, conforme aba nominada de Informação 6 e 7 do arquivo de dados anexo ao processo;
- Comparativo de número de empresas habilitadas, discriminadas por código CNAE, frente às empresas que usufruíram dos benefícios fiscais do PERSE no exercício de 2023, igualmente discriminadas por código CNAE: Total de 11.877 (onze mil oitocentas e setenta e sete) empresas Habilitadas em 2024 e de 16.181 (dezesseis mil cento e oitenta e uma) empresas que utilizaram PERSE em 2023, conforme aba nominada de Informação 8 do arquivo de dados anexo ao processo;
- Razões de inabilitação, listar e informar quantas foram inabilitadas por cada um dos tipos de inabilitação: Total de 5.058 (cinco mil e cinquenta e oito) empresas com habilitação negada por tipificação, conforme aba nominada de Informação 9 do arquivo de dados anexo ao processo;
- Quantidade de empresas que foram inabilitadas e que usaram o PERSE nos anos anteriores: Total de 2.331(duas mil trezentas e trinta e uma) empresas identificadas com habilitação negada em 2024 que utilizaram o benefício fiscal em anos anteriores, conforme aba nominada de Informação 10 do arquivo de dados anexo ao processo.
As consolidações por CNAE, existentes nos arquivos em anexo, foram feitas considerando apenas o CNAE do estabelecimento matriz. Ressalte-se, porém, que existem casos em que a concessão ocorreu apenas para os estabelecimentos filiais. Assim, os anexos podem conter consolidação de dados nas matrizes da pessoa jurídica, ainda que elas não tivessem direito ao Perse, mas os respectivos estabelecimentos tivessem.
Os valores estimados da renúncia fiscal, em 2023, encontram-se na tabela a seguir:
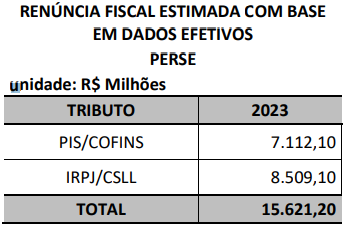
Tabela de renúncia fiscal
Destaca-se que a RFB publicou dados de renúncia tributária, inclusive sobre o Perse, em atenção ao disposto na Portaria RFB 319/2023. As informações podem ser obtidas em https://dados.gov.br/dados/conjuntos-dados/renuncias-fiscais-de-tributos-federais, consultando-se:
-
Renúncia Fiscal por Regime Especial de Tributação (Dados brutos desagregados de janeiro a agosto de 2024);
-
Renúncia Fiscal por Regime Especial de Tributação (Dados agregado de janeiro a agosto de 2024);
-
Renúncia de IRPJ e CSLL (Dados brutos de IRPJ e CSLL de 2015 a 2023), e
-
Renúncia de PIS e Cofins (Dados brutos da receita desonerada de Pis e Cofins de 2015 a 2023.
Os arquivos citados no texto acima podem ser acessados aqui e aqui.
Notícias Técnicas
A PGFN esclareceu que o perdão para MEIs abrange dívidas de INSS vencidas até 13/10/2026. A baixa será automática em janeiro de 2027
Ato Declaratório Executivo Cofis nº 17/2026 aprova atualizações nos esquemas XML e nas regras de validação. Confira as novidades e o cronograma de implantação
Atualização evolutiva incorpora mudanças previstas nas versões 3.2.3 e 3.2.4 do Guia Prático. Comunicado foi publicado no Portal Sped nesta quarta-feira (4)
Um mesmo lote pode reunir eventos aceitos e rejeitados. A conferência deve ser feita pelo resultado individual de cada evento
Empresas com Selo Confia ou Sintonia que receberem a comunicação devem cruzar os períodos e tributos apontados com as declarações, os pagamentos e as compensações já registrados
Com a redução da jornada, empresas podem resistir a aumentos acima da inflação e rever condições de planos de saúde durante negociações com sindicatos
Tomadores de serviços podem consultar os documentos pelo Portal Nacional da NFS-e e verificar se o imposto foi retido e quem ficou responsável pelo recolhimento
Regras incluem condomínios, locações e serviços fora das categorias mais citadas
Duas regras opostas explicam o erro e mostram como depurar a nota
Notícias Empresariais
Liderança não se mede apenas pelos resultados que você entrega, mas pelas pessoas que se tornam melhores, mais autônomas e mais preparadas depois de trabalhar com você
Relações profissionais construídas ao longo do tempo podem aumentar a visibilidade e facilitar o acesso a informações e oportunidades de trabalho
Planejar a sua empresa é imprescindível, por isso, fazer o Plano de Negócios é um passo fundamental para você avaliar a viabilidade do seu negócio
Data promocional movimenta o comércio, mas exige atenção ao planejamento tributário, ao controle de estoque, à emissão de notas fiscais e à gestão financeira
Levantamento mostra que decisões de compra B2B envolvem, em média, 13 participantes internos e nove influenciadores externos; cenário exige das empresas uma nova forma de construir e preservar relacionamentos
Instituições participam de testes no sistema de Justiça para cumprir decisões de cobrança
Com juros mantidos em 13,75%, especialistas recomendam reforçar o caixa, rever dívidas e adotar cautela nos investimentos nos próximos meses
Bolsa sobe 1,23% e interrompe sequência de seis perdas
A cultura organizacional ganha credibilidade quando os valores declarados ajudam a orientar decisões concretas. O desafio aparece quando a pressão por resultados torna certas incoerências aceitáveis
Por muito tempo, carreira significou uma linha relativamente previsível. Entrar no mercado, ganhar experiência, crescer, assumir mais responsabilidades e chegar à senioridade
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade