Balanço reúne dados sobre as solicitações de opção pelos regimes tributários e orienta contribuintes sobre prazos para regularização de pendências
Área do Cliente
Notícia
04/07/2024 09:44:12
DIRBI deverá ser entregue via e-CAC e terá multas por atraso ou omissão
CRC-SP preparou uma live informativa para orientar contadores na primeira entrega da nova obrigação acessória, a DIRBI.
Autor: Izabella MirandaFonte: ContábeisLink: https://www.contabeis.com.br/noticias/65929/dirbi-devera-ser-entregue-via-e-cac-veja-como-fazer-envio/
Nesta segunda-feira (1º), o Conselho Regional de Contabilidade de São Paulo (CRC-SP) realizou uma live com o tema “DIRBI - O que você precisa saber sobre a nova obrigação acessória" com objetivo de orientar contadores na primeira entrega da Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária (DIRBI).
Na ocasião, o CRC esclareceu algumas das principais dúvidas sobre a obrigação, incluindo a forma de entrega da DIRBI, quais as multas e penalidades por atraso e omissão, quais as dificuldades encontradas no envio e muito mais.
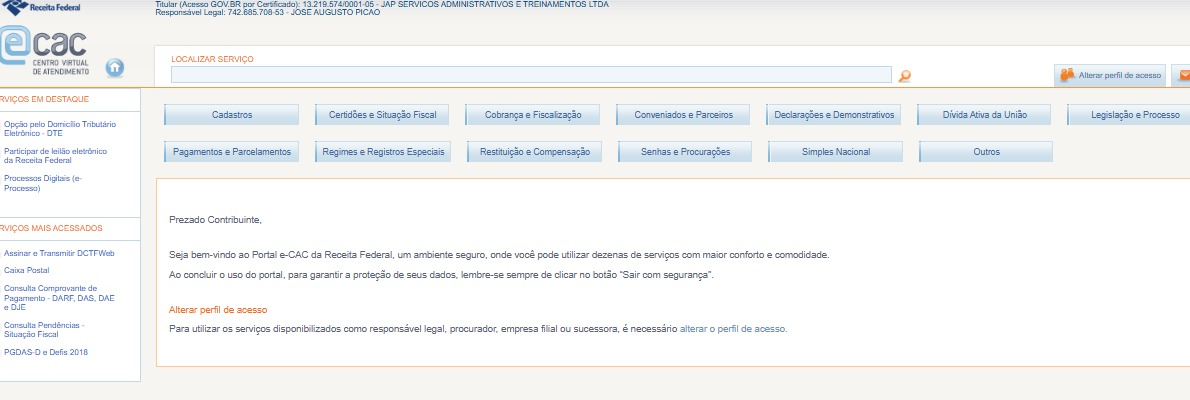
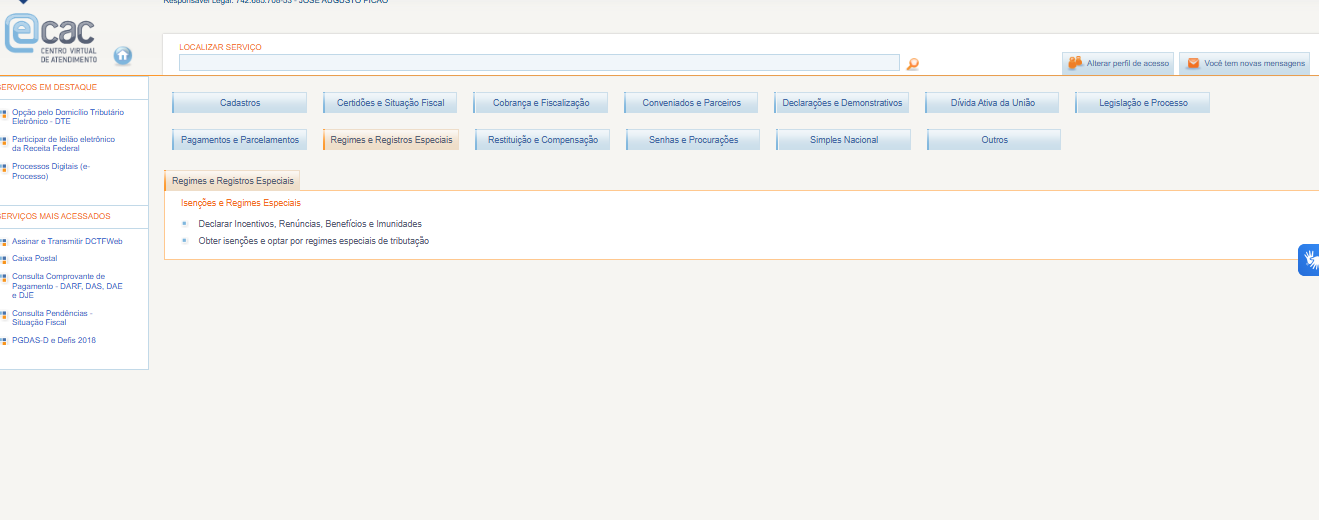
Para começar, a DIRBI, que deve ser entregue até dia 20 de julho deste ano, deve ser elaborada em formulários próprios do Centro Virtual de Atendimento ao Contribuinte (e-CAC) , disponíveis no site da Secretaria Especial da Receita Federal do Brasil.
Segundo o CRC-SP, em um primeiro momento não parece haver complexidade na forma de envio e a complexidade será na apuração da informação. Após a apuração da informação, o responsável deverá entrar no e-CAC, clicar em “Regimes e registros especiais”, selecionar o benefício e informar o valor.
Após a entrega, a declaração da DIRBI ficará disponível para consulta, análise de processamento e também a retificação se for o caso.
Quem deve entregar a DIRBI
A DIRBI deverá ser apresentada por todas as Pessoas Jurídicas que usufruam dos benefícios tributários constantes do Anexo Único da IN 2198/2024, utilizados a partir de janeiro de 2024.
A obrigatoriedade de apresentação da declaração não inclui as empresas do Simples Nacional e os Microempreendedores Individuais.
Penalidades para quem não entregar ou omitir a DIRBI
Quem deixar de declarar ou apresentar a declaração em atraso estará sujeito às penalidades abaixo, calculadas por mês ou fração, incidentes sobre sua receita bruta, limitada a 30% do valor dos benefícios usufruídos.
1) 0,5% sobre a receita bruta de até R$ 1.000.000,00;
2) 1% (um por cento) sobre a receita bruta de R$ 1.000.000,01 até R$ 10.000.000,00;
3) 1,5% sobre a receita bruta acima de R$ 10.000.000,00.
O que deve constar na DIRBI
Devem ser informados na DIRBI dados relativos a valores do crédito tributário referente a impostos e contribuições que deixaram de ser recolhidos em razão da concessão dos incentivos, renúncias, benefícios e imunidades de natureza tributária usufruídos pelas pessoas jurídicas constantes do Anexo Único.
O Anexo único inclui:
- Perse (programa do setor de eventos): IRPJ/CSLL e PIS/Cofins;
- Recap (bens de capital): PIS/Cofins e PIS/Cofins-Importação;
- Reidi (infraestrutura): PIS/Cofins e PIS/Cofins-Importação;
- Reporto (estrutura portuária): PIS/Cofins, PIS/Cofins-Importação, IPI, IPI-Importação e Imposto de Importação;
- Óleo Bunker (para cabotagem e apoio portuário): PIS/Cofins e PIS/Cofins-Importação;
- Produtos farmacêuticos: PIS/Cofins e PIS/Cofins-Importação;
- Desoneração da folha de pagamento: contribuição previdenciária sobre receita bruta;
- Padis (semicondutores): PIS/Cofins, PIS/Cofins-Importação, IPI, IPI-Importação, Imposto de Importação, IRPJ/CSLL;
- Carne bovina, ovina e caprina – exportação: PIS/Cofins;
- Carne bovina, ovina e caprina – industrialização: PIS/Cofins;
- Café não torrado: PIS/Cofins;
- Café torrado e seus extratos: Pis/Cofins;
- Laranja: PIS/Cofins;
- Soja: PIS/Cofins;
- Carne Suína e avícola: PIS/Cofins; e
- Produtos agropecuários gerais: PIS/Cofins.
Assista aqui a live do CRC-SP que ficou salva para consulta e aqui a apresentação em Power Point.
Com informações CRC-SP
Notícias Técnicas
Empresas devem manter o gerenciamento dos riscos psicossociais e podem voltar a ser fiscalizadas e multadas a partir de 24 de setembro
Desvende como decisões do STF/STJ impactam sua rotina contábil e fiscal
Remunerações de vínculos simultâneos devem ser consideradas em conjunto para limitar a contribuição previdenciária ao teto do Regime Geral
Regras variam conforme o tipo de documento, enquanto o Ajuste SINIEF nº 2/2025 estabeleceu prazo de 132 meses para determinados XMLs no âmbito da Administração Tributária
O CARF cancelou, por unanimidade, a Súmula CARF nº 147, considerando o entendimento do STJ sobre a aplicação simultânea de multas do art. 44 da Lei nº 9.430/1996 e o Parecer SEI nº 1.535/2026/MF
O CARF reconheceu que perdas com créditos vencidos há mais de cinco anos podem ser deduzidas sem ação judicial de cobrança e afastou multa por preenchimento da ECF
O CARF decidiu, de forma favorável ao Fisco, que juros pela taxa Selic sobre saldo de parcelamento especial não podem ser deduzidos na apuração do IRPJ e da CSLL
A Lei nº 14.873/2024 limita o uso de créditos tributários para compensação, afetando principalmente empresas com créditos judiciais elevados e exigindo maior planejamento das compensações
O contador pode ter papel estratégico na orientação de clientes que buscam crédito pelo Pronampe, apoiando a análise e fortalecendo a relação com a empresa
Notícias Empresariais
Cumprir a lei é apenas o ponto de partida da governança. Mesmo com controles e políticas adequados, decisões podem gerar impactos econômicos, éticos ou institucionais negativos
Transformar conhecimento individual em processos escaláveis reduz a dependência da líder, fortalece a maturidade do negócio e preserva o valor da marca no mercado
O aprendizado só se transforma em desempenho quando há atitude do profissional e um ambiente favorável criado pela liderança
Desvende as siglas NF-e, NFC-e, NFS-e e organize sua rotina fiscal sem complicação
Iniciativa gratuita ajuda a organizar as contas, analisar indicadores e até na tomada de decisão de novos empréstimos
Juros, endividamento e inadimplência elevados devem reduzir o ritmo das concessões, enquanto o esgotamento de recursos para programas de incentivo preocupa analistas
Pacote anunciado pelo Banco Central amplia o uso do Pix Automático, cria mecanismos contra pagamentos em duplicidade e aumenta a proteção de usuários em casos de suspeita de fraude
A automação das cobranças recorrentes reduz o trabalho manual e ajuda a garantir pagamentos pontuais, liberando tempo para outras atividades do negócio
Inflação projetada para este ano cai a 4,9%
Retrabalho, dependência de pessoas e falhas entre áreas podem indicar que a estrutura interna já não acompanha o ritmo do negócio
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade