NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
10/04/2024 10:06:13
Receita Federal regulamenta a “Autorregularização Incentivada de Tributos” para contribuintes com débitos fiscais
A medida permite o pagamento dos débitos com redução de até 80% da dívida confessada.
Fonte: Gob.br Receita FederalLink: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/receita-federal-regulamenta-a-201cautorregularizacao-incentivada-de-tributos201d-para-contribuintes-com-debitos-fiscais
Foi publicada, no Diário Oficial da União de 3 de abril de 2024, a Instrução Normativa RFB nº 2.184, que regulamenta o programa de autorregularização de débitos tributários, nos termos do art. 14 da Lei nº 14.789, de 29 de dezembro de 2023.
Trata-se de importante medida que incentiva os contribuintes a regularizarem débitos apurados em virtude de exclusões de subvenções para investimento efetuadas em desacordo com o art. 30 da Lei nº 12.973, de 2023, evitando autuações e litígios tributários.
Prazos e Condições
Podem aderir à autorregularização tributária pessoas jurídicas responsáveis pelos débitos tributários administrados pela Receita Federal do Brasil e que tenham realizado exclusões indevidas de subvenções para investimento ou compensado tributos indevidamente com créditos de saldos negativos de Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) ou da Contribuição Social sobre o Lucro Líquido (CSLL) ou com pagamentos indevidos ou a maior de IRPJ ou CSLL em razão de exclusão indevida de subvenções para investimento.
Os contribuintes têm o período de 10 de abril a 30 de abril de 2024 para apresentar requerimento referente aos débitos com período de apuração até 31 de dezembro de 2022.
Para os débitos com período de apuração até 31 de dezembro de 2023, o prazo é maior. O requerimento pode ser apresentado de 10 de abril a 31 de julho de 2024.
Os débitos a serem incluídos no regime de autorregularização devem ser confessados mediante entrega de Escrituração Contábil Fiscal (ECF), Declaração de Débitos e Créditos Tributários Federais (DCTF) e/ou Pedido Eletrônico de Restituição, Ressarcimento ou Reembolso e Declaração de Compensação, conforme o caso.
Também podem ser incluídos débitos aos quais já tenha sido iniciado procedimento de fiscalização, desde que ainda não finalizado.
Forma de Quitação
A dívida consolidada pode ser liquidada de 3 (três) formas:
a) Pagamento da dívida consolidada, com redução de 80% (oitenta por cento), em até 12 (doze) parcelas mensais); ou
b) Pagamento de, no mínimo, 5% (cinco por cento) do valor da dívida consolidada, sem redução, em até 5 (cinco) parcelas mensais e sucessivas e do restante:
- em até 60 (sessenta) parcelas mensais e sucessivas, com redução de 50% (cinquenta por cento) do valor remanescente do débito; ou
- em até 84 (oitenta e quatro) parcelas mensais e sucessivas, com redução de 35% (trinta e cinco por cento) do valor remanescente do débito.
O valor mínimo de cada prestação deverá ser de R$ 500,00 e parcelamentos referentes as contribuições sociais previstas na alínea "a" do inciso I e no inciso II do caput do art. 195 da Constituição Federal não poderão exceder 60 (sessenta) parcelas.
Formalização e Processo
A adesão à autorregularização de tributos poderá ser feita a partir do dia 10 de abril de 2024, mediante abertura de processo digital no Portal do Centro Virtual de Atendimento - Portal e-CAC, na aba “Legislação e Processo”, por meio do serviço “Requerimentos Web”, disponível no site da RFB na Internet, conforme tela abaixo:
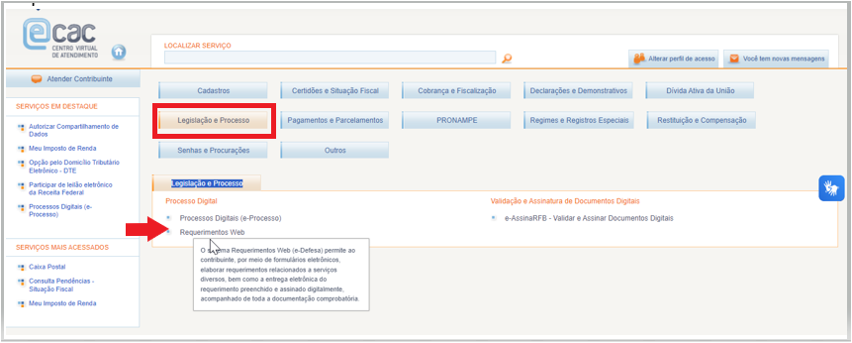
autorregularização de tributos
Acesse: eCAC - Centro Virtual de Atendimento (fazenda.gov.br)
Exclusão e Rescisão
A exclusão do programa ocorre em caso de inadimplência do pagamento de qualquer parcela por prazo superior a 30 (trinta) dias.
Esta iniciativa busca proporcionar benefícios significativos aos contribuintes, incentivando a autorregularização de débitos fiscais, contribuindo para a estabilidade econômica e fiscal do país.
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade