Nova regra permite completar o CPF ou CNPJ-base com zeros à esquerda ou à direita, mas não altera a versão do leiaute nem os prazos da obrigação
Área do Cliente
Notícia
28/03/2023 09:09:04
Substituição da DCTF pela DCTFWeb em relação ao IRRF decorrente das relações de trabalho, apurado por meio do eSocial, ocorrerá a partir do mês de maio de 2023
Em relação à confissão de dívida e de constituição de créditos tributários relativos ao IRRF e aos valores de retenção de IRPJ, CSLL, PIS/Pasep e Cofins, a substituição de DCTF pela DCTFWeb foi prorrogada para janeiro de 2024
Fonte: Receita Federal / CFC - Conselho Federal de ContabilidadeLink: https://cfc.org.br/noticias/substituicao-da-dctf-pela-dctfweb-em-relacao-ao-irrf-decorrente-das-relacoes-de-trabalho-apurado-por-meio-do-esocial-ocorrera-a-partir-do-mes-de-maio-de-2023/
Em relação à confissão de dívida e de constituição de créditos tributários relativos ao IRRF e aos valores de retenção de IRPJ, CSLL, PIS/Pasep e Cofins, a substituição de DCTF pela DCTFWeb foi prorrogada para janeiro de 2024
Publicada Instrução Normativa RFB nº 2.137, que modifica a Instrução Normativa RFB nº 2.005, de 2021, alterando o art. 19-A para prorrogar para o mês de janeiro de 2024 a data em que a DCTFWeb substituirá a DCTF, como instrumento de confissão de dívida e de constituição de créditos tributários relativos ao IRRF e aos valores de retenção de IRPJ, CSLL, PIS/Pasep e Cofins.
Ademais, foi acrescentado à Instrução Normativa nº 2.005, o art. 19-B, com dois parágrafos, para estabelecer que, em relação ao IRRF decorrente das relações de trabalho, apurado por meio do eSocial, a substituição da DCTF pela DCTFWeb ocorrerá a partir do mês de maio de 2023.
Para otimizar os trabalhos, houve o aperfeiçoamento do processamento da declaração retificadora, que não produzirá efeitos no caso de redução de débitos em procedimento de fiscalização, de pedido de parcelamento deferido, de declaração de compensação não passível de retificação ou cancelamento, ressalvada a ocorrência de erro de fato com prova inequívoca e enquanto não extinto o direito de constituição do crédito tributário, incluindo os enviados para inscrição em dívida ativa.
Confira as novas orientações sobre a declaração dos valores de IRRF na DCTFWeb
O normativo define que, a partir do período de apuração (PA) de maio de 2023 (mês de ocorrência dos fatos geradores), o Imposto de Renda Retido na Fonte (IRRF) decorrente de rendimentos do trabalho, informado no eSocial, passará a ser declarado na DCTFWeb. Isso se aplica aos códigos de receitas 0561, 0588, 1889, 3533, 3562, 0610, 0473.
Ao serem declarados na DCTFWeb, esses códigos de receita não devem mais ser informados no Programa Gerador da DCTF (PGD). Além disso, passam a ser pagos por meio de DARF numerado emitido pela própria DCTFWeb ou, excepcionalmente, no sistema SicalcWeb, a partir do PA 05/2023.
Importante:
Não deve ser utilizado o DARF comum nesse caso. Pagamentos indevidos em DARF comum deverão ser objeto de pedido de restituição ou compensação.
As demais retenções de IRRF (outros rendimentos não decorrentes do trabalho) permanecem sendo declaradas no PGD DCTF até o mês de dezembro de 2023 e recolhidas da mesma forma que é feita atualmente, ou seja, em DARF comum.
No período de 05/2023 a 12/2023, se houver valores pagos similares a um rendimento decorrente do trabalho, mas não passíveis de informação no eSocial, como por exemplo, a pensão vitalícia paga a um dependente de ex-funcionário, a respectiva retenção de IRRF deverá ser declarada no PGD DCTF e recolhida por meio de DARF comum.
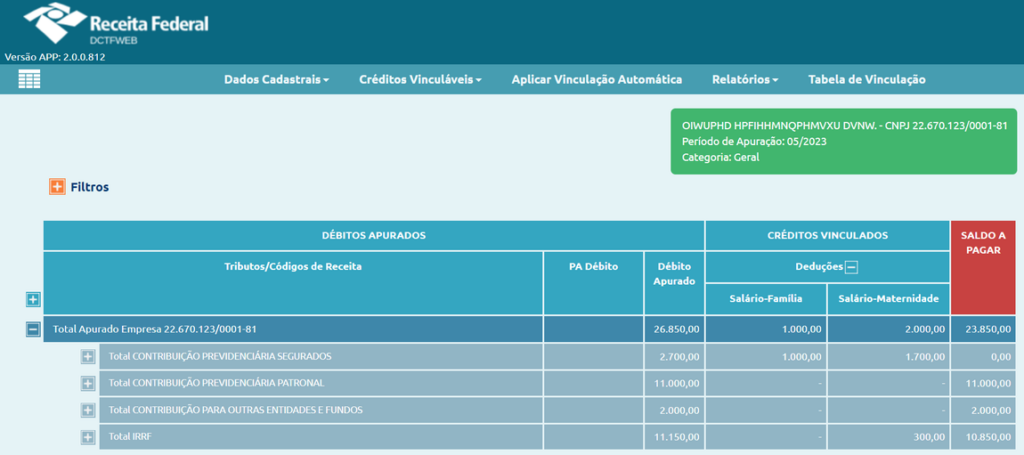
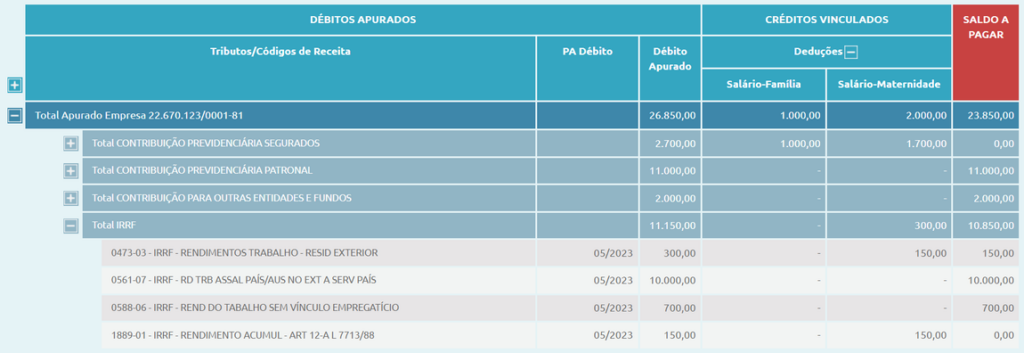
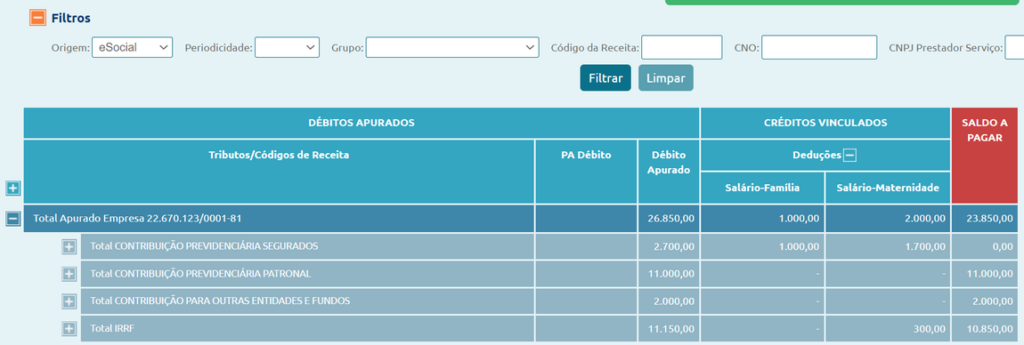
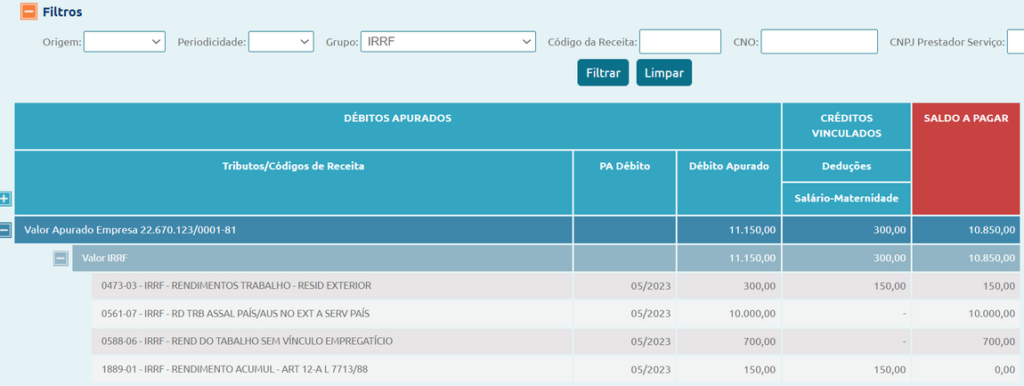
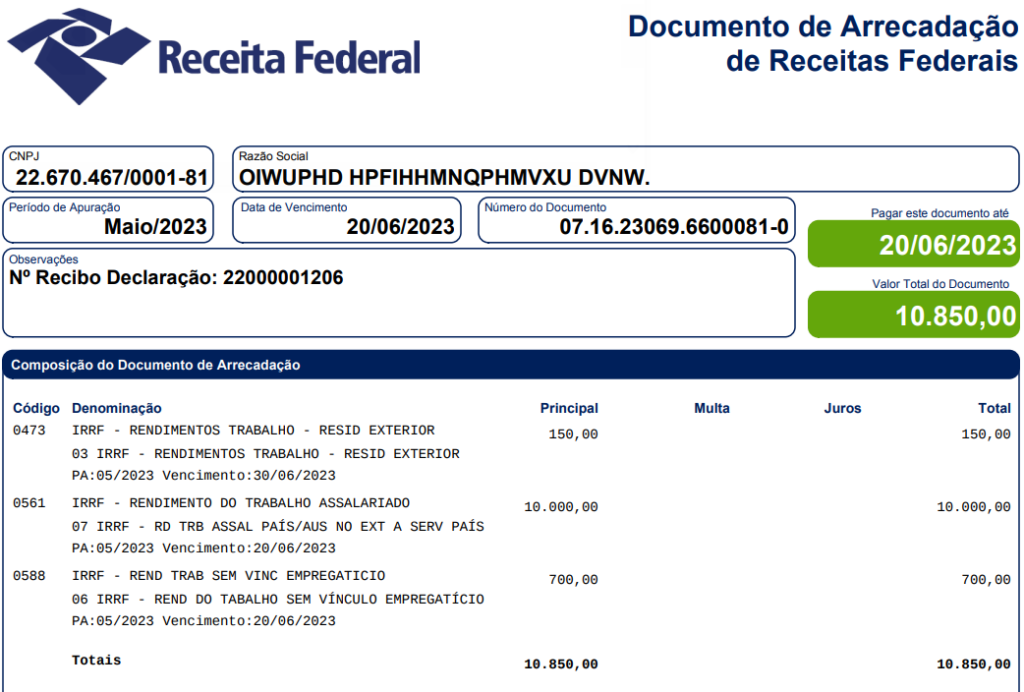
A seguir, são exibidas as telas da DCTFWeb com os valores de IRRF decorrentes de rendimentos do trabalho informados no eSocial.
Tela 1 – Grupo de tributos
Tela 2 – Detalhamento do grupo IRRF
Tela 3 - Filtro Origem eSocial
Tela 4 - Filtro grupo de tributo
Tela 5 - Tela de emissão do DARF
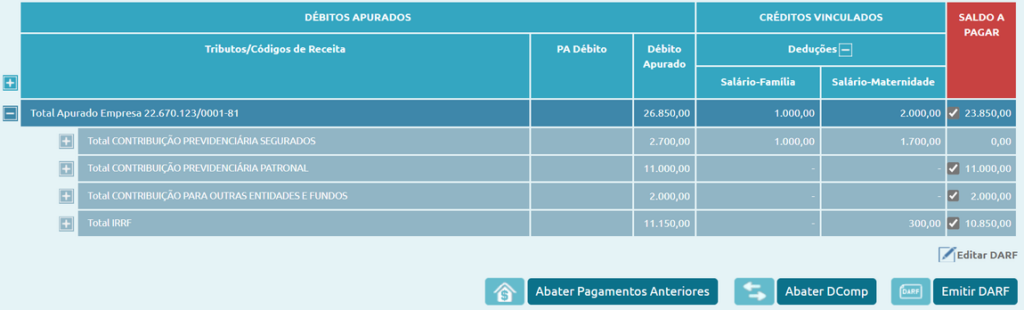
Tela 6 - DARF único com IRRF
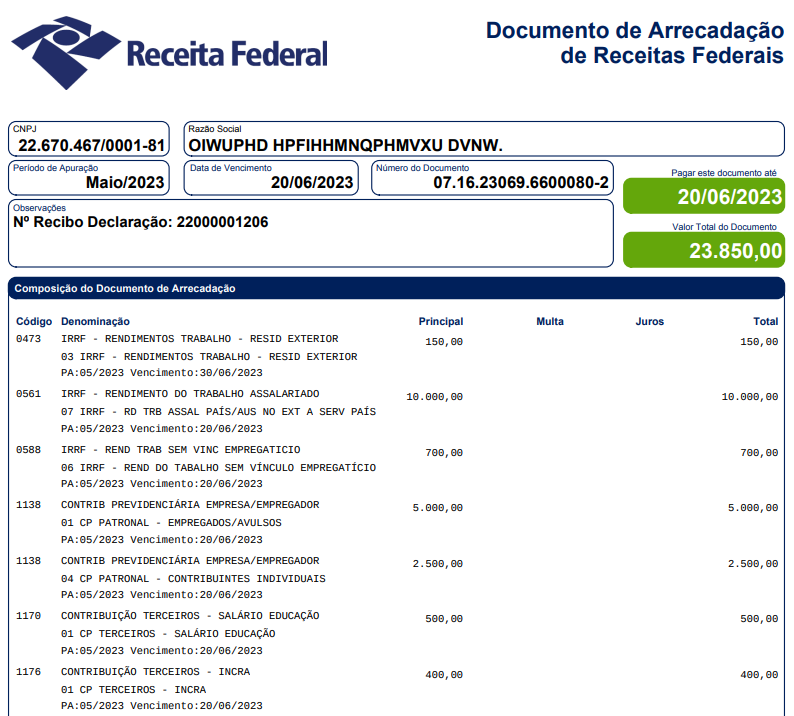
Tela 7 – DARF com IRRF apenas
Notícias Técnicas
Medidas alcançam contribuintes do Piauí, Rio de Janeiro e Mato Grosso, mas os benefícios ainda dependem de ratificação nacional e da legislação de cada estado
Medida entrou em vigor nesta segunda-feira (21) e preserva as demais regras da regulamentação de março
Interrupção afetará sistemas utilizados em operações de importação, exportação e procedimentos de comércio exterior
Programas permitem o direcionamento de recursos privados a iniciativas de pesquisa, capacitação e prestação de serviços médicos e assistenciais
A Solução de Consulta COSIT nº 179/2026 esclarece a tributação de valores do crédito-prêmio de IPI recebidos por decisão judicial transitada em julgado
A Solução de Consulta COSIT nº 178/2026 dispensa o recolhimento proporcional da Contribuição Previdenciária Patronal em situações específicas de ausência de faturamento
A Solução de Consulta COSIT nº 177/2026 esclarece que não é permitido apropriar créditos de PIS/Pasep e Cofins sobre energia elétrica autogerada e consumida na indústria ou excedente enviado à rede para compensação
A Solução de Consulta COSIT nº 176/2026 definiu que o monitoramento de trânsito não é serviço de segurança privada, sujeitando as receitas de radares e câmeras ao regime não cumulativo de PIS/Pasep e Cofins
A Solução de Consulta COSIT nº 175/2026 estabelece que os benefícios fiscais dos programas Prodepe-Importação e PEAP, de Pernambuco, devem ser integralmente tributados pela União
Notícias Empresariais
Um mês de faturamento alto não significa equilíbrio financeiro. Pequenas e médias empresas precisam acompanhar também o fluxo de caixa e as despesas para avaliar a real situação do negócio.
Uma empresa pode ter regras e controles de compliance bem estruturados e, ainda assim, estimular comportamentos incompatíveis com a integridade
A escolha da conta PJ deve considerar não apenas tarifas, mas também os recursos e práticas de gestão financeira que podem apoiar o crescimento da empresa
Automação comercial é um tema cada vez mais relevante no mundo dos negócios. Entenda sua vantagens
Crescer significa conquistar clientes, aumentar o faturamento, ampliar a equipe e fortalecer a presença da empresa no mercado
Como a governança da IA impacta a gestão de pessoas e evita problemas jurídicos no Brasil
Sebrae lança, nesta quarta-feira (23), edital para seleção de 20 empresas, com prazo de inscrição até 1º de outubro, no portal da plataforma Empreender Clima
Busca por negócios já operacionais cresce entre investidores e empresários que querem acelerar entrada em novos mercados
Plano de carreira, treinamento e participação nos negócios são estratégias usadas por multifranqueados para preparar funcionários para posições de liderança
Autenticação em múltiplas etapas, controle de dispositivos, monitoramento de transações e atenção a golpes de engenharia social fazem parte de uma rede de proteção para empresas no ambiente digital
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade