NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
11/09/2019 10:04:43
Simples Nacional sofre Exclusão por excesso de despesa
A exclusão ocorreu porque as despesas pagas em um determinado período superou mais de 20% dos valores recebidos pela empresa.
Autor: Jo NascimentoFonte: Siga o FiscoLink: http://sigaofisco.com.br/simples-nacional-sofre-exclusao-por-excesso-de-despesa/
A exclusão ocorreu porque as despesas pagas em um determinado período superou mais de 20% dos valores recebidos pela empresa.
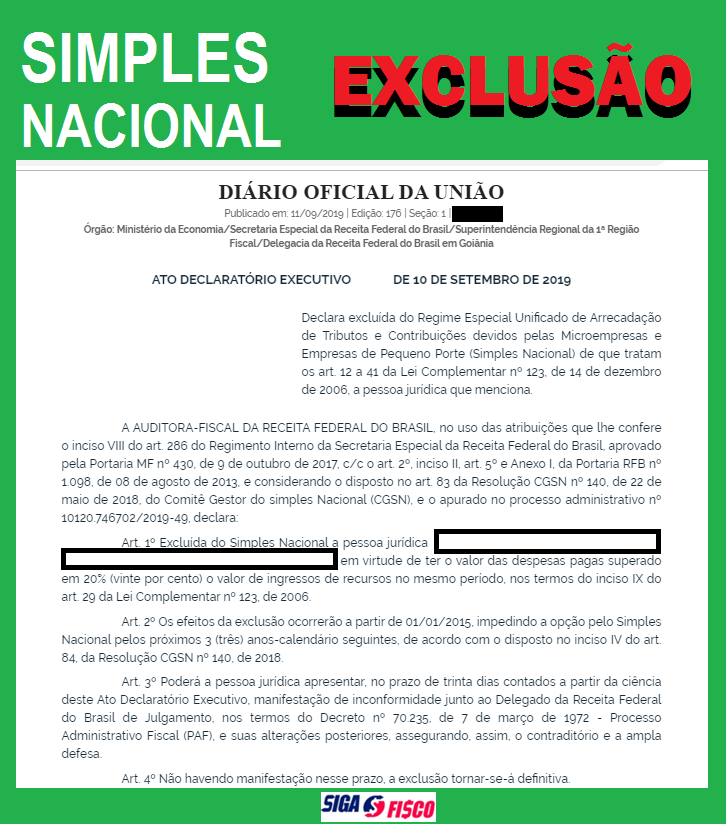
A Receita Federal excluiu de Ofício empresa optante pelo Simples Nacional em virtude de ter o valor das despesas pagas superado em 20% (vinte por cento) o valor de ingressos de recursos no mesmo período, nos termos do inciso IX do art. 29 da Lei Complementar nº 123, de 2006.
O que determina o inciso IV do Art. 84, da Resolução CGSN nº 140 de 2018
Art. 84. A exclusão de ofício da ME ou da EPP do Simples Nacional produzirá efeitos:
IV – a partir do próprio mês em que incorridas, hipótese em que a empresa ficará impedida de fazer nova opção pelo Simples Nacional nos 3 (três) anos-calendário subsequentes, nas seguintes hipóteses: (Lei Complementar nº 123, de 2006, art. 29, incisos II a XII e § 1º)
h) se for constatado que durante o ano-calendário o valor das despesas pagas supera em 20% (vinte por cento) o valor de ingressos de recursos no mesmo período, excluído o ano de início de atividade;
Efeitos da exclusão
Os efeitos da exclusão ocorrerão a partir do período que ocorreu a irregularidade, impedindo a opção pelo Simples Nacional pelos próximos 3 (três) anos-calendário seguintes, conforme dispõe o inciso IV do art. 84, da Resolução CGSN nº 140, de 2018.
Exemplo de exclusão por excesso de despesa
A empresa foi excluída do Simples Nacional com efeitos a partir de 01/01/2015, em razão das seguintes informações:
- Início de atividade 2013
- Receita auferida em 2015 R$ 2.150.000,00 – Informada no PGDAS-D
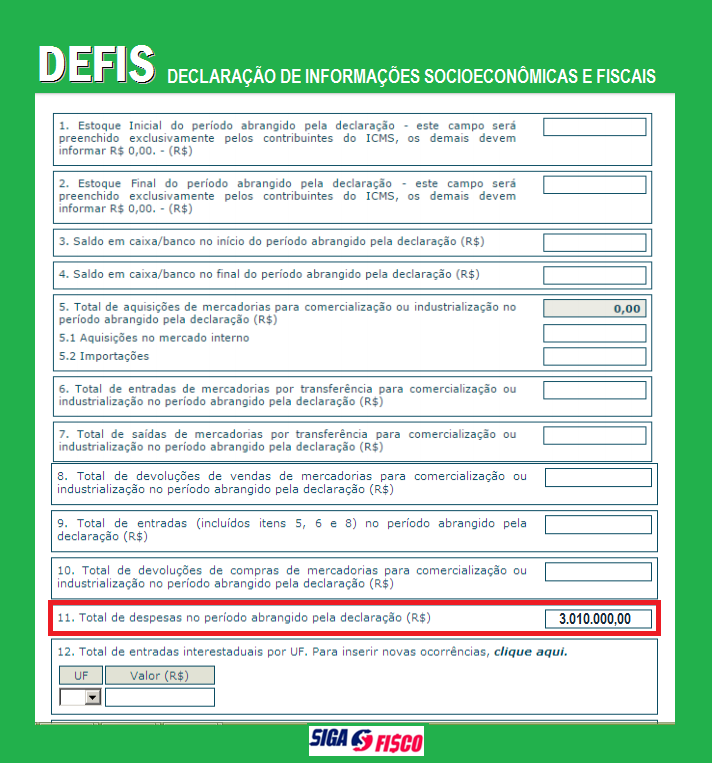
- Total de despesas em 2015 R$ 3.010.000,00 – Informadas na DEFIS
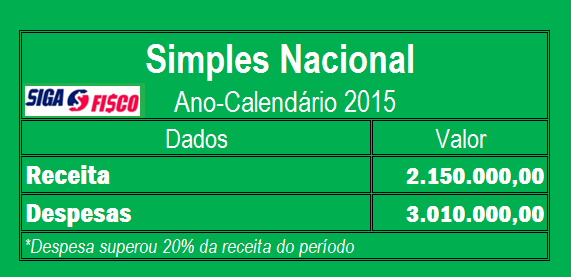
*Tabela ilustrativa – Observe a Regra de exclusão: a empresa será excluído do Simples Nacional se for constatado que durante o ano-calendário o valor das despesas pagas superar em 20% o valor de ingressos de recursos no mesmo período, excluído o ano de início de atividade.
Defesa – Manifestação de Inconformidade
Os motivos da exclusão não procedem? A empresa poderá apresentar, no prazo de trinta dias contados a partir da ciência deste Ato Declaratório Executivo, manifestação de inconformidade junto ao Delegado da Receita Federal do Brasil de Julgamento, nos termos do Decreto nº 70.235, de 7 de março de 1972 – Processo Administrativo Fiscal (PAF), e suas alterações posteriores, assegurando, assim, o contraditório e a ampla defesa.
Dados utilizados pela Receita Federal
A Receita Federal utilizou as informações do Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório – PGDAS-D e informações da DEFIS – Declaração de Informações Socioeconômicas e Fiscais.
PGDAS-D
As informações prestadas no PGDAS-D têm caráter declaratório, constituindo confissão de dívida e instrumento hábil e suficiente para a exigência dos tributos e contribuições.
A apuração no PGDAS-D deverá ser realizada e transmitida, mensalmente, ainda que a ME/EPP não tenha auferido receita em determinado mês, hipótese em que o campo de receita bruta deverá ser preenchido com valor igual a zero. Caso a ME/EPP permaneça inativa durante todo o ano-calendário, informará esta condição na DEFIS.
A DEFIS deve ser prestada por contribuinte optante do Simples Nacional por pelo menos um período por ela abrangido, ou para o qual exista processo administrativo formalizado em alguma unidade das administrações tributárias, quer seja Federal, Estadual, Distrital ou Municipal, que possa resultar em sua inclusão no Simples Nacional em período abrangido pela DEFIS.
As informações prestadas pelo contribuinte na DEFIS serão compartilhadas entre a RFB e os órgãos de fiscalização tributária dos Estados, Distrito Federal e municípios. (Lei Complementar nº 123, de 2006, art. 25, caput). A exigência da DEFIS não desobriga a prestação de informações relativas a terceiros. (Lei Complementar nº 123, de 2006, art. 26, § 3º)
A DEFIS é um módulo do PGDAS-D. O seu acesso se dá por meio do menu “DEFIS”
Resposta a Pergunta 12.5 do Simples Nacional:
12.5. Quais as situações que permitem a exclusão de ofício das ME e das EPP do Simples Nacional e a partir de quando ela produz efeitos?
A exclusão de ofício não depende de comunicação ou solicitação da ME ou EPP optante pelo Simples Nacional e, a partir de janeiro de 2012, produzirá efeitos:
a partir do próprio mês em que incorridas as seguintes hipóteses, impedindo-se nova opção pelo Simples Nacional pelos 3 (três) anos-calendários subsequentes, período que poderá ser elevado para 10 (dez) anos-calendários no caso do § 2º do art. 84 da Resolução CGSN nº 140, de 2018, quando:
- for constatado que durante o ano-calendário o valor das despesas pagas supera em 20% (vinte por cento) o valor de ingressos de recursos no mesmo período, excluído o ano de início de atividade;
Exclusão por débito
Setembro é o mês em que muitas empresas optantes pelo Simples Nacional recebem da Receita Federal Ato Declaratório de Exclusão do regime por possuir débitos.
A ME ou EPP será excluída a partir do ano-calendário subsequente ao da ciência do termo de exclusão, quando possuir débito com o Instituto Nacional do Seguro Social (INSS), ou com as Fazendas Públicas Federal, Estadual ou Municipal, cuja exigibilidade não esteja suspensa.
Nas hipóteses de exclusão de ofício por existência de débito, a comprovação da regularização do débito, no prazo de até 30 (trinta) dias contados a partir da ciência da exclusão de ofício, possibilitará a permanência da ME ou EPP como optante pelo Simples Nacional.
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade