Lucro Presumido não significa ausência de crédito de CBS
Área do Cliente
Notícia
14/08/2019 10:02:26
ICMS Diferido sobre pescados: Contribuinte ganha mais um mês para recolher o imposto
Contribuintes paulistas ganham mais 30 dias para recolher o ICMS Diferido sobre pescados
Autor: Jo NascimentoFonte: Siga o FiscoLink: http://sigaofisco.com.br/icms-diferido-sobre-pescados-contribuinte-ganha-mais-um-mes-para-recolher-o-imposto/
A Secretaria de Fazenda do Estado de São Paulo, atendendo ao pedido do SESCON-SP concedeu mais um mês para o contribuinte recolher o ICMS Diferido sobre as operações com pescados.
O ICMS Diferido sobre as operações com pescados de que trata o art. 391 do Regulamento abrange os contribuintes do RPA e também do Simples Nacional.
Entenda o caso:
Operação realizada pelo fisco paulista identificou que vários contribuintes deixaram de recolher o ICMS Diferido sobre as operações com pescados desde 2015 (Art. 391 do RICMS/00).
ICMS Diferido
Na prática o 1º da cadeia transfere através da figura tributária do Diferimento do imposto, a responsabilidade pelo recolhimento do ICMS sobre as operações com pescados (Art. 391 do RICMS/00).
Assim, quem recebe o pescado com o ICMS Diferido, deve ficar atento ao fato gerador do imposto, que ocorre com saída do estabelecimento, seja este varejista ou industrial.
Fato gerador do imposto é a interrupção do Diferimento, que ocorre:
Na data da saída do pescado do estabelecimento varejista ou na saída de produtos resultantes de sua industrialização (no caso de restaurantes, o da venda do alimento preparado).
Atualização do ICMS
O valor que deixou de ser pago em seus devidos vencimentos deve ser atualizado.
Cálculo do ICMS Diferido
Para calcular o valor do ICMS Diferido será utilizado o critério chamado “ cálculo por dentro”, Ou seja, o imposto compõe a sua própria base de cálculo, confira exemplo ilustrativo:
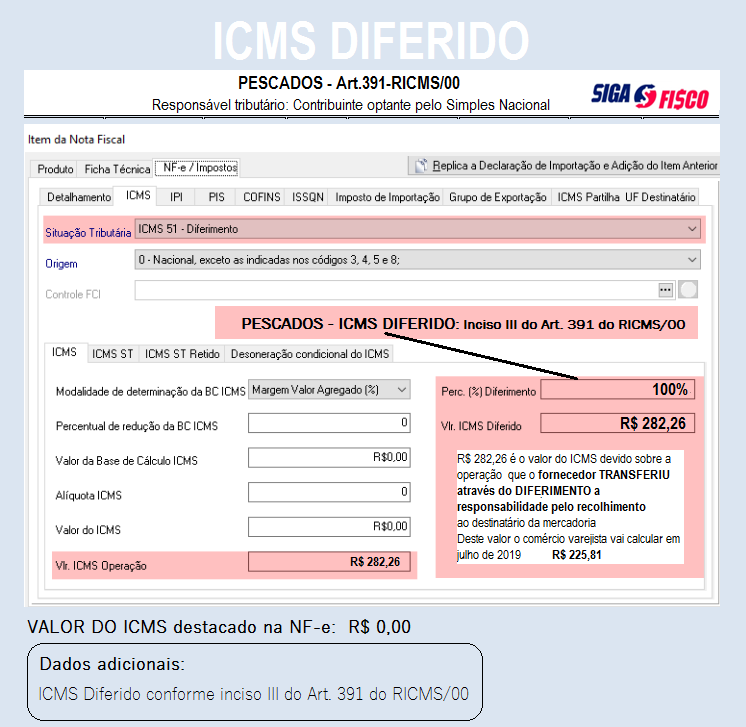
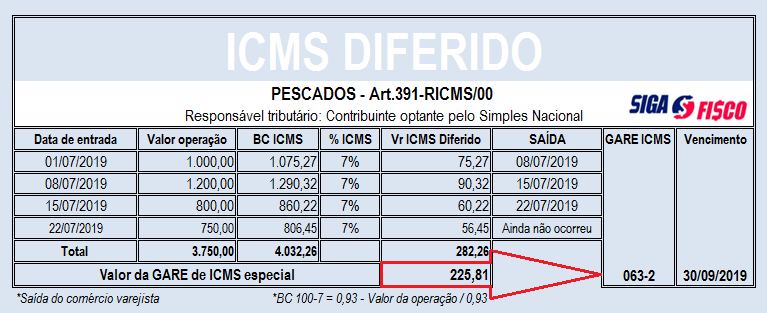
*Apenas ilustração do cálculo e fato gerador do imposto.
Assim, o valor do ICMS diferido deve ser calculado pelo responsável tributário conforme regras previstas na Decisão Normativa-CAT 1/2019, que dispõe sobre a Brase de Cálculo do Imposto nas Operações sujeitas ao diferimento.
O contribuinte que não aproveitar a oportunidade será autuado
Vale ressaltar que o contribuinte que recebeu notificação do fisco paulista para recolher o imposto no prazo de 30 dias (durante operação realizada em julho deste ano), a SEFAZ-SP atendendo pedido do SESCON-SP, concedeu mais 30 dias para pagamento, se assim não o fizer será atuado.
A oportunidade de regularização com o recolhimento do imposto, também se estende aos contribuintes que ainda não foram notificados.
De acordo com o Comunicado da SEFAZ-SP, está em estudo possibilidade de abertura de um parcelamento extraordinário destes débitos.
Confira íntegra do Comunicado emitido pela Secretaria da Fazenda do Estado de São Paulo:
Comunicado – Operação Pescados
Em atendimento às demandas dos contribuintes e de entidades representativas/relacionadas com a cadeia produtiva do setor de pescados (SESCON – Sindicato das Empresa de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informação e Pesquisas no Estado de São Paulo e ANR – Associação Nacional dos Restaurantes), acerca da recente ação de conformidade tributária chamada “Operação Pescados”, promovida pela Secretaria da Fazenda e Planejamento no tocante às operações tributadas pelo imposto sobre circulação de mercadorias (ICMS), o Coordenador da Administração Tributária, em consonância com os princípios estabelecidos pela Lei Complementar 1.320/18, que instituiu o Programa de Estímulo à Conformidade – Nos Conformes, comunica que fica prorrogado o prazo inicialmente estabelecido para autorregularização constante dos avisos de divergências encaminhados aos estabelecimentos acionados nos termos do Ofício Circular SUBFIS 02/2019, conforme abaixo disposto:
I – Estabelecimentos varejistas cuja atividade é o fornecimento de alimentação, optantes pelo regime especial de tributação previsto no Decreto 51.597/07 (carga tributária de 3,2% vedado o aproveitamento de créditos): o montante do imposto diferido, atualizado com juros e multa moratória, poderá ser lançado na GIA – Guia de Informação e Apuração de referência agosto/2019, que deverá ser entregue impreterivelmente dentro do prazo regular estabelecido pela legislação, conforme procedimentos descritos no tópico “Procedimentos para Declaração do Débito na GIA”.
II – Estabelecimentos varejistas, enquadrados no Simples Nacional: o montante do imposto diferido, atualizado com juros e multa moratória, poderá ser lançado na DeSTDA – Declaração de Substituição Tributária, Diferencial de Alíquota e antecipação de referência agosto/2019, que deverá ser entregue impreterivelmente dentro do prazo regular estabelecido pela legislação, conforme procedimentos descritos no tópico “Procedimentos para Declaração do Débito na DeSTDA”.
Esclarece que, caso ainda não tenha sido efetuado o lançamento do ICMS diferido na circulação de pescados, previsto no artigo 391 do RICMS/SP, em decorrência das operações realizadas entre janeiro de 2015 e março de 2018, o devido recolhimento também deverá ser realizado por todos os demais contribuintes varejistas enquadrados tanto no Regime do Simples Nacional, como pelos optantes pelo Regime Especial de Tributação previsto no Decreto 51.597/07 (carga tributária de 3,2%), mesmo que não tenham recebido o Aviso de Autorregularização por parte deste Fisco, vez que poderão ser alcançados pela segunda etapa da Operação Pescados, a qual será executada para constituição dos possíveis débitos identificados por meio de lavratura de auto de infração e imposição de multa punitiva.
Destaca-se ainda, que para os contribuintes varejistas que adquirem pescados ao abrigo do diferimento, que o ICMS diferido continua sendo devido, cabendo seguir os procedimentos descritos nesse comunicado nas aquisições mensais.
PROCEDIMENTOS PARA DECLARAÇÃO DO DÉBITO NA GIA:
No programa GIA:
1) Na aba “Apuração do ICMS”, clicar no campo 052 – Outros Débitos;
2) Clicar no botão Incluir Outras Ocorrências…, código de subitem 002.99;
3) Incluir como Ocorrência: “Pescados – Autorregularização – Nos Conformes”;
4) Incluir como Fundamentação Legal: “Artigo 391 do RICMS”;
5) Incluir o valor do imposto atualizado.
Detalhes sobre elaboração e envio de GIA podem ser consultadas no endereço:https://portal.fazenda.sp.gov.br/servicos/gia/Paginas/Downloads.aspx
PROCEDIMENTOS PARA DECLARAÇÃO DO DÉBITO NA DeSTDA:
No programa DeSTDA, lançar o valor do imposto atualizado no campo “ICMS ST Operações Antecedentes”, na aba ST – Substituto Tributário.
Detalhes sobre elaboração e envio da DeSTDA podem ser consultados no endereço:
https://portal.fazenda.sp.gov.br/servicos/simples/Paginas/Downloads.aspx
Manual e aplicativo atualizados podem ser obtidos diretamente através do endereço http://www.sedif.pe.gov.br/
PROCEDIMENTO PARA ATUALIZAÇÃO DOS VALORES:
A apuração do valor a ser recolhido é de inteira responsabilidade do contribuinte, independentemente de prévio aviso de divergências encaminhado pela Sefaz contendo o possível valor da diferença do imposto não recolhido.
Para a apuração do valor devido, informa que:
1) Integra a base de cálculo do ICMS o montante do próprio imposto incidente na entrada de mercadoria com diferimento (Decisão Normativa CAT- 1, de 30-5-2019 (DOE 31-05-2019));
2) A data base para atualização monetária é a data da saída do estabelecimento varejista ou a saída de produtos resultantes de sua industrialização (no caso de restaurantes, o da venda do alimento preparado);
3) Os valores devem ser atualizados aplicando-se 10% (de multa de mora e os juros calculados de acordo com a “Tabela Prática para Cálculo dos Juros de Mora para os débitos de ICMS” divulgada através de comunicado DICAR (no Portal de Legislação Tributária, selecionar o link Comunicados DA, ano 2019).
Ressalta que, caso não houvesse previsão de diferimento na legislação tributária, na operação de venda para os varejistas, o imposto teria sido destacado no documento fiscal e não permitiria quaisquer créditos para os contribuintes selecionados nesta ação. Logo, ao se considerar o diferimento vigente e que as saídas desses estabelecimentos naturalmente englobam as entradas de pescados e que tais saídas foram objeto de regular lançamento nos termos da legislação, não há que se confundir o imposto devido pela saída com o imposto diferido que também deve ser pago nesse momento (saída), porém, considerando o valor das entradas. Pois, em que pese o momento do fato gerador ser a sua saída, nos termos do Artigo 430 do RICMS/00, a pessoa em cujo estabelecimento se realizar qualquer operação prevista como momento do lançamento do imposto diferido ou suspenso, efetuará, na qualidade de responsável, o pagamento correspondente às saídas ou prestações anteriores.
PROCEDIMENTOS PARA EMISSÃO DA GARE/DARE:
Após a autorregularização, mediante lançamento na respectiva declaração (DeSTDA /GIA), o documento de arrecadação poderá ser emitido na conta fiscal do ICMS, por meio do menu “Conta Fiscal”, item “Valores Atualizados dos Débitos” no dia seguinte ao da entrega da declaração.
Por oportuno, e sensível à demanda do setor, comunica, ainda no âmbito do Programa Nos Conformes, que a Sefaz avalia a possibilidade da abertura de parcelamento extraordinário para os débitos fiscais relacionados com o ICMS devido por substituição tributária, através de publicação de Resolução SFP.
GUSTAVO DE MAGALHÃES GAUDIE LEY
Coordenador da Administração Tributária
Notícias Técnicas
O que muda com a nova tributação sobre o consumo em 2027
A Cosit nº 193/2026 esclarece quando atividades de IA, automação e integração de sistemas podem ser consideradas inovação tecnológica para fins dos incentivos fiscais da Lei do Bem
A Cosit nº 191/2026 determina que a receita acumulada durante o Simei também seja considerada no cálculo do fator “r” após a migração para o Simples Nacional
A Cosit nº 188/2026 define que o 13º salário proporcional referente ao aviso prévio indenizado tem natureza salarial e deve integrar a base de cálculo do IRPF na rescisão
A Cosit nº 187/2026 esclarece regras sobre a tributação de subvenções governamentais e a obrigatoriedade de informar esses benefícios na Dirbi
O STJ manteve a incidência de IRPJ e CSLL sobre valores de diferimento de ICMS, aplicando as regras da Lei nº 14.789/2023. A decisão reforça a tributação federal sobre benefícios fiscais de ICMS no novo regime
A Resolução CGSN nº 194/2026 altera os prazos e condições para opções pelo Simples Nacional e pelo regime regular de IBS e CBS com efeitos em 2027
A partir de 2027, a alíquota da CSLL para resseguradoras locais cairá de 15% para 9%. Em 2030, essas empresas também deixarão de pagar o adicional de 10% do IR
Transição para CBS e IBS exige mais do que adequação fiscal: contador passa a participar de decisões sobre processos, sistemas, preços, contratos e estratégia
Notícias Empresariais
Aceitar desafios antes de dominar todas as respostas parece arriscado, mas algumas competências profissionais só aparecem depois que a responsabilidade chega
Regras e controles são necessários, mas o excesso pode limitar a capacidade da empresa de experimentar, questionar e tomar decisões
Processos seletivos valorizam cada vez mais pensamento analítico, adaptação, comunicação, liderança e domínio de novas tecnologias, além da capacidade de aprender e lidar com novos desafios
Diagnóstico avalia práticas de inclusão e ajuda empresas a identificar oportunidades para fortalecer a cultura organizacional, a reputação e a relação com diferentes públicos
Sebrae orienta empreendedores sobre passos essenciais antes de buscar investidores, para saber se sua empresa precisa de clientes, parceiros ou capital
Descubra como a retenção de impostos na fonte afetará a liquidez do seu negócio e as estratégias contábeis para antecipar essa transição
Nova regra do Banco Central começa a valer nesta quinta-feira (1º) e deixa pagamento mais flexível
A cinco dias do primeiro turno do pleito, as tensões podem aumentar dentro do ambiente de trabalho. Especialistas dão dicas de como líderes podem conduzir o tema
A iniciativa é da Advocacia-Geral da União (AGU), por meio da Procuradoria-Geral Federal (PGF) e da Procuradoria-Geral da Fazenda Nacional (PGFN)
Uma meta-análise de 515 estudos e 788 mil trabalhadores mostra que o estresse não vem só da sobrecarga: falta de clareza e demandas contraditórias também pesam
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade