Revisões reforçam a análise de riscos e evidências e ampliam as informações sobre continuidade operacional no relatório do auditor
Área do Cliente
Notícia
19/07/2019 10:07:16
ICMS diferido aplica-se ao Simples Nacional
A figura tributária do ICMS diferido, conhecida como substituição tributária para trás aplica-se ao Simples Nacional
Autor: Jo NascimentoFonte: Siga o FiscoLink: http://sigaofisco.com.br/icms-diferido-aplica-se-ao-simples-nacional/
A figura tributária do ICMS diferido, conhecida como substituição tributária para trás aplica-se ao Simples Nacional
Diferimento do ICMS é uma figura tributária esquecida, porque quem emite o documento fiscal com o imposto diferido para outro momento, também transfere a responsabilidade pelo recolhimento do imposto. E é aqui que mora o perigo de equívocos, principalmente depois do advento da implantação da rotina de importação de documentos fiscais.
O que é Diferimento do ICMS?
O ICMS diferido é uma modalidade de substituição tributária.
O diferimento é uma espécie de substituição tributária, em que ocorre a postergação ou adiamento do pagamento do imposto cuja obrigatoriedade do pagamento do ICMS é transferida a um terceiro.
O diferimento do lançamento do ICMS devido é uma modalidade de substituição tributária, cujo responsável tributário (adquirente da mercadoria) deve recolher o imposto referente ás operações anteriores. Modalidade esta conhecida de “substituição tributária para trás”.
Diferimento x Simples Nacional
O diferimento é uma forma de substituição tributária, na qual há a postergação do pagamento do ICMS para o próximo da cadeia tributária. Assim o diferimento do ICMS é aplicável às operações realizadas pelos contribuintes pelo Simples Nacional, conforme dispõe o artigo 13, § 1°, inciso XIII, alínea “a”, da Lei Complementar n° 123/2006.
- Adquirente responsável tributário pelo recolhimento do ICMS diferido
O ICMS Diferido recolhido pelo responsável tributário não interfere na apuração do DAS – Documento de Arrecadação do Simples Nacional.
- Fornecedor de mercadorias sujeitas ao ICMS Diferido
Quando há diferimento do ICMS sobre a operação, o contribuinte optante pelo Simples Nacional não vai calcular a parcela destinada ao ICMS no PGDAS-D. Porque sobre esta operação será transferida e responsabilidade pelo recolhimento do imposto.
Fato gerador do imposto – Momento de encerramento do diferimento
Para identificar o fato gerador do ICMS diferido é necessário observar o fato descrito na legislação.
Em se tratando de operações com pescados realizadas no Estado de São Paulo, o inciso III do Art. 391 do RICMS/00 determina como fato gerador do ICMS diferido a Saída da mercadoria do estabelecimento varejista.
Base de cálculo do Imposto
É o valor da operação de entrada da mercadoria.
Alíquota do Imposto
De acordo com o percentual estabelecido na legislação do Estado.
Vencimento do imposto em SP
O contribuinte do ICMS paulista optante pelo Simples Nacional, pode recolher o imposto até o último dia do 2º mês da ocorrência do fato gerador (inciso III do Art. 430 do RICMS/00).
Exemplo: fato gerador julho de 2019, vencimento último dia de setembro de 2019.
Código de recolhimento do ICMS Diferido em SP
O recolhimento do imposto deve ser feito através da guia de recolhimento especial, sob o código 063-2.
Confira ilustração de Ementa da Resposta à Consulta Tributária 18295/2018 do Estado de São Paulo:
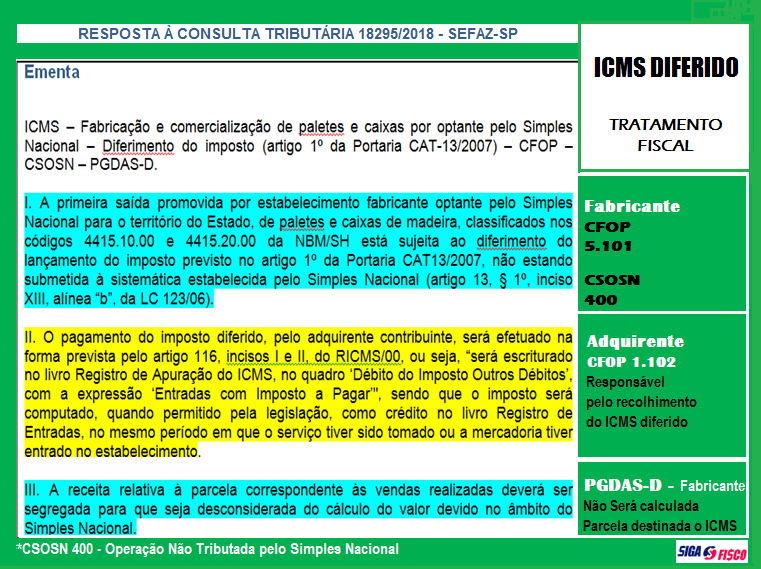
*Ilustração de informações de uma Resposta a Consulta Tributária de SP, que trata de operação com ICMS diferido envolvendo contribuinte optante pelo Simples Nacional.
Cuidados com as operações
Para evitar equívocos tributários, antes de iniciar a operação analise todas as regras tributárias aplicáveis.
Não existe “almoço grátis”
Já ouviu falar que não existe “almoço grátis”? Alguém deve recolher o imposto. Se você recebeu mercadoria sem recolhimento do ICMS, analise o motivo. Pode ser que você seja o responsável pelo recolhimento do imposto, ainda que optante pelo Simples Nacional. E isto não tem nada haver com o ICMS calculado no DAS – Documento de Arrecadação do Simples Nacional.
Deixou de recolher ICMS diferido? Fisco paulista realiza operação em restaurantes e identifica falta de recolhimento do imposto e dá prazo para contribuinte regularizar, confira:
ICMS Diferido sobre pescados é alvo de Verificação Fiscal em SP
A Secretaria da Fazenda e Planejamento deu início no último dia 11 deste me, a primeira fase da ação que tem o objetivo de alertar mais de 1,1 mil varejistas e restaurantes paulistas sobre a falta de pagamento de R$ 150 milhões de ICMS na venda de pescados.
O varejo e os fornecedores de refeições, quando promovem a venda deste tipo de produto, ficam responsáveis pelo pagamento do ICMS referente às operações anteriores (pela chamada “quebra do diferimento”). No entanto, a partir do cruzamento de dados o Fisco paulista identificou indícios de falta de pagamento do imposto.
Automatização das rotinas fiscais
Não podemos negar que a importação de documentos fiscais é um grande avanço, pois o trabalho de lançamento de notas fiscais não trás conhecimento ao profissional. No entanto se for implantada apenas a rotina de importação de Notas Fiscais corre-se o risco de assumir diversos erros na escrituração e apuração dos tributos.
Antes de implantar a rotina de importação de notas fiscais, proceda a parametrização das operações, principalmente no que diz respeito à entrada de mercadorias e serviços. Os mais desavisados acham que devem apenas importar o documento fiscal e a escrituração já está pronta..
Operações fiscais e Autuações
Resultado de anos de escrituração de documentos fiscais sem a devida análise! Somos a favor da automatização das rotinas fiscais (principalmente depois do advento da Nota Fiscal eletrônica), desde que pautada em estudo e devida atenção no que diz respeito às operações.
Existem diversas ferramentas de automação fiscal no mercado, principalmente de importação de notas fiscais, mas é necessário analisar antes de comprar.
Ponto crítico: Sim é necessário automatizar as rotinas fiscais, mas é preciso também garantir a conformidade das informações com base nas regras tributárias vigentes.
Diferimento do ICMS, uma figura tributária esquecida e perigosa para o contribuinte responsável pelo recolhimento do imposto.
Para evitar transtornos e autuações a automatização fiscal deve ser acompanhada de inteligência fiscal.
Notícias Técnicas
Prazo de 30 de setembro vale para os participantes do programa de autorregularização da Receita Federal; pagamento ou parcelamento dos tributos pode ser feito até 30 de novembro
Convocados e voluntários podem acumular até seis dias de folga; saiba como comprovar
Lucro Presumido não significa ausência de crédito de CBS
O que muda com a nova tributação sobre o consumo em 2027
A Cosit nº 193/2026 esclarece quando atividades de IA, automação e integração de sistemas podem ser consideradas inovação tecnológica para fins dos incentivos fiscais da Lei do Bem
A Cosit nº 191/2026 determina que a receita acumulada durante o Simei também seja considerada no cálculo do fator “r” após a migração para o Simples Nacional
A Cosit nº 188/2026 define que o 13º salário proporcional referente ao aviso prévio indenizado tem natureza salarial e deve integrar a base de cálculo do IRPF na rescisão
A Cosit nº 187/2026 esclarece regras sobre a tributação de subvenções governamentais e a obrigatoriedade de informar esses benefícios na Dirbi
O STJ manteve a incidência de IRPJ e CSLL sobre valores de diferimento de ICMS, aplicando as regras da Lei nº 14.789/2023. A decisão reforça a tributação federal sobre benefícios fiscais de ICMS no novo regime
Notícias Empresariais
Aceitar desafios antes de dominar todas as respostas parece arriscado, mas algumas competências profissionais só aparecem depois que a responsabilidade chega
Regras e controles são necessários, mas o excesso pode limitar a capacidade da empresa de experimentar, questionar e tomar decisões
Processos seletivos valorizam cada vez mais pensamento analítico, adaptação, comunicação, liderança e domínio de novas tecnologias, além da capacidade de aprender e lidar com novos desafios
Diagnóstico avalia práticas de inclusão e ajuda empresas a identificar oportunidades para fortalecer a cultura organizacional, a reputação e a relação com diferentes públicos
Sebrae orienta empreendedores sobre passos essenciais antes de buscar investidores, para saber se sua empresa precisa de clientes, parceiros ou capital
Descubra como a retenção de impostos na fonte afetará a liquidez do seu negócio e as estratégias contábeis para antecipar essa transição
Nova regra do Banco Central começa a valer nesta quinta-feira (1º) e deixa pagamento mais flexível
A cinco dias do primeiro turno do pleito, as tensões podem aumentar dentro do ambiente de trabalho. Especialistas dão dicas de como líderes podem conduzir o tema
A iniciativa é da Advocacia-Geral da União (AGU), por meio da Procuradoria-Geral Federal (PGF) e da Procuradoria-Geral da Fazenda Nacional (PGFN)
Uma meta-análise de 515 estudos e 788 mil trabalhadores mostra que o estresse não vem só da sobrecarga: falta de clareza e demandas contraditórias também pesam
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade