Revisões reforçam a análise de riscos e evidências e ampliam as informações sobre continuidade operacional no relatório do auditor
Área do Cliente
Notícia
04/04/2019 09:57:37
NF-e – Regras de cancelamento
A Nota Fiscal Eletrônica NF-e modelo 55, instituída pelo Ajuste SINEF 07/2005, está em operação há muito tempo, mas ainda hoje surgem dúvidas sobre este documento eletrônico, principalmente no que tange ao evento de cancelamento.
Fonte: Siga o FiscoLink: https://sigaofisco.com.br/nf-e-regras-de-cancelamento/
A nota fiscal foi emitida com erros, será que o documento pode ser cancelado?
A Nota Fiscal Eletrônica NF-e modelo 55, instituída pelo Ajuste SINEF 07/2005, está em operação há muito tempo, mas ainda hoje surgem dúvidas sobre este documento eletrônico, principalmente no que tange ao evento de cancelamento.
Requisitos para cancelar a NF-e:
1 – Não ocorrência do fator gerador do imposto, ou seja, a mercadoria não pode ter saído do estabelecimento.
2 – O cancelamento deve ocorrer no prazo regulamentar de 24 horas contados da autorização.
Curiosidades no Estado de São Paulo
Depois das 24 horas o contribuinte consegue cancelar a NF-e? Sim, porém fica sujeito à multa, de acordo com as regras no Estado (item z1 do Inciso IV do artigo 527 do Regulamento do ICMS).
Art. 527 do RICMS – inciso IV – infrações relativas a documentos fiscais e impressos fiscais:
z1) falta de solicitação de cancelamento de documento fiscal eletrônico, quando exigido pela legislação, ou solicitação de cancelamento desses documentos após transcurso do prazo regulamentar – multa equivalente a 10% (dez por cento) do valor da operação ou prestação constante do documento, nunca inferior a 15 (quinze) UFESPs, por documento ou impresso;
no caso de solicitação após transcurso do prazo regulamentar, multa equivalente a 1% (um por cento) do valor da operação ou prestação constante do documento, nunca inferior a 6 (seis) UFESPs, por documento ou impresso; (Alínea acrescentada pelo Decreto 55.437, de 17-02-2010; DOE 18-02-2010; Efeitos a partir de 23-12-2009)
Para cancelar a NF-e após 480 horas contadas da autorização, o contribuinte deverá elaborar requerimento e protocolar junto ao Posto Fiscal de jurisdição.
Confira o que determina a SEFAZ-SP sobre o cancelamento da NF-e:
Quais são as condições e prazos para o cancelamento de uma NF-e?
Somente poderá ser cancelada uma NF-e cujo uso tenha sido previamente autorizado pelo Fisco (protocolo “Autorização de Uso”) e desde que não tenha ainda ocorrido o fato gerador, ou seja, em regra, ainda não tenha ocorrido a saída da mercadoria do estabelecimento.
Prazo regulamentar para cancelar a NF-e
O prazo máximo para cancelamento de uma NF-e no Estado de São Paulo é de 24 horas a partir da autorização de uso.
Para proceder ao cancelamento, o emitente deverá fazer um pedido específico gerando um arquivo XML para isso. Da mesma forma que a emissão de uma NF-e de circulação de mercadorias, o pedido de cancelamento também deverá ser autorizado pela SEFAZ. O Layout do arquivo de solicitação de cancelamento poderá ser consultado no Manual de Integração do Contribuinte, disponível na seção Downloads.
Cancelamento da NF-e após as 24 horas
Após o prazo regulamentar de 24 horas da autorização de uso da NF-e, os Pedidos de Cancelamento de NF-e transmitidos à Secretaria da Fazenda serão recebidos via sistema até 480 horas da Autorização de Uso da NF-e, porém neste segundo caso o emitente fica sujeito à penalidade prevista no item z1 do Inciso IV do artigo 527 do Regulamento do ICMS.
Cancelamento após o prazo de 480 horas
Após este prazo de 480 horas da autorização de uso da NF-e, a NF-e pode ser cancelada somente com a aprovação do Posto Fiscal de vinculação. O pedido deve ser acompanhado da:
1. chave de acesso da NF-e a ser cancelada extemporaneamente;
2. folha do livro Registro de Saídas e/ou Entradas, correspondente ao lançamento da operação ou prestação ou declaração de que faz uso da EFD (Escrituração Fiscal Digital);
3. comprovação de que a operação não ocorreu:
– declaração firmada pelo representante legal do destinatário/remetente paulista da NF-e de que faz uso da Escrituração Fiscal Digital ou, não sendo este o caso, declaração firmada pelo representante legal do destinatário/remetente paulista da NF-e que não ocorreu a operação e de que não utilizou como crédito o valor do imposto registrado no documento fiscal ou;
– tratando-se de pedido que envolva estabelecimento situado em outra unidade da Federação, cópia de correspondência entregue pelo destinatário à repartição fiscal do seu domicílio, em que declare que não utilizou como crédito, ou que estornou, a quantia restituenda ou compensada.
4. declaração firmada pelo representante legal e os motivos que impediram o cancelamento tempestivo da NF-e.
A resposta do pedido será enviada via Domicílio Eletrônico do Contribuinte – DEC.
Após a autorização do Posto Fiscal de vinculação, o emitente da NF-e deve transmitir o cancelamento da NF-e como evento, via sistema, dentro do prazo de 15 dias.
O status de uma NF-e (autorizada, cancelada, etc) sempre poderá ser consultada no site da Secretaria da Fazenda do Estado da empresa emitente ou no site nacional da Nota Fiscal Eletrônica (www.nfe.fazenda.gov.br).
Questões comuns sobre o cancelamento da NF-e
Na prática o contribuinte pergunta no dia a dia para o seu contador:
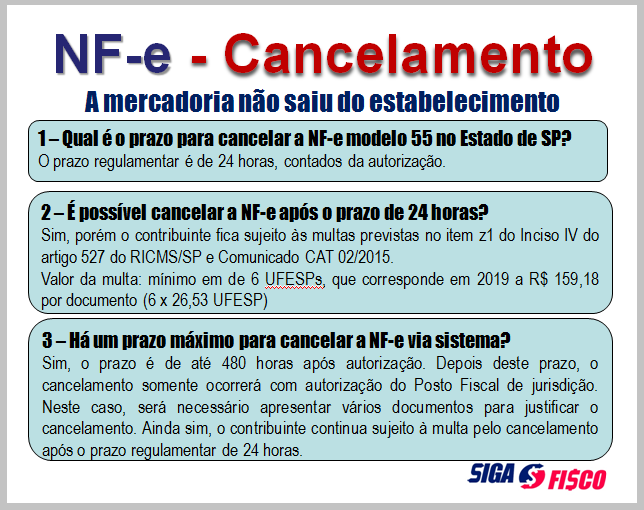
Portanto se a mercadoria já circulou não há que se falar em cancelamento da NF-e. Sobre este tema confira a Ementa da Resposta a Consulta Tributária 16922/2017, de 05 de Janeiro de 2018.
Disponibilizado no site da SEFAZ em 01/02/2018.
| Ementa
ICMS – Obrigações acessórias –- Alteração na NF-e, após sua emissão, relativa à quantidade de mercadorias e ao valor total da operação – Mercadorias já recebidas pelo destinatário. I. Uma vez emitida a Nota Fiscal Eletrônica (NF-e) e ocorrida a circulação da mercadoria, não há que se falar em cancelamento do documento fiscal emitido ou em Carta de Correção Eletrônica (ocorrências no valor da operação não são passíveis de correção). |
Escrituração da NF-e cancelada
Vale lembrar que a NF-e cancelada deve ser escriturada nos Livros Fiscais (inciso III do Art. 39 da Portaria CAT 162/2008).
Identificou que a NF-e foi emitida com erro? Corre para cancelar o documento no prazo de até 24 horas contados da autorização de uso, sob pena de ficar sujeito à multa.
Legislação sobre a NF-e:
Ajuste SINIEF 07/2005
SP – Portaria CAT 162/2008
SP – Comunicado CAT 02/2015
Notícias Técnicas
Prazo de 30 de setembro vale para os participantes do programa de autorregularização da Receita Federal; pagamento ou parcelamento dos tributos pode ser feito até 30 de novembro
Convocados e voluntários podem acumular até seis dias de folga; saiba como comprovar
Lucro Presumido não significa ausência de crédito de CBS
O que muda com a nova tributação sobre o consumo em 2027
A Cosit nº 193/2026 esclarece quando atividades de IA, automação e integração de sistemas podem ser consideradas inovação tecnológica para fins dos incentivos fiscais da Lei do Bem
A Cosit nº 191/2026 determina que a receita acumulada durante o Simei também seja considerada no cálculo do fator “r” após a migração para o Simples Nacional
A Cosit nº 188/2026 define que o 13º salário proporcional referente ao aviso prévio indenizado tem natureza salarial e deve integrar a base de cálculo do IRPF na rescisão
A Cosit nº 187/2026 esclarece regras sobre a tributação de subvenções governamentais e a obrigatoriedade de informar esses benefícios na Dirbi
O STJ manteve a incidência de IRPJ e CSLL sobre valores de diferimento de ICMS, aplicando as regras da Lei nº 14.789/2023. A decisão reforça a tributação federal sobre benefícios fiscais de ICMS no novo regime
Notícias Empresariais
Aceitar desafios antes de dominar todas as respostas parece arriscado, mas algumas competências profissionais só aparecem depois que a responsabilidade chega
Regras e controles são necessários, mas o excesso pode limitar a capacidade da empresa de experimentar, questionar e tomar decisões
Processos seletivos valorizam cada vez mais pensamento analítico, adaptação, comunicação, liderança e domínio de novas tecnologias, além da capacidade de aprender e lidar com novos desafios
Diagnóstico avalia práticas de inclusão e ajuda empresas a identificar oportunidades para fortalecer a cultura organizacional, a reputação e a relação com diferentes públicos
Sebrae orienta empreendedores sobre passos essenciais antes de buscar investidores, para saber se sua empresa precisa de clientes, parceiros ou capital
Descubra como a retenção de impostos na fonte afetará a liquidez do seu negócio e as estratégias contábeis para antecipar essa transição
Nova regra do Banco Central começa a valer nesta quinta-feira (1º) e deixa pagamento mais flexível
A cinco dias do primeiro turno do pleito, as tensões podem aumentar dentro do ambiente de trabalho. Especialistas dão dicas de como líderes podem conduzir o tema
A iniciativa é da Advocacia-Geral da União (AGU), por meio da Procuradoria-Geral Federal (PGF) e da Procuradoria-Geral da Fazenda Nacional (PGFN)
Uma meta-análise de 515 estudos e 788 mil trabalhadores mostra que o estresse não vem só da sobrecarga: falta de clareza e demandas contraditórias também pesam
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade