NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
03/04/2019 10:21:23
Simples Nacional – Devolução superior ao valor da receita
Devolução de mercadoria superior ao valor da receita do mês, como resolver?
Fonte: Siga o FiscoLink: https://sigaofisco.com.br/simples-nacional-devolucao-superior-ao-valor-da-receita/
Parece impossível? Mas infelizmente não é, pode ocorrer que a devolução de venda de mercadorias em uma empresa em determinado mês supere o valor da receita.
Se isto ocorrer, o valor excedente à receita poderá ser aproveitado nos meses subsequentes?
Se o valor da devolução de venda de mercadoria no mês for superior à receita, o saldo remanescente deverá ser abatido dos meses subsequentes até zerar o valor, é o que determina o artigo 17 da Resolução do CGSN 140/2018 e resposta à questão 7.19 do Portal do Simples Nacional.
Assim, caso o valor da mercadoria devolvida seja superior ao da receita bruta total ou das receitas segregadas relativas ao mês da devolução, o saldo remanescente deverá ser deduzido nos meses subsequentes, até ser integralmente deduzido.
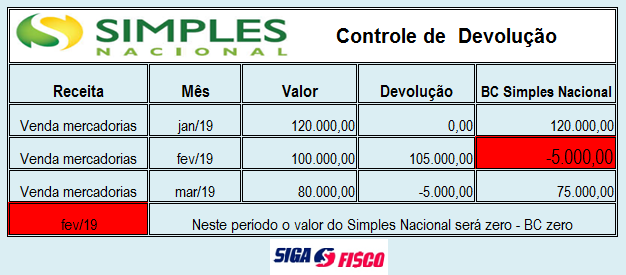
Neste exemplo, no mês fevereiro a base de cálculo do Simples será zero. E em março foi deduzido da receita o saldo remanescente da devolução de fevereiro na importância de R$ 5.000,00 (cinco mil reais).
Considerando o exemplo acima, o valor da receita bruta acumulada em 2019 é de R$ 195.000,00 (Receita de Venda R$ 300.000,00 – Devolução R$ 105.000,00).
Confira a questão 7.19 publicada no Portal do Simples Nacional.
7.19. Como calcular o Simples Nacional no caso de a venda ser cancelada em período de apuração posterior ao da venda? Na hipótese de cancelamento de documento fiscal, nas situações autorizadas pelo respectivo ente federado, o valor do documento cancelado deve ser deduzido no período de apuração no qual tenha havido a tributação originária, quando o cancelamento se der em período posterior. Exemplo: em abril/2017, a empresa XYZ Ltda EPP emitiu uma NF de venda no valor de R$ 50,00. Em maio/2017, ela cancela a NF. Então ela precisa, no PGDAS-D, deduzir R$ 50,00 do valor da receita bruta de vendas relativo ao PA (período de apuração) de abril/2017.
Quando for emitido novo documento fiscal em substituição ao cancelado, o valor correspondente deve ser oferecido à tributação no período de apuração relativo ao da operação ou prestação originária, segregada pelas regras vigentes no Simples Nacional nesse mês. (Base normativa: art. 18 da Resolução CGSN nº 140, de 2018.) No entanto, na hipótese de haver devolução da mercadoria, se ocorrer em período de apuração posterior ao da venda, a vendedora, optante pelo Simples Nacional, deverá observar o seguinte:
- o valor da mercadoria devolvida deve ser deduzido da receita bruta total, no período de apuração do mês da devolução, segregada pelas regras vigentes no Simples Nacional nesse mês;
- caso o valor da mercadoria devolvida seja superior ao da receita bruta total ou das receitas segregadas relativas ao mês da devolução, o saldo remanescente deverá ser deduzido nos meses subsequentes, até ser integralmente deduzido.
Exemplo: em julho/2017, a empresa XXX Ltda ME vendeu mercadorias a um cliente no valor de R$ 1.000,00. Porém, em agosto/2017, o cliente devolveu as mercadorias. Então, ela precisa deduzir R$ 1.000,00 da receita bruta de vendas relativo ao PA de agosto/2017. Ocorre que, em agosto/2017, ela só vendeu R$ 800,00 em mercadorias e, em setembro/2017, ela conseguiu vender R$ 600,00. Nesse caso, no PGDAS-D, ela deverá informar receita bruta de R$ 0,00 no PA de agosto/2017 e o saldo remanescente (R$ 200,00) da devolução das mercadorias ela deduzirá no PA de setembro/2017, que terá portanto receita bruta de vendas de R$ 400,00 (R$ 600,00 – R$ 200,00).
(Base normativa: art. 17 da Resolução CGSN nº 140, de 2018.)
Nota: 1. Para a optante pelo Simples Nacional tributada com base no critério de apuração de receitas pelo regime de caixa, o valor a ser deduzido limita-se ao valor efetivamente devolvido ao adquirente.
Resolução CGSN 140/2018
| Art. 17. Na hipótese de devolução de mercadoria vendida por ME ou por EPP optante pelo Simples Nacional, em período de apuração posterior ao da venda, deverá ser observado o seguinte: (Lei Complementar nº 123, de 2006, art. 2º, inciso I e § 6º; art. 3º, § 1º)
I – o valor da mercadoria devolvida deve ser deduzido da receita bruta total, no período de apuração do mês da devolução, segregada pelas regras vigentes no Simples Nacional nesse mês; e II – caso o valor da mercadoria devolvida seja superior ao da receita bruta total ou das receitas segregadas relativas ao mês da devolução, o saldo remanescente deverá ser deduzido nos meses subsequentes, até ser integralmente deduzido. Parágrafo único. Para a optante pelo Simples Nacional tributada com base no critério de apuração de receitas pelo Regime de Caixa, o valor a ser deduzido limita-se ao valor efetivamente devolvido ao adquirente. (Lei Complementar nº 123, de 2006, art. 2º, inciso I e § 6º; art. 3º, § 1º) |
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade