NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
12/03/2019 09:30:12
Balancete de verificação: Aprenda a analisar e construir o seu
No balancete de verificação são demonstrados todos os valores de patrimônio e de resultado, bem como as movimentações (de crédito e débito) e o saldo final.
Fonte: Jornal ContábilLink: https://www.jornalcontabil.com.br/balancete-de-verificacao-aprenda-a-analisar-e-construir-o-seu/
Dentro da contabilidade, existem muitos termos que são comumente utilizados, mas, para aqueles que não são contadores, estes termos podem causar alguma confusão. É o caso do balancete de verificação.
Ao final da leitura deste artigo, você saberá exatamente o que é o balancete de verificação e como analisar e construir o seu para a gestão financeira da sua empresa.
O que é balancete de verificação?
O balancete de verificação é um dos relatórios financeiros que são feitos dentro de uma boa gestão.
Usualmente, o balancete de verificação é realizado antes do balanço patrimonial. Caso você tenha interesse em saber mais sobre o balanço do patrimônio, você pode ler o nosso artigo sobre o assunto: Aprenda agora mesmo o que é Balanço Patrimonial.
O balancete de verificação é um demonstrativo que auxilia na realização de outros relatórios, não só como o balanço patrimonial, mas também como a DRE, cuja sigla significa Demonstrativo do Resultado do Exercício.
No balancete de verificação são demonstrados todos os valores de patrimônio e de resultado, bem como as movimentações (de crédito e débito) e o saldo final.
Através do balancete é possível analisar se houve gastos excessivos, desnecessários ou ainda se ocorreu alguma falha de gestão financeira.
Esta é uma ferramenta muito importante e deve ser usada por qualquer empresa que tem o desejo de possuir uma vida financeira saudável.
Como analisar um balancete de verificação?
Não apenas o significado do termo causa confusão, como comentamos no início. Mas é comum, mesmo depois de saber o que significa balancete de verificação, ter dúvidas em como ler esse relatório.
Saber como analisar um balancete de verificação é fundamental para que você faça o máximo proveito desta ferramenta.
Para começar, é preciso esclarecer que quando falamos em crédito no balancete, nos referimos às operações de saída de dinheiro. E quando débito, nos referimos à entrada.
Para que se saiba como analisar um balancete de verificação, é preciso entender o que consta nesse relatório. Normalmente, boa parte dos balancetes possuem os seguintes elementos:
- Cabeçalho
- Ativo
- Saldo anterior
- Débitos
- Créditos
- Saldo final
Vamos detalhar o que cada um desses elementos representa.
Primeiramente, o que temos em um balancete, é o cabeçalho. O cabeçalhoé a parte superior do balancete de verificação que possui o nome e as informações da empresa.
Ainda no cabeçalho, tem-se o período referente àquele balancete. Esse período pode variar de acordo com o objetivo que se pretende atingir com este relatório. Pode ser mensal, trimestral ou anual.
O ativo é a parte do balancete de verificação que demonstra todas as contas que a empresa possui, incluindo seus bens e direitos.
Logo após o ativo, está descrito o saldo anterior, referente ao saldo disponível ao final do último balancete realizado.
A parte de débitos e créditos retratam todas as movimentações que ocorreram durante o período do balancete de verificação.
E, o saldo final se refere ao saldo que restou depois que as devidas movimentações foram realizadas.
Observe a imagem a seguir para facilitar o seu entendimento de como analisar e construir o seu balancete de verificação:
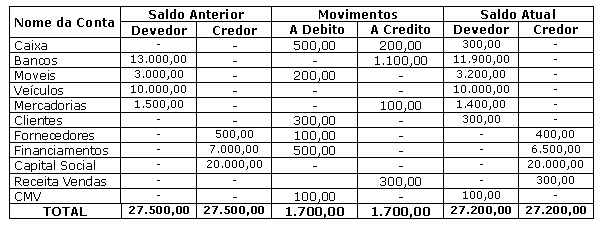
Você pode perceber que dentro daqueles elementos que citamos – os diferentes saldos e os movimentos – existe uma divisão que determina qual valor tem a natureza devedora e qual valor tem a natureza credora.
É importante destacar que o saldo das contas devedoras deve se igualar ao das contas credoras. Se isso não acontecer, facilmente podemos afirmar que existe algum erro dentro da contabilidade da empresa.
Contudo, essas informações podem ser resumidas em apenas alguns dos elementos citados: cabeçalho, ativo, devedor, credor e total final. E, como resultado, tem-se um balancete resumido, como você pode observar na próxima imagem:
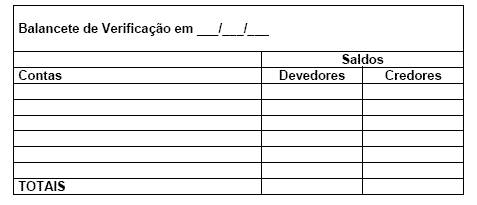
Existem diferentes formas de construir um balancete de verificação e cabe a cada empresa determinar o que é mais importante para análise diante da sua realidade.
É comum algumas empresas julgarem desnecessário detalhar todas as entradas e saídas conforme foi feito na primeira imagem. Nesse caso, o segundo tipo de balancete se torna mais eficaz.
Como construir o seu balancete de verificação?
Para construir o seu balancete de verificação, é preciso seguir alguns passos. Vamos lá?
. Determine o período que o balancete irá abarcar
Nós sabemos que esse período pode variar entre mensal, trimestral ou anual. Ao definir esse período vale levar em consideração a disponibilidade de tempo que a área de contabilidade, ou o contador somente, da sua empresa possui para realizar tal ferramenta.
De nada adiantará construir o seu balancete de verificação se ele será feito com equívocos e às pressas simplesmente para que exista entre os seus relatórios.
É necessário fazê-lo com diligência, aproveitando-se das análises financeiras que um balancete de verificação pode te proporcionar.
Além disso, a periodicidade do balancete pode servir apenas para controle interno ou, ainda, para controle fiscal. Nesse momento, é hora de levar esses fatores em consideração para tomar a melhor decisão.
2. Especifique, além do básico, quais elementos você quer que estejam presentes no seu balancete
Esse é o momento de decidir se estarão presentes, detalhadamente, as naturezas de cada conta, podendo ser credoras ou devedoras, ou se apenas as movimentações e os saldos serão descritos.
Para fazer essa definição, pense, novamente, no tempo disponível que a sua equipe, ou contador, terá para fazer o balancete.
O balancete de verificação pode ser simples e ainda eficaz. Então não se preocupe se o melhor para você for um balancete mais direto.
3. Crie a sua tabela
Agora é o momento de colocar a mão na massa e fazer a tabela do seu balancete de verificação.
Como o balancete é um relatório financeiro, não deixe de ser direto nas informações e na construção visual da sua tabela. Isso fará toda diferença no momento de analisar o balancete.
4. Colocação dos dados
Nesse momento final você deve colocar todas as contas do ativo, e suas respectivas movimentações, nas devidas colunas da tabela.
Essa é a hora de colocar a ferramenta em prática para que logo após seja possível verificar se a contabilidade da empresa está em dia ou se houve algum erro durante o período determinado.
O balancete servirá, então, como um instrumento para análise das finanças da empresa de maneira mais simples e resumida, o que facilita o entendimento e visualização dos dados.
O balancete de verificação é um dos relatórios feitos dentro da contabilidade. Essas ferramentas de análise são essenciais para que planejamentos futuros sejam traçados.
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade