Revisões reforçam a análise de riscos e evidências e ampliam as informações sobre continuidade operacional no relatório do auditor
Área do Cliente
Notícia
06/03/2019 09:52:15
Alerta: Doações Eleitorais Devem Ser Declaradas na Declaração do Imposto de Renda
A pessoa física doadora deverá relacionar na Declaração de Ajuste Anual todas as doações efetuadas a partidos políticos e a candidatos a cargos eletivos, inclusive os gastos, no ano-calendário de 2018,
Fonte: Boletim ContábilLink: https://boletimcontabil.wordpress.com/2019/03/04/alerta-doacoes-eleitorais-devem-ser-declaradas-na-declaracao-do-imposto-de-renda/
A pessoa física doadora deverá relacionar na Declaração de Ajuste Anual todas as doações efetuadas a partidos políticos e a candidatos a cargos eletivos, inclusive os gastos, no ano-calendário de 2018, informando o número de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e o nome do candidato ou partido político a quem efetuou doações e o valor doado.
Atenção! O preenchimento da informação das doações também é obrigatório mesmo no caso de Declaração Simplificada.
Observe-se que tais doações não podem ser deduzidas da base de cálculo do imposto.
As doações e contribuições em dinheiro ou estimáveis em dinheiro para campanhas eleitorais, efetuadas por pessoas físicas, ficam limitadas a 10% (dez por cento) dos rendimentos brutos auferidos pelo doador no ano anterior à eleição.
Exemplo de preenchimento da ficha “Doações a Partidos políticos e Candidatos a Cargos Eletivos”:
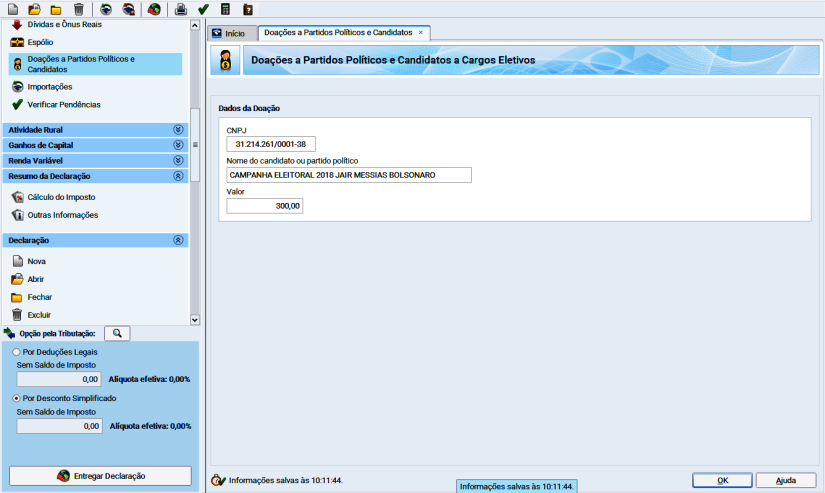
Observações importantes;
1) os valores doados não constituem dedução do imposto sobre a renda.
2) são considerados gastos eleitorais, sujeitos a registro e aos limites fixados na Lei nº 9.504, de 30 de setembro de 1997:
a – confecção de material impresso de qualquer natureza e tamanho, observado que adesivos poderão ter a dimensão máxima de 50 (cinquenta) centímetros por 40 (quarenta) centímetros;
b – propaganda e publicidade direta ou indireta, por qualquer meio de divulgação, destinada a conquistar votos;
c – aluguel de locais para a promoção de atos de campanha eleitoral;
d – despesas com transporte ou deslocamento de candidato e de pessoal a serviço das candidaturas;
e – correspondência e despesas postais;
d – despesas com transporte ou deslocamento de candidato e de pessoal a serviço das candidaturas; e – correspondência e despesas postais;
f – despesas de instalação, organização e funcionamento de Comitês e serviços necessários às eleições;
g – remuneração ou gratificação de qualquer espécie a pessoal que preste serviços às candidaturas ou aos comitês eleitorais;
h – montagem e operação de carros de som, de propaganda e assemelhados;
i – a realização de comícios ou eventos destinados à promoção de candidatura;
j – produção de programas de rádio, televisão ou vídeo, inclusive os destinados à propaganda gratuita;
k – realização de pesquisas ou testes pré-eleitorais;
l – custos com a criação e inclusão de sítios na internet;
m – multas aplicadas aos partidos ou candidatos por infração do disposto na legislação eleitoral; e
n – produção de jingles, vinhetas e slogans para propaganda eleitoral.
Bases: Lei nº 9.096, de 19 de setembro de 1995, art. 39; Lei nº 9.504, de 30 de setembro de 1997, arts. 23, caput e §§ 1º e 7º, e 27; Resolução TSE nº 22.250, de 2006, art. 14; Portaria Conjunta SRF/TSE nº 74, de 10 de janeiro de 2006; e Instrução Normativa Conjunta SRF/TSE nº 609, de 10 de janeiro de 2006, com a redação dada pela Instrução Normativa TSE/SRF nº 685, de 20 de outubro de 2006.
Notícias Técnicas
Prazo de 30 de setembro vale para os participantes do programa de autorregularização da Receita Federal; pagamento ou parcelamento dos tributos pode ser feito até 30 de novembro
Convocados e voluntários podem acumular até seis dias de folga; saiba como comprovar
Lucro Presumido não significa ausência de crédito de CBS
O que muda com a nova tributação sobre o consumo em 2027
A Cosit nº 193/2026 esclarece quando atividades de IA, automação e integração de sistemas podem ser consideradas inovação tecnológica para fins dos incentivos fiscais da Lei do Bem
A Cosit nº 191/2026 determina que a receita acumulada durante o Simei também seja considerada no cálculo do fator “r” após a migração para o Simples Nacional
A Cosit nº 188/2026 define que o 13º salário proporcional referente ao aviso prévio indenizado tem natureza salarial e deve integrar a base de cálculo do IRPF na rescisão
A Cosit nº 187/2026 esclarece regras sobre a tributação de subvenções governamentais e a obrigatoriedade de informar esses benefícios na Dirbi
O STJ manteve a incidência de IRPJ e CSLL sobre valores de diferimento de ICMS, aplicando as regras da Lei nº 14.789/2023. A decisão reforça a tributação federal sobre benefícios fiscais de ICMS no novo regime
Notícias Empresariais
Aceitar desafios antes de dominar todas as respostas parece arriscado, mas algumas competências profissionais só aparecem depois que a responsabilidade chega
Regras e controles são necessários, mas o excesso pode limitar a capacidade da empresa de experimentar, questionar e tomar decisões
Processos seletivos valorizam cada vez mais pensamento analítico, adaptação, comunicação, liderança e domínio de novas tecnologias, além da capacidade de aprender e lidar com novos desafios
Diagnóstico avalia práticas de inclusão e ajuda empresas a identificar oportunidades para fortalecer a cultura organizacional, a reputação e a relação com diferentes públicos
Sebrae orienta empreendedores sobre passos essenciais antes de buscar investidores, para saber se sua empresa precisa de clientes, parceiros ou capital
Descubra como a retenção de impostos na fonte afetará a liquidez do seu negócio e as estratégias contábeis para antecipar essa transição
Nova regra do Banco Central começa a valer nesta quinta-feira (1º) e deixa pagamento mais flexível
A cinco dias do primeiro turno do pleito, as tensões podem aumentar dentro do ambiente de trabalho. Especialistas dão dicas de como líderes podem conduzir o tema
A iniciativa é da Advocacia-Geral da União (AGU), por meio da Procuradoria-Geral Federal (PGF) e da Procuradoria-Geral da Fazenda Nacional (PGFN)
Uma meta-análise de 515 estudos e 788 mil trabalhadores mostra que o estresse não vem só da sobrecarga: falta de clareza e demandas contraditórias também pesam
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade