NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
17/10/2018 09:41:22
Proposta de unificação de PIS e Cofins afetará empresas e consumidores
Discutida há pelo menos três anos, a rAeforma do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (PIS/Cofins) voltou a ser debatida este ano ao tornar-se uma das prioridades do governo federal na tenta
Autor: Roberta MelloFonte: Jornal do ComércioLink: https://www.jornaldocomercio.com/_conteudo/cadernos/jc_contabilidade/2018/09/650118-proposta-de-unificacao-de-pis-e-cofins-afetara-empresas-e-consumidores.html
Discutida há pelo menos três anos, a rAeforma do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (PIS/Cofins) voltou a ser debatida este ano ao tornar-se uma das prioridades do governo federal na tentativa de ampliar a arrecadação. O chamado pacote tributário inclui outros 14 pontos. O projeto foi realizado pela Receita Federal do Brasil (RFB) e encaminhado ao Executivo para análise.
Contudo, a Federação do Comércio de Bens, Serviços e Turismo de São Paulo (FecomercioSP) prevê aumento da carga tributária de serviços dos atuais 3,65% para 9,25% caso a proposta da RFB entre em vigor. Conforme a entidade representativa, a alteração prejudicaria os clientes - que assumiriam pelo menos parte do repasse dos preços - e a sobrevivência das empresas, em especial das micro, pequenas e médias, que pagariam mais impostos.
A reforma do PIS realizada em 2003 foi responsável por aumentar a carga tributária em 35%, e no ano seguinte, houve aumento da carga tributária em 29% com a reforma da Cofins. Nos dois casos, os prestadores de serviços e os clientes arcaram com os aumentos.
A assessora jurídica da FecomercioSP, Janaína Lourenço, diz que agora deve se repetir o que aconteceu há 15 anos, quando diziam que não haveria aumento da carga tributária com a criação do regime não-cumulativo dessas contribuições com a possibilidade de crédito e a teoria não se confirmou. "A prática demonstrou o contrário e, atualmente, a legislação dessas contribuições é uma colcha de retalhos, com mudanças e regras especiais para diversas atividades que conseguiram, por meio de lobby junto ao Congresso, uma sistemática mais conveniente a seus interesses. Ou seja, não há isonomia de tratamento aos contribuintes", destaca Lourenço.
O novo projeto da Receita Federal - que ainda precisa ser aprovado pelo Executivo para, depois, ser encaminhado ao Congresso Nacional - busca a obrigatoriedade do regime "não cumulativo" para empresas com faturamento acima de R$ 3,6 mi-
lhões. Essa modalidade extinguiria a alíquota (percentual a ser aplicado no cálculo do valor dos tributos) cobrada no sistema cumulativo que é onde o setor de serviços está incluído. Ao mudar para o sistema não cumulativo, a alíquota do setor de serviços subiria.
Segundo pesquisa do Instituto Brasileiro de Planejamento e Tributação (IBPT), divulgada em 2015, a mudança causará um aumento de carga tributária de R$ 50 bilhões para os setores prejudicados. Os setores mais atingidos são de asseio e conservação, comunicação social, construção civil, construção pesada, educação, hotelaria, internet, saúde, segurança privada, teleatendimento, telecomunicações, transportes e serviços. Juntos, eles somam a maior participação no produto e no emprego no Brasil.
Contrária a essa proposta, a FecomercioSP afirma que a unificação vai retardar a retomada da economia. Atualmente, o setor gera mais de 20 milhões de empregos, e a elevação de impostos resultaria na perda de postos de trabalho e na redução de salários para diversos profissionais, como professores, vigilantes, médicos, assistentes administrativos, advogados, atendentes de call center, engenheiros e publicitários, entre outros.
Em estudo feito pelo IBPT e pela Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas (Fenacon), em 2013, constatou-se que a unificação dos dois tributos resultaria em aumentos de 5,45% na prestação de serviços de comunicação social, de 4,75% nos serviços de profissionais liberais, de 4,61% nos serviços financeiros, de 3,55% nos serviços de bem-estar das pessoas e de 3,12% nos serviços essenciais para as empresas.
A FecomercioSP e mais de 50 entidades de diversos setores produtivos e de classes profissionais fazem parte da Mobilização Nacional Contra o Aumento do PIS/Cofins. O objetivo é conscientizar a população e a classe política sobre o tema e cobrar uma reforma tributária voltada ao desenvolvimento do País.
A mobilização está acontecendo desde 2016, quando as lideranças se reuniram em São Paulo no dia 25 de agosto e entregaram no dia 23 de setembro ao presidente da Câmara dos Deputados, um manifesto esclarecendo os impactos na economia que a mudança do PIS/Cofins pode causar.
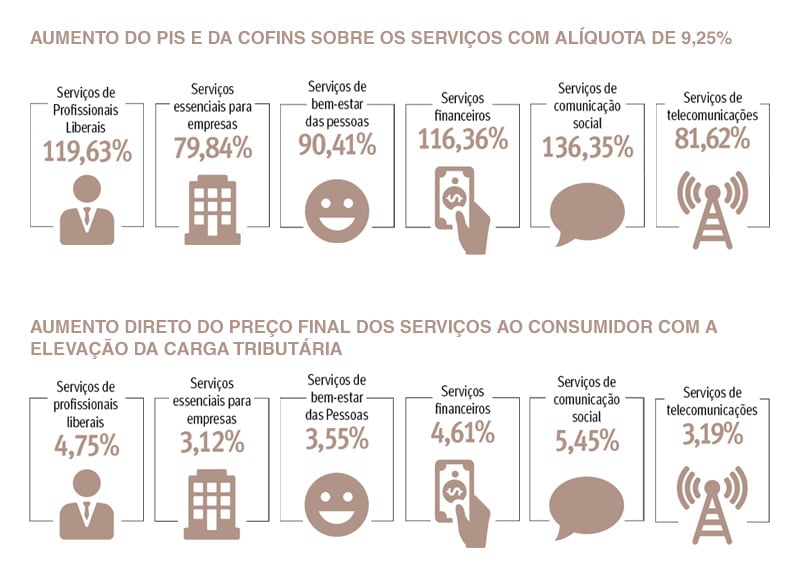
Reforma onera principalmente o setor de serviços
As contribuições para o PIS e a Cofins estão previstas na Constituição Federal nos artigos 239 e 195, respectivamente. Enquanto os recursos do PIS são destinados ao pagamento do seguro-desemprego, abono e participação na receita dos órgãos e entidades para os trabalhadores públicos e privados, os recursos da Cofins são destinados principalmente para a área da saúde. Apenas microempresas e empresas de pequeno porte que integram o regime do Simples Nacional estão desobrigadas desses impostos.
Havendo a mudança, conforme a ideia do Ministério da Fazenda de consolidar a legislação para que o PIS e Cofins passe a ser totalmente não cumulativo, ou seja, com a opção de crédito por parte do contribuinte para compensar ao final com o tributo devido, o setor de serviço será o maior prejudicado, defende a assessora jurídica da FecomercioSP Janaína Lourenço. "Atualmente, é o setor que menos crédito tem em suas entradas para poder abater de suas saídas (prestação de serviço), pois o maior custo e despesa desse setor é a sua folha de pagamento. No entanto, não há na legislação e nem o Ministério da Fazenda sinalizou que poderia autorizar o crédito a esse setor sobre tal despesa", sinaliza Janaína.
A ideia passada pelo Ministério da Fazenda é de que haverá a simplificação. Contudo, como indica Janaína, "o ministério não abriu à sociedade civil a sua proposta de modificação com o texto da lei para conhecermos e criticá-la de forma construtiva, se for o caso".
Ambos os impostos são pagos por empresas de todos os segmentos e incidem sobre o faturamento ou a obtenção de receitas, para pessoas jurídicas de Direito privado, sobre o pagamento da folha de salários, para entidades de relevância social determinadas em lei e na arrecadação mensal de receitas correntes, e sobre o recebimento mensal de recursos, para entidades de Direito público.
O PIS e a Cofins vigoram em dois regimes: cumulativo e não cumulativo, sendo que na primeira situação as contribuições e os impostos pagos na operação anterior não são abatidos na operação seguinte. Nesse cenário, enquadram-se as pessoas jurídicas que tributam pelas regras do lucro presumido. Por exemplo, uma empresa de comércio atacadista que, para apurar o preço de venda, utiliza os seguintes itens: custos, despesas, encargos, tributos e contribuições e lucro. Dentro dos valores de custos, despesas e encargos, estão incluídos PIS e Cofins de quem vendeu para ela.
Quando a empresa de comércio varejista compra da empresa de comércio atacadista, não separa esses valores para abater dos débitos de PIS e Cofins decorrentes das vendas para os consumidores finais, por exemplo. Nesse caso, as alíquotas da contribuição para o PIS e a Cofins são, respectivamente, de 0,65% e de 3%.
Contudo, os tributos pagos sobre a produção e a circulação de bens e de determinados serviços não são cumulativos e, portanto, devem ser abatidos nas operações seguintes. A legislação informa que apenas as pessoas jurídicas tributadas pelas regras do lucro real se enquadram nessa situação. Os porcentuais no regime não cumulativo são de 1,65% de PIS e 7,6% de Cofins. Com exceção da legislação que fixa a alguns setores a obrigatoriedade de operar no regime do lucro real, os demais setores podem optar pelo melhor regime de tributação.
O Ministério da Fazenda informou que enviou à Casa Civil um projeto de lei contendo as mudanças. O projeto de lei precisa ser aprovado pelo Congresso. O Executivo poderia fazer as alterações por meio de Medida Provisória, mas, talvez por falta de força política ou até mesmo em decorrência da atuação do empresariado contra essa proposta, até o momento não houve alterações.
Receita Federal sinaliza que a mudança deve ser feita em duas etapas
No atual cenário a probabilidade da unificação do PIS e da Cofins ocorrer ainda este ano é bastante reduzida. A principal informação dada pela Receita Federal sobre o assunto é que a unificação das duas contribuições deverá ser feita em etapas. Ambas equivalem a quase 4% do Produto Interno Bruto (PIB). O primeiro a ser modificado é o PIS, que equivale a quase 1% do PIB.
"Primeiro em decorrência das eleições e o pouco tempo que temos até a próxima legislatura. Segundo, há uma grande possibilidade de que as três propostas de Reforma Tributária sejam postas em votação após as eleições, ou fique para o próximo presidente tratar com o Congresso, governadores e prefeitos, em que o PIS e Cofins seria unificado com o ICMS, IPI e ISS", indica Janaína Lourenço.
O secretário da Receita Federal, Jorge Rachid, não dá detalhes sobre como ocorrerá, mas garante que não haverá aumento de encargos: "Vou aumentar a carga? Não. Vamos simplificar o modelo", garante Rachid.
A Receita Federal alega que hoje por ter regras "extremamente complexas" sobre o cálculo do crédito tributário, há muitos processos. Atualmente, 80% dos litígios no Conselho Administrativo de Recursos Fiscais (Carf) são sobre PIS/Cofins.
A reforma do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins) é um dos 15 pontos que o governo destacou como prioridade do ponto de vista fiscal e econômico, após o adiamento da votação da reforma da Previdência.
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade