NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
08/02/2018 09:23:14
Terceirização Rural da Atividade-Fim – Possibilidade Criada Pela Reforma Trabalhista
A expressão terceirização, como o próprio termo sugere, origina-se da palavra terceiro, compreendido como intermediário, interveniente, construído pela área de administração de empresas, visando enfatizar a descentralização empresarial de ativi
Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2018/02/08/terceirizacao-rural-da-atividade-fim-possibilidade-criada-pela-reforma-trabalhista/
A expressão terceirização, como o próprio termo sugere, origina-se da palavra terceiro, compreendido como intermediário, interveniente, construído pela área de administração de empresas, visando enfatizar a descentralização empresarial de atividades para outrem, um terceiro à empresa.
Com a publicação da Lei 13.429/2017 (que alterou a Lei 6.019/74), mudanças substanciais foram estabelecidas nas relações de trabalho com empresa de prestação de serviços a terceiros, principalmente sob o aspecto da possibilidade do contrato de trabalhadores para o exercício da atividade-fim (atividade principal) da empresa contratante.
Num primeiro momento a Lei 13.429/2017 alterou apenas a lei de contrato de trabalho temporário, o que limitaria sua aplicação nos contratos de terceirização permanente.
O legislador, prevendo futuros questionamentos quanto a limitação das mudanças feitas pela Lei 13.429/2017, principalmente quanto ao fato da distinção entre a terceirização temporária e a terceirização permanente, buscou sanar estes futuros questionamentos alterando, através da Reforma Trabalhista, o art. 4º-A da Lei n. 6.019/74.
Embora a citada lei não faça menção específica sobre a terceirização da atividade rural, há que se considerar que a Lei nº 5.889/73 (que trata do trabalho rural), regulamentado pelo Decreto nº 73.626/74, também não traz qualquer restrição quanto à terceirização das atividades rurais, trazendo o entendimento de que a terceirização de mão de obra aplica-se também à atividade rural.
A Reforma trabalhista trouxe nova redação ao art. 4º-A da Lei 6.019/74, estabelecendo que considera-se prestação de serviços a terceiros a transferência feita pela contratante da execução de quaisquer de suas atividades, inclusive sua atividade principal (atividade-fim), à pessoa jurídica de direito privado prestadora de serviços que possua capacidade econômica compatível com a sua execução.
Portanto, tanto a atividade-meio quanto a atividade-fim rural poderão ser objetos de contrato de terceirização.
Terceirização rural é a contratação de serviços por meio de empresa, intermediária (interposta) entre o tomador de serviços e a mão-de-obra rural, mediante contrato de prestação de serviços. A relação de emprego se faz entre o trabalhador e a empresa prestadora de serviços, e não diretamente com o contratante (tomador) destes, conforme abaixo:
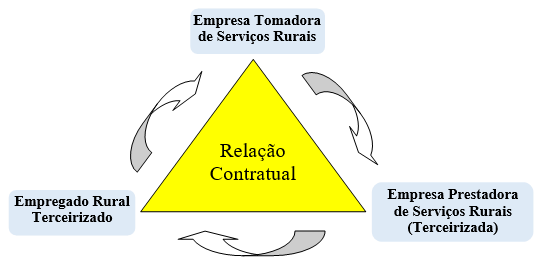
De acordo com o § 1º do art. 4º-A da Lei 6.019/74 (incluído pela Lei 13.429/2017 - abaixo transcrito) a empresa de terceirização terá autorização para subcontratar outras empresas para realizar serviços de contratação, remuneração e direção do trabalho, mais conhecido como "quarteirização".
§ 1º A empresa prestadora de serviços contrata, remunera e dirige o trabalho realizado por seus trabalhadores, ou subcontrata outras empresas para realização desses serviços.
No âmbito rural as empresas estão se especializando cada vez nos mais diversos processos produtivos, representando mão de obra especializada, possibilitando a redução de perdas e aumento na produtividade.
Como se pode constatar o conceito de terceirização com a Reforma Trabalhista é amplo, pois permite a terceirização tanto da atividade-meio quanto da atividade-fim e até mesmo a “quarteirização” de todas as atividades econômicas, inclusive as exercidas no meio rural, desde que constem expressamente no contrato de prestação de serviços firmados entre a prestadora e a tomadora.
A reforma ainda trouxe maior segurança jurídica, bem como várias outras mudanças na terceirização temporária e permanente, dentre as quais destacam-se:
a) A prestação de serviços a terceiros é a transferência feita pela contratante da execução de quaisquer de suas atividades, inclusive sua atividade principal, à pessoa jurídica de direito privado prestadora de serviços que possua capacidade econômica compatível com a sua execução;
b) Contratante é a pessoa física ou jurídica que celebra contrato com empresa de prestação de serviços relacionados a quaisquer de suas atividades, inclusive sua atividade principal;
c) Não pode figurar como contratada a pessoa jurídica cujos titulares ou sócios tenham, nos últimos 18 meses, prestado serviços à contratante na qualidade de empregado ou trabalhador sem vínculo empregatício, exceto se os referidos titulares ou sócios forem aposentados;
d) O empregado que for demitido não poderá prestar serviços para esta mesma empresa (como terceirizado) antes do decurso de prazo de 18 meses, contados a partir da sua demissão;
e) Qualquer que seja o ramo da empresa tomadora de serviços, não existe vínculo de emprego entre ela e os trabalhadores contratados pelas empresas de trabalho temporário;
As atividades que poderão ser objeto de terceirização rural, nos termos do disposto no art. 2º da Lei 8.023/1990, são as seguintes:
I - a agricultura;
II - a pecuária;
III - a extração e a exploração vegetal e animal;
IV - a exploração da apicultura, avicultura, cunicultura, suinocultura, sericicultura, piscicultura e outras culturas animais;
V - a transformação de produtos decorrentes da atividade rural, sem que sejam alteradas a composição e as características do produto in natura, feita pelo próprio agricultor ou criador, com equipamentos e utensílios usualmente empregados nas atividades rurais, utilizando exclusivamente matéria-prima produzida na área rural explorada, tais como a pasteurização e o acondicionamento do leite, assim como o mel e o suco de laranja, acondicionados em embalagem de apresentação.
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade