NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
30/03/2017 09:39:05
Simples Nacional – Defis em atraso não gera multa
DEFIS transmitida em atraso não gera multa
Fonte: Siga o FiscoLink: https://sigaofisco.blogspot.com.br/2017/03/simples-nacional-defis-em-atraso-nao.html
Amanhã, 31 de março (31/03/2017), vence o prazo de entrega da Declaração de Informações Socioeconômicas e Fiscais – DEFIS Ano-Calendário 2016, exigidas das empresas optantes pelo Simples Nacional (Lei Complementar nº 123/2006).
Diante de tantas obrigações e prazos para cumprir, muitos querem saber qual é a punição pelo atraso no cumprimento da DEFIS.
A legislação do Simples Nacional não prevê multa pela entrega em atraso da Declaração de Informações Socioeconômicas e Fiscais – DEFIS Ano-Calendário 2016, porém, a transmissão é condição para que a empresa consiga preencher o PGDAS-D da competência março de 2017, cujo prazo vence em 20/04/2017.
Somente poderá preencher o PGDAS-D do mês de março de 2017 a empresa que tiver apresentado a DEFIS Ano-Calendário 2016.
Desta forma, as empresas optantes pelo Simples Nacional poderão apresentar a DEFIS Ano-Calendário 2016 até dia 20 de abril/2017.
PGDAS-D – Prazo de transmissão e multa
Desde 2012, as empresas optantes pelo Simples Nacional, deverão mensalmente preencher o PGDAS-D até o vencimento do Documento de Arrecadação do Simples Nacional - DAS, sob pena de multa, mesmo que não tenha faturamento (artigo 37 da Resolução CGSN nº 94/2011).
A seguir perguntas e respostas divulgadas pela SECRETARIA-EXECUTIVA DO COMITÊ GESTOR DO SIMPLES NACIONAL (SE/CGSN):
Existe prazo para efetuar e transmitir as apurações mensalmente no PGDAS-D?
A partir do Período de Apuração janeiro/2012, as informações deverão ser fornecidas à RFB mensalmente até o vencimento do prazo para pagamento dos tributos devidos no Simples Nacional em cada mês, relativamente aos fatos geradores ocorridos no mês anterior (dia 20 do mês subsequente àquele em que houver sido auferida a receita bruta).
Existe multa pelo descumprimento do prazo para transmitir as apurações?
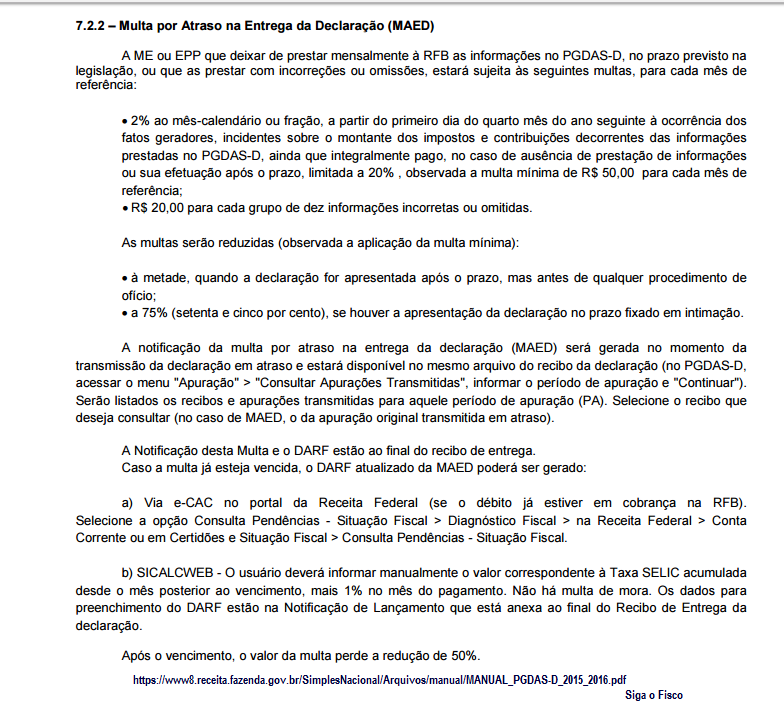
Sim. A ME ou EPP que deixar de prestar mensalmente à RFB as informações no PGDAS-D, no prazo previsto na legislação, ou que as prestar com incorreções ou omissões, estará sujeita às seguintes multas, para cada mês de referência:
1. 2% (dois por cento) ao mês-calendário ou fração, a partir do primeiro dia do quarto mês do ano subsequente à ocorrência dos fatos geradores, incidentes sobre o montante dos impostos e contribuições decorrentes das informações prestadas no PGDAS-D, ainda que integralmente pago, no caso de ausência de prestação de informações ou sua efetuação após o prazo, limitada a 20% (vinte por cento), observada a multa mínima de R$ 50,00 (cinquenta reais) para cada mês de referência;
2. R$ 20,00 (vinte reais) para cada grupo de dez informações incorretas ou omitidas.
As multas serão reduzidas (observada a aplicação da multa mínima):
- à metade, quando a declaração for apresentada após o prazo, mas antes de qualquer procedimento de ofício;
- a 75% (setenta e cinco por cento), se houver a apresentação da declaração no prazo fixado em intimação.
(base legal: art. 38-A da Lei Complementar nº 123, de 2006)
Empresa inativa precisa efetuar a apuração mensalmente e/ou apresentar DEFIS?
Sim. A apuração no PGDAS-D deverá ser realizada e transmitida, mensalmente, ainda que a ME ou a EPP não tenha auferido receita em determinado PA, hipótese em que o campo de receita bruta deverá ser preenchido com valor igual a zero.
Caso a ME ou EPP permaneça inativa durante todo o ano-calendário, deverá apresentar a DEFIS (módulo do PGDAS-D), e assinalar essa condição no campo específico.
Considera-se em situação de inatividade a ME ou EPP que não apresente mutação patrimonial e atividade operacional durante todo o ano-calendário.
(base legal: art. 25, §§2º e 3º, da Lei Complementar nº 123, de 2006).
Existe multa pelo descumprimento do prazo para transmitir a Declaração de Informações Socieconômicas e Fiscais - DEFIS?
Não há multa pela entrega em atraso da DEFIS.
No entanto, as apurações dos períodos a partir de março de cada ano no PGDAS-D ficam condicionadas à entrega da DEFIS relativa ao ano anterior.
(base normativa: art. 66, §1º, da Resolução CGSN nº 94, de 2011)
Informações extraídas do Manual do PGDAS-D e DEFIS 2015 e 2016:
DEFIS - Prazo de entrega x Multa

PGDAS-D - Multa por atraso
DEFIS - Inatividade

Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade