Nova regra da reforma tributária abre espaço para diferentes interpretações sobre a tributação de serviços prestados no Brasil a clientes estrangeiros
Área do Cliente
Notícia
20/07/2016 09:38:50
ICMS-ST – Segmentos são atingidos 100% pelo regime
100% das operações com autopeças, bebidas quentes e sistema porta a porta estão enquadradas no regime da Substituição Tributária, conforme lista anexa ao Convênio ICMS 92/2015, alterada pelo Convênio ICMS 53/2016
Fonte: Siga o Fisco / Link: http://sigaofisco.blogspot.com.br/2016/07/icms-st-segmentos-sao-atingidos-100.html
Isto significa que se a mercadoria pertencer a qualquer um destes segmentos, os Estados e o Distrito Federal podem cobrar ICMS pelo regime de Substituição Tributária.
Assim, se a mercadoria não possuir item e CEST específico será enquadrado em outros, conforme segue:
ANEXO II
AUTOPEÇAS
O item 999 substituiu o item 129
|
TEM |
CEST |
NCM/SH |
DESCRIÇÃO |
|
999.0 |
01.999.00 |
Outras peças, partes e acessórios para veículos automotores não relacionados nos demais itens deste anexo |
ANEXO III
BEBIDAS ALCOÓLICAS, EXCETO CERVEJA E CHOPE
O item 999 substituiu o item 25
|
TEM |
CEST |
NCM/SH |
DESCRIÇÃO |
|
999.0 |
02.999.00 |
2205 |
Outras bebidas alcoólicas não especificadas nos itens anteriores |
ANEXO XXIX
VENDA DE MERCADORIAS PELO SISTEMA PORTA A PORTA
|
TEM |
CEST |
NCM/SH |
DESCRIÇÃO |
|
999.0 |
28.999.00 |
Outros produtos comercializados pelo sistema de marketing direto porta-a-porta a consumidor final não relacionados em outros itens deste anexo |
Com a uniformização da lista de mercadorias sujeitas ao ICMS-ST, o CONFAZ autorizou os Estados e o Distrito Federal a cobrar o imposto através do regime de Substituição Tributária de todas as mercadorias dos segmentos: Autopeças; Bebidas alcoólicas, exceto cerveja e chope; e Venda de mercadorias pelo sistema porta a porta, confira Anexo I do Convênio ICMS 92/2015, alterado pelo Convênio ICMS 53/2016.

Confira item e Código Especificador da Substituição Tributária - CEST "outros" antes e depois da publicação do Convênio ICMS 53/2016:
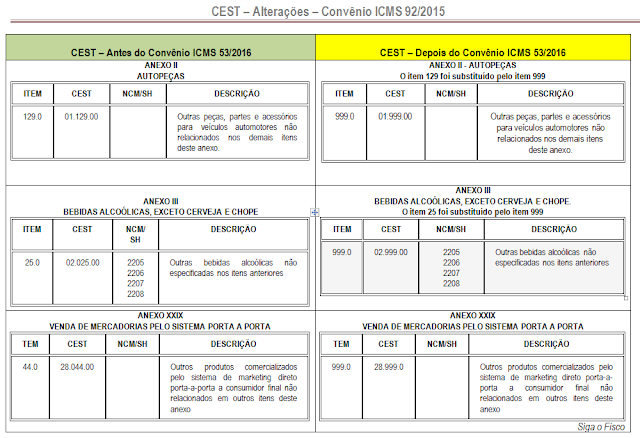
O CEST classificado como "outros" pode levar os Estados e o Distrito Federal a cobrar o ICMS-ST de todas as mercadorias do segmento (autopeças, bebidas "quentes" e sistema porta a porta). Conforme demonstrado na imagem, a cobrança do imposto através da Substituição Tributária pode atingir 100% das mercadorias, principalmente do segmento de autopeças, isto porque o CONFAZ não vinculou nenhum NCM ao CEST classificado como outros.
CEST - Código Especificador da Substituição Tributária será obrigatório a partir de 1º de outubro de 2016
De acordo com o Convênio ICMS 92/2015, o CEST é composto por 7 (sete) dígitos, sendo que:
I - o primeiro e o segundo correspondem ao segmento da mercadoria ou bem;
II - o terceiro ao quinto correspondem ao item de um segmento de mercadoria ou bem;
III - o sexto e o sétimo correspondem à especificação do item.
Para definição do CEST, considera-se:
I - Segmento: o agrupamento de itens de mercadorias e bens com características assemelhadas de conteúdo ou de destinação;
II - Item de Segmento: a identificação da mercadoria, do bem ou do agrupamento de mercadorias ou bens dentro do respectivo segmento; e
III - Especificação do Item: o desdobramento do item, quando a mercadoria ou bem possuir características diferenciadas que sejam relevantes para determinar o tratamento tributário para fins dos regimes de substituição tributária e de antecipação do recolhimento do imposto.
Notícias Técnicas
NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
Notícias Empresariais
Há organizações que desenvolvem uma extraordinária capacidade de resolver problemas. O estoque diverge e alguém ajusta
O excesso de centralização na liderança pode comprometer a autonomia e o desempenho das equipes
Quase todos os impostos podem acarretar uma execução fiscal contra uma empresa devedora
Com 21 vídeos curtos e práticos, iniciativa reúne aprendizados de empreendedores atingidos pelas enchentes no Rio Grande do Sul e estará disponível a donos e donas de pequenos negócios de todo o Brasil
Escritórios de advocacia reclamam de prazo apertado e citam setor petroleiro como um dos mais penosos para adequar ao fim da escala 6x1
Índice do Pacto Global da ONU e do IDIS analisou 765 empresas no Brasil e identificou que apenas 2,5% alcançaram o nível mais avançado de maturidade ESG
Modelo permite revisar resultados financeiros e operacionais ao longo do ano e identificar gargalos que podem comprometer novos projetos
Seguro cibernético deve se tornar padrão para pequenas empresas, afirma líder nacional da área de segurança cibernética da RPS
Instituições financeiras projetam PIB entre 0,3% e 0,5% e destacam que a manutenção da taxa Selic em patamar restritivo reflete o impacto de pressões inflacionárias e desafios na âncora fiscal
Entenda como a experiência dos colaboradores influencia diretamente a satisfação dos clientes e os resultados das empresas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade