O Carf reconheceu créditos de PIS e Cofins relacionados a contratos de transporte de gás natural na modalidade 'ship or pay', beneficiando a Petrobras.
Área do Cliente
Notícia
20/06/2016 09:25:15
NF-e – Regras de validação do DIFAL começam em julho de 2016
A partir de 1º de julho o programa da NF-e vai rejeitar arquivos sem informações do DIFAL instituído pela EC 87/2015
Autor: Jo NascimentoFonte: Siga o FiscoLink: NF-e – Regras de validação do DIFAL começam em julho de 2016
O programa da NF-e vai começar a validar campos do documento eletrônico nas operações interestaduais destinadas a pessoa não contribuinte do ICMS.
É o que determina a Nota Técnica 2015.003 (versão 1.80) da NF-e.
De acordo com a Nota Técnica, a partir de 1º de julho de 2016 o programa da NF-e vai começar a validar os campos do Diferencial de Alíquotas - DIFAL - EC 87/2015, que devem ser preenchidos nas operações interestaduais destinadas a pessoa não contribuinte do ICMS.
As novas regras de validação dos campos da NF-e atende às determinações do Convênio ICMS 152/2015, que alterou o Convênio ICMS 93/2015. Embora o DIFAL – EC 87/2015 esteja valendo sobre as operações interestaduais destinadas a pessoa não contribuinte do ICMS desde 1º de janeiro de 2016, o CONFAZ concedeu período de seis meses para o contribuinte se adaptar às novas regras, sem incidência de multa, desde que neste período o imposto tenha sido pago.
Com o fim do período de adaptação (30/06/2016), a partir de 1º de julho os contribuintes poderão ser autuados por emissão incorreta do documento fiscal (sem informação do DIFAL).
|
Convênio ICMS 152/2015 Altera o Convênio 93/15, que dispõe sobre os procedimentos a serem observados nas operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS, localizado em outra unidade federada. ......................................................... Cláusula terceira Acordam os Estados e o Distrito Federal que até 30 de junho de 2016: I - a inscrição no Cadastro de Contribuintes do ICMS dar-se-á de forma simplificada, ficando dispensada a apresentação de documentos; II - a fiscalização relativa ao descumprimento das obrigações acessórias previstas neste Convênio será de caráter exclusivamente orientador, desde que ocorra o pagamento do imposto. |
Assim a partir de 1º de julho deste ano, com a validação dos campos da NF-e, serão rejeitados os arquivos do documento fiscal eletrônico que não constar as informações estabelecidas pelo Convênio ICMS 93/2015, que dispõe sobre os procedimentos a serem observados nas operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS, localizado em outra unidade federada.
O Diferencial de Alíquotas – DIFAL, criado pela EC 87/2015 está sendo cobrado sobre as operações interestaduais destinadas a pessoa não contribuinte do ICMS desde 1º de janeiro de 2016, mas até 30/06/2016 por autorização do CONFAZ (Convênio ICMS 152/2015) os campos da NF-e não estão passando por validação.
Vale ressaltar que desde 18 de fevereiro de 2016, por decisão do STF, está suspensa a cobrança do DIFAL (EC 87/2015) das empresas optantes pelo Simples Nacional.
Com as novas regras de validação, a partir de 1º de julho de 2016 não será possível emitir a NF-e sem validação dos campos destinados ao cálculo e partilha do DIFAL, de que trata o Convênio ICMS 93/2015.
Para evitar rejeição dos arquivos da NF-e, é necessário analisar e sanear os parâmetros fiscais das operações até 30 de junho de 2016.
Destinatário Isento de Inscrição Estadual - definição do CFOP
A isenção de Inscrição Estadual do destinatário indica que será devido o Diferencial de Alíquotas, exceto nos casos abaixo.
Para emissão da NF-e, quando se tratar de venda em operação interestadual destinada a pessoa não contribuinte do ICMS será utilizado o CFOP 6.107 ou 6.108.
Situações em que não há cálculo do DIFAL
- Operação imune – exemplo livros, jornais e periódicos (CF art. 150, inciso VI, "d");
- Operação não tributada - exemplo saída de ativo do estabelecimento;
- Operação Isenta de ICMS, assim definida na legislação do Estado de destino da mercadoria; e
- Alíquota interna (carga tributária) no Estado de destino da mercadoria igual ou inferior à alíquota interestadual.
A seguir informações extraídas da NT 2015.003, Versão 1.80 da NF-e.
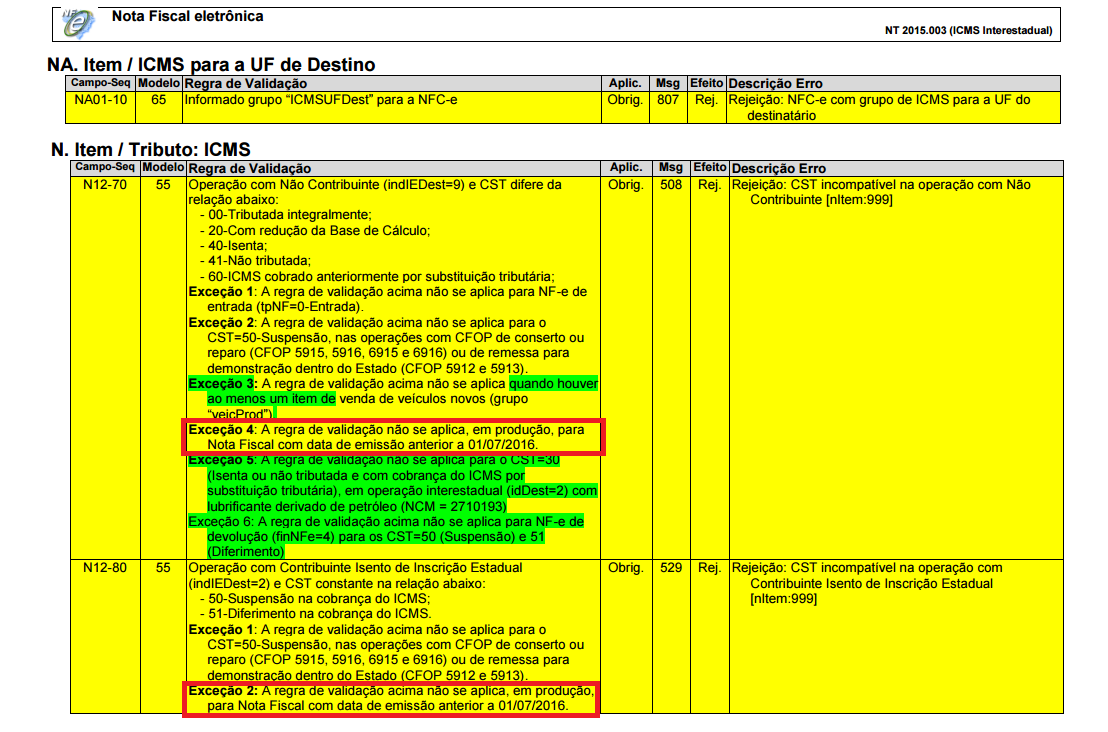

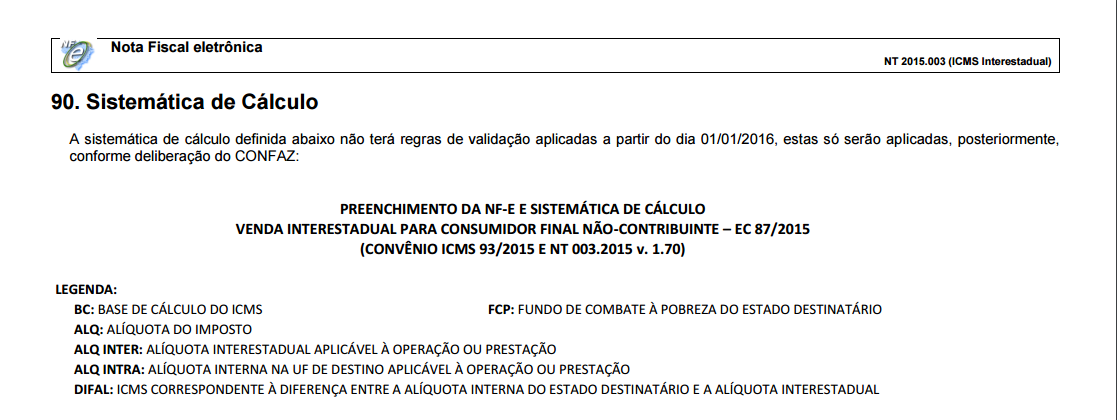


De acordo com a Nota Técnica 2015.003 (versão 1.80), estas regras de validação não se aplicam às operações imunes (CST ICMS 41), não tributadas (CST ICMS 41) e isentas do ICMS (CST ICMS 40).
A seguir exemplo de arquivo de NF-e inválido:


Venda de mercadoria em operação interestadual destinada a pessoa não contribuinte, deve ser utilizado o CFOP 6.108 para emissão do documento fiscal.
Notícias Técnicas
Decisão reconhece direito de varejista não recolher contribuições sobre descontos e mercadorias bonificadas
Nova publicação reúne, de forma sistemática e acessível, informações sobre a aplicação da Lei nº 15.079/2024 e da IN RFB nº 2.228/2024
Novo pacote reúne cinco Notas Técnicas com ajustes de NF-e e NFC-e para IBS e CBS. As mudanças exigem atualização de sistemas e parametrizações fiscais durante a transição
Nota Técnica do IBS e da CBS cria novos campos de valor líquido em seis documentos fiscais. A implantação em produção está prevista para 16 de novembro
Medida cumpre decisão do STF e prevê atendimento prioritário e sigiloso a mulheres com medida protetiva. Parecer também estabelece cobrança a agressores de valores pagos pelo INSS
Índice está disponível desde 30 de setembro; divergências nos dados do cálculo poderão ser contestadas eletronicamente de 1º a 30 de novembro de 2026.
Agenda da Receita concentra obrigações nos dias 15, 20 e 30; empresas também devem observar os prazos de opção pelo Simples Nacional e pelo regime regular de IBS e CBS
Prepare seu DP e entenda os impactos e o cronograma para evitar rejeições e erros cadastrais
Saiba como evitar erros na NCM e use o Sistema Harmonizado para uma análise técnica precisa e sem falhas na tributação
Notícias Empresariais
Em situações de pressão, além do conhecimento técnico, profissionais precisam demonstrar equilíbrio, capacidade de decisão e adaptação
Empresas e profissionais precisam tratar presença digital como ativo permanente de reputação, relacionamento e geração de oportunidades
A retenção de conhecimento reduz impactos após desligamentos e ajuda a preservar a continuidade das operações
Nove instituições atuarão conjuntamente na gestão e manutenção do InovaCPIN. Parceria inclui capacitação e disponibilização de conteúdos
Entenda o cenário híbrido de transações corporativas e a importância da contabilidade
Descubra como a agilidade e tecnologia transformam o risco em oportunidade no mercado
Pesquisa mostra que empresas reforçam desenvolvimento interno de talentos e recorrem ao mercado para preencher posições estratégicas
Mudança no sistema de impostos exige revisão de processos, sistemas e estratégias comerciais
Erros em cálculos judiciais podem elevar passivos, comprometer o caixa e transformar a busca por menor custo em prejuízo para empresas
Ibovespa avança com Petrobras em dia de petróleo acima de US$ 100
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade