O objetivo é introduzir elementos do Side-by-Side Package acordado internacionalmente. As submissões podem ser enviadas no período de 06 de novembro a 16 de novembro de 2026
Área do Cliente
Notícia
28/12/2015 09:19:51
Dez anos depois, Lei de Falências ainda pede ajustes
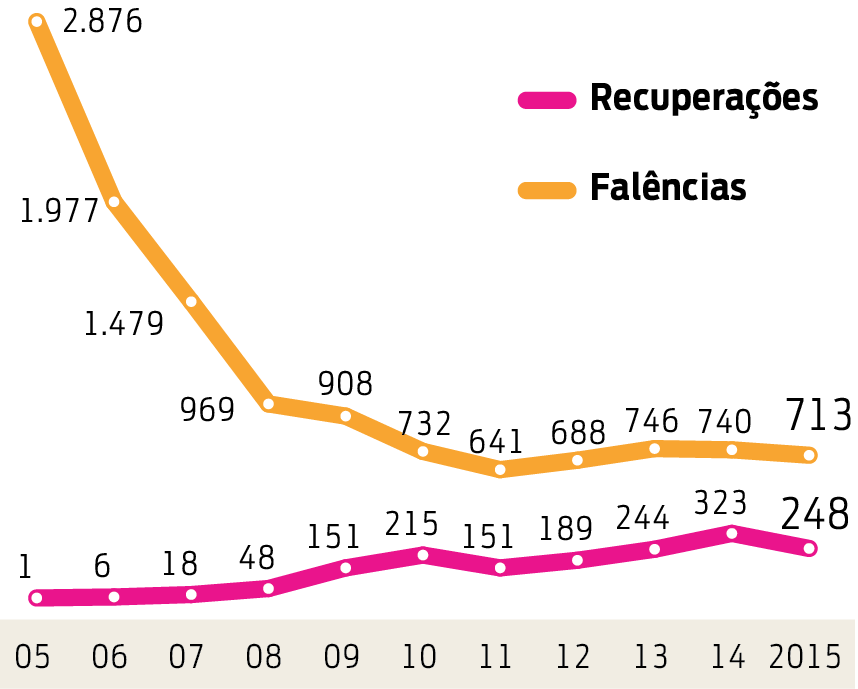
No ano passado, 740 companhias faliram no país, enquanto o número de recuperações aceitas pela Justiça ficou em 323
Autor: Guido OrgisFonte: Gazeta do PovoLink: http://www.gazetadopovo.com.br/economia/empreender-pme/dez-anos-depois-lei-de-falencias-ainda-pede-ajustes-10jzu6ved7a53qlsj32nzz3ze
Dez anos depois de entrar em vigor, a atual Lei de Falências teve o mérito de transformar a recuperação judicial em uma alternativa ao fechamento de empresas. Seu funcionamento, no entanto, ainda precisa ser aperfeiçoado para que se inverta a realidade prática dos negócios com problemas: a falência ainda é o fim mais comum, mesmo com uma alternativa que poderia mantê-los ativos.
Uma pesquisa da consultoria Deloitte mostra que advogados, credores e juízes enxergam diversos pontos de melhoria na aplicação do processo de recuperação. Os aperfeiçoamentos poderiam ser um incentivo para que a recuperação se torne mais comum do que as falências.
No ano passado, 740 companhias faliram no país, segundo dados da Serasa. É um número menor do que os 2,8 mil negócios fechados em 2005, quando começou a valer a nova lei, mas ainda é mais do que o dobro do número de recuperações aceitas pela Justiça: 323 no ano passado.
Em parte, a queda nas falências reflete uma melhora no ambiente econômico após o ajuste feito entre 2003 e 2004, além da oferta da opção pela recuperação – medida inaugurada com o processo da Varig e que não teve sucesso em salvar a empresa da falência.
Sinais da crise
Os sinais de que uma empresa pode precisar de um processo de recuperação para se reerguer:
- Metas deixam de ser atingidas;
- A rentabilidade cai rapidamente;
- Pagamentos de impostos e contas começam a ser atrasados;
- Ativos livres são comprometidos para manter a empresa “rodando”.
Melhorias na aplicação da lei, segundo o sócio da área de Financial Advisory da Deloitte Luis Vasco, poderiam ser um incentivo para acelerar a mudança cultural para que ela seja mais eficiente. “A cultura no Brasil ainda é de se negarem os problemas. A empresa procura uma saída sozinha, em vez de buscar a reestruturação”, diz.
Lacunas
Do ponto de vista dos credores, a lei é falha ao não permitir a inclusão de todos os débitos na recuperação. Adiantamentos de crédito para exportadores, por exemplo, não entram na conta, fazendo com que o objetivo de melhoria da saúde financeira da empresa seja cumprido apenas parcialmente.
Outra questão levantada é o fato de a Justiça entender que os créditos concedidos a empresas em recuperação não têm preferência no eventual fracasso do plano. Isso inibe a concessão de empréstimos para empresas que precisam se refazer de uma crise.
Em outra frente, advogados defendem que credores possam votar contra a permanência do controlador (que pode relutar em entregar a empresa em caso de a recuperação não andar) e mecanismos que deem mais velocidade ao processo. Uma opção está na forma de aprovação da recuperação: a sugestão é que sejam necessários percentuais menores de credores para a aprovação, desde que com garantias mínimas previstas em lei.
O processo também poderia ser melhor organizado, segundo os juízes entrevistados na pesquisa. Uma sugestão é que credores isolados não se manifestem nos autos e que seja feita uma avaliação de mercado para se verificar a viabilidade da blindagem garantida pela lei.
Dez anos de recuperação
A nova lei de falências foi publicada em 2005 e instituiu a recuperação judicial. Desde então, o número de recuperações aumentou, mas não superou o número de falências. Uma pesquisa feita pela Deloitte mostra alguns aperfeiçoamentos necessários à lei.
Melhorias possíveis
- Abrangência de entidades como cooperativas, sociedades de economia mista e concessionárias.
- Possibilidade de credores votarem contra a permanência do controlador.
- Inclusão de todos os credores, incluindo alienação fiduciária e ACC.
- Possiblidade de apresentação de plano alternativo pelos credores.
- Solidariedade do prejuízo entre credores para a manutenção da empresa.
Notícias Técnicas
Nota Técnica nº 13/2026 detalha registros e controles necessários após o fim da apuração regular de PIS/Cofins
Cancelamento válido da nota fiscal exige revisar o período em que a receita foi tributada. Na devolução de mercadoria, o ajuste segue outra regra
A regra pode estar disponível em testes antes de chegar ao ambiente que autoriza notas fiscais. Confira a versão da nota técnica e os comunicados mais recentes
Documento foi autorizado em 2 de novembro; em São Paulo, emissão do modelo 76 tornou-se obrigatória no dia seguinte para operações com gás canalizado distribuído em redes urbanas
O enquadramento depende da situação do débito, do órgão responsável pela cobrança e dos critérios de cada edital
Minutas propõem novos critérios para reconhecimento, mensuração e divulgação de receitas e despesas de transferência, com destaque para a existência de acordo vinculante
Convênio ICMS 131/2026 estende a validade de incentivos fiscais, mas exclui São Paulo de 19 acordos e estabelece prazo menor para uma das normas
A Receita Federal, por meio da Solução de Consulta COSIT nº 218, esclareceu que a movimentação isolada de stablecoins no exterior não está sujeita à incidência de IOF, desde que não envolva operação de câmbio
A Receita Federal, por meio da Solução de Consulta COSIT nº 217, equiparou o abono anual pago por entidades fechadas de previdência complementar ao 13º salário para fins de tributação do Imposto de Renda
Notícias Empresariais
Há organizações que desenvolvem uma extraordinária capacidade de resolver problemas. O estoque diverge e alguém ajusta
O excesso de centralização na liderança pode comprometer a autonomia e o desempenho das equipes
Quase todos os impostos podem acarretar uma execução fiscal contra uma empresa devedora
Com 21 vídeos curtos e práticos, iniciativa reúne aprendizados de empreendedores atingidos pelas enchentes no Rio Grande do Sul e estará disponível a donos e donas de pequenos negócios de todo o Brasil
Escritórios de advocacia reclamam de prazo apertado e citam setor petroleiro como um dos mais penosos para adequar ao fim da escala 6x1
Índice do Pacto Global da ONU e do IDIS analisou 765 empresas no Brasil e identificou que apenas 2,5% alcançaram o nível mais avançado de maturidade ESG
Modelo permite revisar resultados financeiros e operacionais ao longo do ano e identificar gargalos que podem comprometer novos projetos
Seguro cibernético deve se tornar padrão para pequenas empresas, afirma líder nacional da área de segurança cibernética da RPS
Instituições financeiras projetam PIB entre 0,3% e 0,5% e destacam que a manutenção da taxa Selic em patamar restritivo reflete o impacto de pressões inflacionárias e desafios na âncora fiscal
Entenda como a experiência dos colaboradores influencia diretamente a satisfação dos clientes e os resultados das empresas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade