Contribuintes podem obter descontos de até 65% e utilizar prejuízo fiscal
Área do Cliente
Notícia
21/07/2015 09:20:32
Informar ou não o plano referencial na ECD?
Pois bem, em se falando de ECD, sabemos que o plano de contas referencial não é obrigatório, e não informa-lo não acarretará nenhum problema no envio da obrigação.
Autor: Ronaldo ZanottaFonte: DECISION ITLink: http://www.decisionit.com.br/?sped-na-pratica=privado-informar-ou-nao-o-plano-referencial-na-ecd
Muitas vezes nos vemos diante de tantas demandas do dia a dia das empresas que somos tentados a fazer o estritamente necessário, mesmo que isso signifique apenas “empurrar” o problema para mais adiante. Pois bem, em se falando de ECD, sabemos que o plano de contas referencial não é obrigatório, e não informa-lo não acarretará nenhum problema no envio da obrigação.
Já na Escrituração Fiscal Digital (ECF), assim como no FCont, o plano RFB é obrigatório, pois o mesmo será utilizado na confecção das demonstrações fiscais (lucro fiscal). Para aqueles que não realizaram o De-Para para entregar a ECD será necessário realizar uma pequena “manobra” de contorno afim de que seja possível a carga do mesmo.
É claro que existem outras formas de fazê-lo, no entanto apresentaremos aqui aquela que julgamos ser a mais conveniente àqueles que não têm o plano RFB na ECD, a saber:
Num primeiro momento importar o livro digital (arquivo txt) da ECF gerado na solução fiscal, que deverá conter o de-para do plano contábil com o plano referencial no PVA (Programa Validador e Assinador). Em seguida recuperar os dados da ECD do período, que deve estar pelo menos assinada (não há necessidade de envio), e por fim reimportar o mesmo livro digital da ECF. Nesta caso, tendo o cuidado de marcar apenas o plano de contas. Dessa forma o PVA faz o referenciamento e remonta as demonstrações contábeis de acordo com o plano referencial (visão fiscal).
Embora haja esta forma de contorno, sugerimos que tarefa seja realizada antes da entrega da ECD, pois dessa forma o PVA já reconhece a declaração e monta o referenciamento sem necessidade de nova carga na ECF.
Abaixo apresentamos passo a passo de como contornar a falta de referenciamento na ECD:
Importar ECF no PVA: Importando todos os blocos da escrituração contábil fiscal.
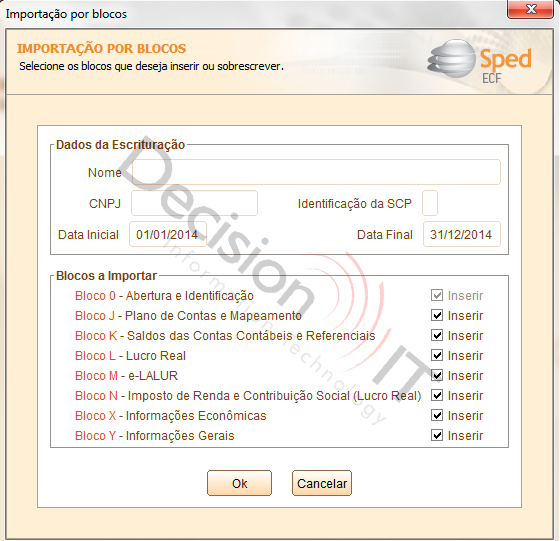
- Note que na carga do txt da ECF marcamos o plano de contas e o mesmo encontra-se no PVA conforme imagem a seguir:
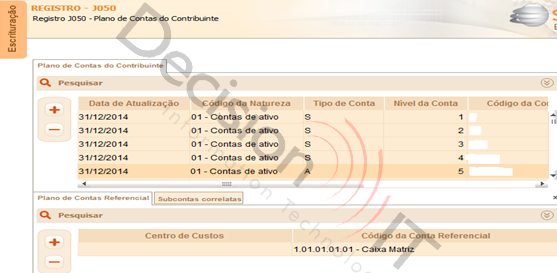
2. Recuperando a ECD:
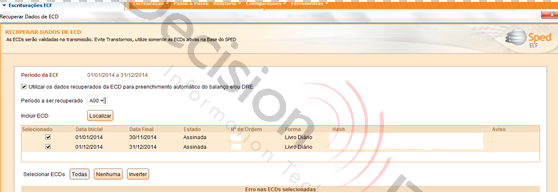
3. Após recuperar a ECD, que não contem o De-Para, o PVA limpa os registros J051 importados anteriormente:

4. Realizar nova carga do txt da ECF marcando apenas o Bloco J:

5. Dessa forma ressurge o plano referencial possibilitando ao PVA montar as demonstrações e apurações na visão fiscal.

_______________________________________________________________________________
Notícias Técnicas
A Receita Federal adiou para 26 de outubro a entrada em homologação das NTs 2025.002 v.1.52, 2026.007 v.1.10 e 2026.008 v.1.00 da NF-e
O governo aumentou as tarifas do Imposto de Importação para 26 produtos químicos e polímeros. Uma resolução (nº 963 de 2026) publicada pelo Gecex nesta 2ª feira
Combustíveis terão IBS e CBS com alíquotas específicas por unidade de medida, como valores por litro. A metodologia para definir essas alíquotas foi aprovada pela Portaria Conjunta MF/CGIBS nº 14/2026
Entre os requisitos está a constituição definitiva e a inscrição do crédito tributário em dívida ativa
Blindagem do agronegócio contra o IS é menor do que parece
O CARF afastou, por voto de qualidade, a prescrição intercorrente em processo envolvendo interposição fraudulenta em operação de importação
O CARF reconheceu o direito de uma distribuidora de combustíveis a créditos de Cofins sobre despesas de armazenagem de produtos sujeitos à tributação monofásica
Nova orientação do governo altera a forma como os valores não retidos chegam à DCTFWeb e elimina etapas manuais
Com a chegada da CBS e do IBS, escritórios, agências, clínicas e profissionais liberais precisam avaliar a opção entre o Simples tradicional e o regime híbrido para garantir competitividade
Notícias Empresariais
A cultura organizacional ganhou importância estratégica, mas empresas precisam equilibrar valores e identidade institucional com a autonomia e a diversidade dos profissionais
Para ganhar espaço nas decisões empresariais, a área precisa entender também indicadores, custos e estratégia do negócio
Nem todo profissional que se destaca tecnicamente está preparado para assumir uma posição de liderança
Pix Automático poderá ser usado em contas-salário a partir de julho de 2027. Cobrança híbrida passa a ter regras específicas para evitar pagamento em duplicidade
Nova cobrança da Meta reforça a necessidade de integrar automação, sistemas e equipe para tornar o atendimento mais eficiente
Último trimestre exige revisão de metas, foco nas prioridades e capacidade de adaptação para melhorar os resultados do ano
A cada nova tecnologia, dá-se um salto de produtividade que, ao mesmo tempo, destrói uma quantidade relevante de ocupações e negócios
Serviço pode ajudar a organizar liquidez, riscos e objetivos patrimoniais, criando uma visão integrada para o momento da sucessão. Entenda como funciona
A medida é uma resposta a Lei de IA da União Europeia
PIB projetado para 2026 é de 1,85%
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade