Em operações que envolvam grande volume de informações, recomenda-se que o empregador não deixe a emissão da guia para o dia do vencimento, adotando as providências necessárias com antecedência
Área do Cliente
Notícia
22/02/2019 09:46:45
Reforma Previdenciária – Quem Ganha mais Paga Mais e Quem Ganha Menos Paga Menos
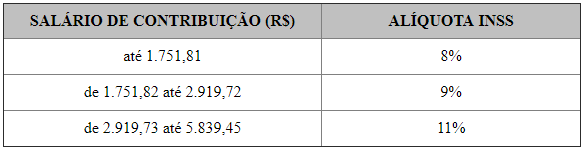
O desconto atual (2019) da contribuição previdenciária incidente sobre o salário do empregado é feito de acordo com 3 percentuais fixos de contribuição, sendo 8%, 9% e 11%
Autor: Sérgio Ferreira PantaleãoFonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2019/02/22/reforma-previdenciaria-quem-ganha-mais-paga-mais-e-quem-ganha-menos-paga-menos-nem-sempre/
O desconto atual (2019) da contribuição previdenciária incidente sobre o salário do empregado é feito de acordo com 3 percentuais fixos de contribuição, sendo 8%, 9% e 11%, de acordo com a remuneração recebida pelo empregado conforme abaixo:
Nos termos do Capítulo VI, art. 34 da PEC 06/2019 (Reforma da Previdência), a proposta da contribuição devida pelo segurado empregado, inclusive o doméstico, e pelo trabalhador avulso ao Regime Geral de Previdência Social incidirá de acordo com os seguintes parâmetros:
- Até 1 Salário Mínimo = 7,5%
- Acima de 1 Salário Mínimo até R$ 2.000,00 = 9%;
- De R$ 2.000,01 até R$ 3.000,00 = 12%
- De R$ 3.000,01 até R$ 5.839,45 = 14%
Na proposta da nova previdência apresentada pelo Governo, este desconto passa a ser feito de forma progressiva, onde quem ganha menos paga menos e quem ganha mais, paga mais.
Desta forma, a aplicação progressiva das faixas definidas pelo art. 34 da PEC gera um percentual variável de desconto, acarretando a aplicação da chamada “alíquota efetiva“.
No Regime Geral da Previdência Social (que abrange os empregados da iniciativa privada), a nova tabela de desconto salta de 3 para 4 faixas de contribuição (alíquota efetiva), e o desconto é feito de forma progressiva calculada sobre cada faixa de salário, conforme abaixo:

Como se pode observar na nova tabela apresentada pela proposta, o percentual de desconto sobre as rendas menores foi reduzido de 8% para 7,5% (em relação à tabela atual) e o percentual sobre as rendas maiores (teto da tabela) aumentou de 11% para 11,68%.
A proposta do Governo é que os empregados com salário menor tenham um desconto menor de INSS e os empregados com salário maior, tenham um desconto maior. Mas é preciso cautela, pois na prática, há uma oscilação desta vantagem ou desvantagem.
Para melhor exemplificar, segue uma tabela comparativa sobre o desconto de INSS com base na tabela atual e na tabela proposta pela reforma:
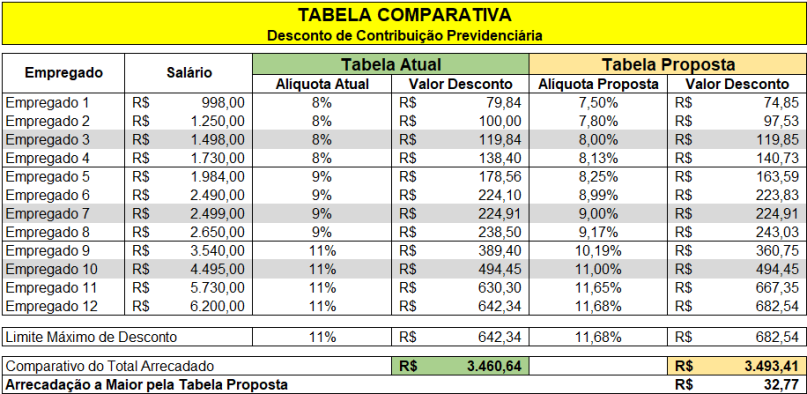
Nota: assim como ocorre na tabela atual, a tabela proposta também mantém o limite de desconto máximo sobre o salário de contribuição, conforme demonstrado acima.
Veja que nos exemplos hipotéticos acima, enquadrados nas 3 faixas atuais de desconto da tabela (8%, 9% e 11%), até determinado ponto realmente esta vantagem acontece, ou seja, o empregado que sofre o desconto de 8% na tabela atual, tem uma redução para 7,5% ou 7,8% (empregado 1 e 2), assim como o empregado que sofre o desconto de 9% e 11%, tem uma redução para 8,25% e 10,19% (empregado 5 e 9), respectivamente.
Considerando que 50% dos trabalhadores brasileiros recebem (em média) uma renda mensal de até 1 salário mínimo (IBGE 2017), a tabela proposta irá beneficiar estes trabalhadores com uma redução no desconto de contribuição previdenciária.
Já nos casos dos empregados 3, 7 e 10 a tabela proposta não traz qualquer alteração de aumento ou redução, já que estes estão no ponto de equilíbrio entre uma tabela e outra.
Entretanto, em determinado momento, o desconto com base na tabela proposta deixa de ser mais vantajosa e passa a haver um desconto maior nos seguintes casos:
- Empregado 4: de 8% na tabela atual para 8,13% na tabela proposta;
- Empregado 8: de 9% na tabela para 9,17% na tabela proposta; e
- Empregado 11 e 12: de 11% na tabela atual para 11,65% e 11,68% na tabela proposta, respectivamente.
Assim, independentemente das faixas atuais, o fato é que a redução ou a majoração do percentual de desconto com base na tabela proposta irá depender do rendimento do empregado, conforme demonstrado na tabela comparativa acima.
Por fim, considerando os rendimentos hipotéticos destes 12 empregados, a arrecadação total de contribuição previdenciária acabou sendo maior com base na tabela proposta pela reforma previdenciária.
Notícias Técnicas
Receita Federal e Comitê Gestor do IBS aprovaram nova documentação técnica da Plataforma Pública do Split Payment, formalizada pelo Ato Técnico Conjunto nº 5/2026
O Confaz publicou nesta quinta-feira (24) dois novos Convênios ICMS, aprovados na 431ª Reunião Extraordinária, realizada nos dias 21 e 23 de setembro de 2026
Solução de Consulta Cosit nº 180/2026 considera os valores como subvenção governamental e os enquadra em “outros resultados operacionais”
Regra vale desde junho e exige atenção às notas desconhecidas ou relativas a operações não concluídas; determinados setores seguem prazos menores
Norma substitui o Anexo III da regulamentação cadastral, separa a constituição da inscrição no CNPJ e entra em vigor imediatamente
Inconsistências na documentação podem comprometer o aproveitamento do tributo
Descubra como o Recolhimento pelo Adquirente garante seus créditos de IBS e CBS
O CARF manteve a cobrança de IRPJ e CSLL após rejeitar exclusões realizadas por uma empresa do setor de comércio e serviços agropecuários
Acelere o time e capacite sua equipe na prática a fim de eliminar erros
Notícias Empresariais
A complexidade jurídica afeta diferentes áreas da empresa e exige atenção aos riscos legais nas decisões do negócio
Networking consistente pode gerar oportunidades de negócio ao fortalecer relacionamentos e ajudar a identificar necessidades do mercado por meio da escuta ativa
Problemas financeiros não ficam do lado de fora da empresa quando o colaborador começa o expediente
O Pronampe continua ativo em 2026, limitado a R$ 250 mil por CNPJ. Para empresas com Selo Emprega + Mulher ou administradas majoritariamente por mulheres, o limite pode chegar a 50%
Além de ferramentas, deve-se avaliar a maturidade da sua empresa contra riscos invisíveis
Pesquisa do Sebrae, em parceria com o E-Commerce Brasil, aponta que 73% dos pequenos negócios vendem por meio de ferramentas digitais, sendo que 28,1% utilizam plataformas
Capacitação promovida pelo projeto PromEC ensina empresas a identificar linhas de crédito, editais e chamadas públicas e a estruturar propostas competitivas para financiar projetos de economia circular
Execução da estratégia: processos, governança e cultura para manter o foco
A imprevisibilidade das vendas dificulta o planejamento financeiro e estratégico, tornando a receita mais instável e aumentando a dependência da conquista constante de clientes
Nova versão do PNBOX+ utiliza tecnologia Gemini para orientar empreendedores a tomar melhores decisões de gestão
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade