Alterações nos eventos S-2410 e S-2416 entram em produção na próxima terça-feira e afetam informações sobre benefícios de entes públicos
Área do Cliente
Notícia
01/12/2016 09:35:10
DIFAL: o que é e como será aplicado ao seu negócio
Muito se tem falado a respeito das polêmicas geradas pela recente introdução da DIFAL nas operações de venda ao consumidor final, a partir de setembro de 2015. As implicações dessa mudança são bem relevantes principalmente para o comércio eletr
Fonte: Ecommerce BrasilLink: https://www.ecommercebrasil.com.br/artigos/difal-o-que-e-e-como-sera-aplicado-ao-seu-negocio/
Muito se tem falado a respeito das polêmicas geradas pela recente introdução da DIFAL nas operações de venda ao consumidor final, a partir de setembro de 2015. As implicações dessa mudança são bem relevantes principalmente para o comércio eletrônico, um dos mercados mais dinâmicos da atualidade.
O impacto é tanto que a Emenda Constitucional 87, que inclui essas mudanças, passou a ser conhecida como a “Emenda do Comércio Eletrônico”.
A DIFAL é mais uma batalha daquilo que é comumente chamado de “guerra fiscal” entre os estados, e para compreendê-la é preciso fazer uma breve demonstração sobre este assunto.
O que é a DIFAL?
A palavra DIFAL é um acrônimo para a expressão “diferencial de alíquota”, e diz respeito à diferença entre alíquotas de ICMS nas vendas interestaduais. É preciso ter em mente que, de maneira geral, todos os estados têm dois tipos de alíquotas básicas de ICMS: a interna e a externa.
A alíquota interna é praticada nas vendas dentro do próprio estado. Todos os estados possuem alíquota de ICMS interno de 17% ou 18%. Os estados: SC, RR, PI, MT e ES, por exemplo, praticam alíquota interna de 17%; já AM, MA, MG, SP, PE, RJ e TO, praticam alíquota interna de 18%.
As alíquotas externas são praticadas nas vendas entre um estado e outro, e são bem mais baixas que as alíquotas internas – geralmente 7% ou 12% – , dependendo da origem e do destino.
Por que as alíquotas externas são inferiores às alíquotas internas? É porque, no Brasil, o ICMS é recolhido no estado de origem das mercadorias. Os governos recolhem 17% ou 18% em todas as operações internas, pois tanto o vendedor quanto o comprador estão no seu próprio estado.
Mas há uma vantagem em cobrar alíquotas menores nas operações interestaduais: como o recolhimento de impostos é menor, o preço ao consumidor do estado de destino é menor também; assim, o estado de ORIGEM retém todo o imposto na venda para outro estado, obtendo uma receita que não existiria se a alíquota fosse a mesma das operações internas. É o caso do estado de São Paulo:
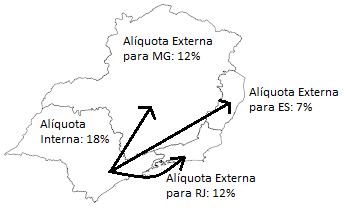
As operações interestaduais, porém, não geram nenhum imposto para o estado de DESTINO, pois a Secretaria de Fazenda do estado de destino não tem autoridade sobre as empresas do estado de origem.
Por isso, os estados instituíram o Diferencial de Alíquota: quando uma empresa compra produtos de outro estado, fica obrigada a pagar a diferença entre a alíquota externa e a interna do estado de origem.
Por exemplo, se uma empresa de MG compra um produto vindo do estado de SP a 12%, a empresa compradora tem de recolher os 6% da diferença de alíquota para o fisco de MG. Com isso, os estados atingem dois propósitos: aumentam sua arrecadação interna e reforçam a competitividade de suas empresas (pela via da taxação aos produtos vindos de outros estados).
A diferença de alíquota é o pontapé inicial da guerra fiscal entre os estados, e a DIFAL foi uma das batalhas que os estados travaram entre si para garantir a competitividade de suas empresas. Nada disso é novo: essa realidade já existe há décadas no Brasil.
Então, o que há de novo na discussão sobre a DIFAL desde setembro de 2015?
Ocorre que, até poucos anos atrás, as vendas interestaduais ocorriam majoritariamente entre empresas contribuintes de ICMS. Isso significa que todas elas tinham de fazer uma declaração fiscal à Secretaria de Fazenda de seu respectivo estado ao final do mês, apontando todas as suas compras e vendas e mostrando a origem de cada compra e destino de cada venda.
Assim, as próprias empresas faziam o recolhimento do imposto devido e o declaravam ao fisco de seu estado. Era raro, ou pelo menos era pouco comum, que consumidores finais fizessem compras em outros estados em volume suficiente para modificar os montantes de ICMS recolhidos pelos estados.
Essa realidade mudou com o advento do comércio eletrônico e com o grande crescimento dessa plataforma de vendas nos últimos anos. Quem faz as compras no comércio eletrônico são majoritariamente os consumidores finais (não mais as empresas), o que acarreta os seguintes desdobramentos:
– As principais redes de comércio eletrônico estão sediadas no RJ e em SP;
– Os consumidores finais não fazem declarações de ICMS à Secretaria de Fazenda;
– Assim, tornou-se impossível aplicar o diferencial de alíquota sobre as vendas interestaduais do comércio eletrônico, e toda a receita de ICMS ficou concentrada em SP e RJ.
Para equacionar esses problemas, foi proposta uma emenda à Constituição que tornou-se o artigo 99 dos Atos das Disposições Constitucionais Transitórias (aquelas que só valem por um período determinado de tempo).
Essa emenda determina que a partir de 2019 todo o imposto das operações de vendas interestaduais ao consumidor final será recolhido ao estado de destino, modificando totalmente a situação atual.
Essa regra só vale para vendas a consumidor final — as vendas a empresas contribuintes do ICMS (aquelas que entregam declarações fiscais às Secretarias de Fazenda de seus estados) continuam as mesmas.
Há quatro questões importantes a observar:
1) Haverá um período de transição no qual o ICMS das operações será partilhado entre os estados de origem e destino, na seguinte proporção:
– para o ano de 2015: 20% para o estado de destino e 80% para o estado de origem;
– para o ano de 2016: 40% para o estado de destino e 60% para o estado de origem;
– para o ano de 2017: 60% para o estado de destino e 40% para o estado de origem;
– para o ano de 2018: 80% para o estado de destino e 20% para o estado de origem;
– a partir do ano de 2019: 100% para o estado de destino.
2) A empresa do estado de origem deve recolher o imposto correspondente ao estado de destino ANTES DO DESPACHO DA MERCADORIA, o que implica uma considerável operação tributária – pois a cada venda realizada será necessário emitir uma Guia de Recolhimento e pagar o imposto devido ao estado de destino para comprovação do recolhimento – .
Uma outra possibilidade é a empresa do estado de origem abrir uma Inscrição Estadual no estado de destino, registrando-se como substituto tributário. Dessa forma, a empresa passa a fazer declarações de suas vendas para o estado de destino e recolhe o imposto total apenas uma vez por mês (mas há o inconveniente de ter de abrir uma inscrição estadual em cada estado para o qual pretende fazer vendas).
3) As regras da DIFAL para consumidores finais foram regulamentadas pelo Convênio ICMS 93/2015, publicado pelo CONFAZ (o órgão que congrega todos os secretários de fazenda de todos os estados do Brasil e do Distrito Federal). Esse convênio acrescentou também a introdução de um adicional de até 2% nas vendas interestaduais a consumidores finais para alguns produtos, com a finalidade de compor o FCP – Fundo de Combate à Pobreza.
O valor da alíquota do FCP varia de estado para estado. Cada estado deve criar sua própria legislação para determinar a alíquota de FCP e os produtos que estão sujeitos à tributação. No caso de MG, por exemplo, essas questões foram tratadas no decreto 46.927, de dezembro de 2015, que institui a alíquota de 2% para o FCP e inclui uma lista de produtos sobre os quais ela incide, como bebidas alcoólicas (exceto aguardente), armas, refrigerantes, bebidas energéticas, perfumes, aparelhos celulares, câmeras fotográficas e mais uma série de produtos explicitamente descritos no decreto.
4) As empresas optantes pelo SIMPLES foram excluídas do Convênio ICMS 93/2015. Inicialmente o Confaz considerou que as empresas do SIMPLES deveriam submeter-se às regras da DIFAL e do FCP tal como determinado no convênio, mas essa cláusula foi considerada inconstitucional pelo STF a partir de uma Ação Direta de Inconstitucionalidade de autoria da OAB (ADIN 5464).
Por fim, é importante dizer que o Convênio ICMS 93/2015, que instituiu a nova DIFAL, também é objeto de outra Ação Direta de Inconstitucionalidade, ajuizada pela ABCOMM – Associação Brasileira de Comércio Eletrônico (ADIN 5469).
Em um país como o nosso, tão pródigo em idas e vindas tributárias, não é improvável que novos e confusos capítulos venham a ocorrer nessas batalhas da guerra fiscal.
Notícias Técnicas
Mudanças envolvem salário-paternidade, validação de CPF de dependentes e regras para a Administração Pública, com prazos de implantação entre setembro de 2026 e janeiro de 2027
DCTFWeb, DeCripto, DITR, DTTA, DME e DOI estão entre os compromissos previstos para o fim do mês
Dados das eleições integram o cruzamento de informações feito pelo instituto para verificar a situação dos beneficiários
Novo modelo usa documentos fiscais e outras informações para calcular os tributos; empresas precisarão conferir os dados e acompanhar os ajustes durante a transição
Trabalho nas datas de votação é permitido em determinadas situações, mas empregadores devem assegurar tempo necessário para que funcionários possam exercer o direito ao voto
Falhas no preenchimento, classificação de produtos e informações divergentes podem comprometer a conformidade fiscal e aumentar o risco de questionamentos
Empresas optantes pelo Simples Nacional também poderão escolher o modelo de recolhimento do IBS e da CBS e revisar a decisão após a definição das alíquotas
Solução de Consulta Cosit nº 149/2026 também detalha condições para aplicação da denúncia espontânea e efeitos sobre multas relacionadas a obrigações acessórias
A Nota Técnica 2023.003 v.1.4 altera as regras da NFC-e no Amazonas e permite o uso do CFOP 5.949, com CSOSN 900 ou CST 40, para registrar gorjetas.
Notícias Empresariais
Uma empresa não se torna preparada para o futuro apenas porque investe em tecnologia, contrata talentos ou elabora um planejamento estratégico
Executivos que investem em marca pessoal ampliam autoridade, ganham visibilidade e se destacam em um mercado cada vez mais competitivo e digital
No ambiente corporativo, a data reforça a importância de conectar a saúde mental ao desempenho, satisfação e cultura, sempre com foco nas relações e no acolhimento de colaboradores
A primeira admissão exige planejamento financeiro detalhado, registro prévio no eSocial e cumprimento rigoroso da CLT
Contador é parceiro, mas a estratégia final está nas mãos do empreendedor
As mudanças no mercado de trabalho ampliaram os fatores que influenciam decisões de carreira, indo além de estabilidade, hierarquia e trajetórias lineares
Estratégia adotada pela WeCogno aposta em um conceito mais abrangente para diferenciar a companhia em um mercado cada vez mais disputado por empresas de dados e inteligência artificial
Movimento do Sebrae amplia estratégia em 2026 e incentiva brasileiros a incorporar a compra de pequenos negócios à rotina
Nova fase de programa prevê desconto de até 90% nos débitos
MP diz que plataformas ficarão fora do ar e proíbe novos depósitos
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade