NBC TA 240 (R2) detalha a resposta do auditor a suspeitas de fraude e exige atenção contínua aos riscos durante o trabalho
Área do Cliente
Notícia
17/06/2016 09:23:58
Desconfio que minha empresa esteja sendo fraudada. E agora?
Fraudes são uma realidade para muitas empresas, você sabe o que fazer se isso estiver acontecendo no seu negócio?
Autor: Renato SantosFonte: EndeavorLink: https://endeavor.org.br/fraude-empresa-acoes/
Segundo pesquisas, 70% das empresas brasileiras vivenciaram fraudes internas no último ano de 2015. A dúvida que persiste é saber se as demais, do grupo dos 30%, não sofreram ou nem sequer sabem que sofrem com fraudes ocasionadas por seus colaboradores.
O fato é que toda e qualquer organização está sujeita a essa desagradável situação, independentemente do tamanho e ramo de atividade, pois, onde existirem pessoas, há a possibilidade de ocorrer algum tipo de fraude.
A fraude pode ocorrer de três formas: Apropriação Indevida; Corrupção e Demonstrações Fraudulentas. Mas, independentemente da forma que se apresenta, a fraude é um ato de deslealdade entre o colaborador e seu empregador. E, como somos todos humanos, ações emocionais são comuns no tratamento dessa situação, já que estaremos lidando com a decepção na relação de confiança que tínhamos estabelecido com determinada pessoa ou grupo.
Por isso, vamos iniciar então com o que não se deve fazer:
- Partir do pressuposto que a sua suspeita é verdadeira. Se você insistir em condenar alguém, isso gerará um ambiente negativo de partida e pode provocar danos morais e, consequentemente, indenização trabalhista contra a empresa;
- Abordar o suspeito sobre a desconfiança e muito menos abordar os colegas ou superior direto no início da investigação. Caso contrário, isso poderá alertar os possíveis envolvidos para encobrir a fraude e prejudicar o processo. Além do mais, nunca sabemos qual a abrangência do fato;
- Ultrapassar os limites legais no processo de investigação da fraude, como por exemplo consultar a conta bancária do suspeito, pesquisar a declaração do imposto de renda, fazer “grampo” telefônico sem autorização do Poder Judiciário, entre outras ações;
- Punir sem provas pode gerar indenização futura por danos morais. Por mais que haja uma vontade de se fazer “justiça” pela traição sofrida, se munir adequadamente de evidências e comprovações documentais é fundamental para a tomada de decisão mais adequada.
Apresentamos a seguir uma série de ações que podem ajudar no esclarecimento de uma suspeita dentro da sua empresa:
- Monitoramento das atividades: o spy-software é umprograma instalado no computador de propriedade da empresa que capta os dados utilizado pelos colaboradores. Essa é uma boa maneira de identificar se as suspeitas são verdadeiras ou não;
- Cópia Forense de Dados: na mesma linha que a ação anterior, também pode-se realizar um espelhamento de Discos Rígidos (Hard Disk) nos computadores da empresa. A atitude preserva propriedades de acesso e registros recuperáveis do aparelho;
- Análise dos arquivos eletrônicos: se o seu medo era que a pessoa tivesse excluído algum indício de fraude, essa análise ajuda muito. É possível ver e-mails profissionais existentes, recuperar e analisar arquivos excluídos coletados por meio do monitoramento e dos dados coletados e recuperados no HD.
- Levantamento de informações de domínio público das pessoas físicas ejurídicas citadas;
- Entrevista Forense: A entrevista busca entender a situação ou o processo em que se insere o fato, no caso a fraude, com base na lista previamente desenvolvida de dúvidas ou pontos a serem esclarecidos para maior esclarecimento sobre o caso.
Se, mesmo assim, você ainda ficou em dúvida sobre qual abordagem utilizar, a tabela abaixo é uma ótima elucidação dos pontos que acabamos de citar. Com objetivo de indicar possíveis ações para diferentes tipos de fraudes, apresentamos a tabela abaixo:
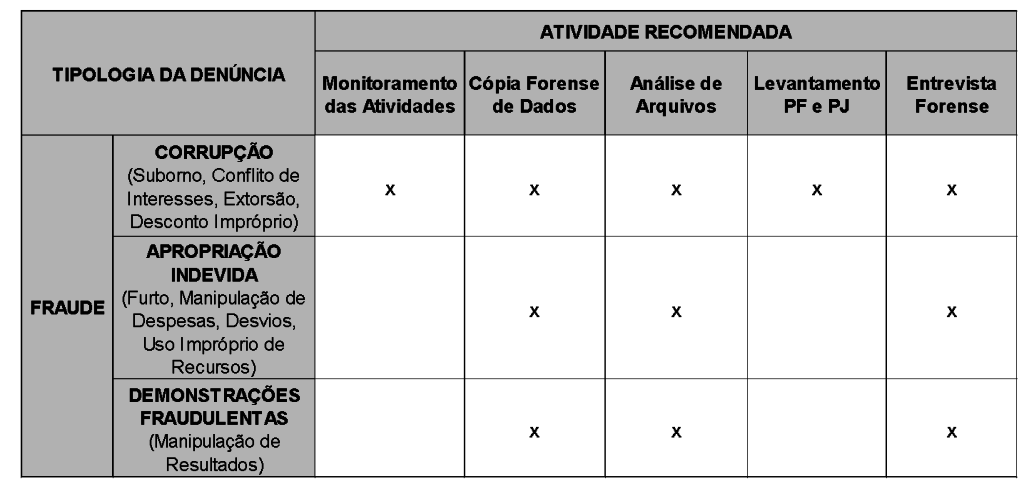
É importante lembrar que essa tabela é ilustrativa, sendo necessária a compreensão de cada caso e definição de uma estratégia adequada para cada um deles. Sabemos que lidar com fraudes envolve bem mais do que simplesmente olhar para uma tabela, mas se há uma única palavra de ordem para lidar com uma suspeita de na sua empresa é: serenidade!
Notícias Técnicas
Mudança de residência exige atenção às datas e ao Imposto de Renda. Comunicação de saída e declaração são procedimentos distintos na Receita Federal
Segurados que não receberam a antecipação em abril e maio terão o abono depositado em parcela única, conforme o cronograma de pagamentos
Regulamentação deve orientar empresas sobre a distribuição dos descansos e a redução gradual da jornada semanal para 40 horas
Medida Provisória nº 1.399/2026 entrou em vigor com a publicação, mas estabelece efeitos a partir de 2 de fevereiro de 2027, em razão da noventena
Prorrogação busca concluir discussão técnica sobre avaliação dos incentivos fiscais; redução linear de 10% prevista na lei já está em vigor
Prazo para desistência vai até 20 de dezembro de 2026; decisão é irretratável e pode afetar preços, créditos tributários e relações comerciais em 2027
O Portal do CT-e publicou novo pacote de schemas, em conformidade com a Nota Técnica 2026.005, para adequar os documentos fiscais às regras do Simples Nacional no contexto da reforma tributária
A EFD-Contribuições permanecerá ativa em 2027, mesmo após o fim da apuração regular do PIS/Pasep e da Cofins, previsto para 31 de dezembro de 2026, para atender às obrigações de transição para a CBS
O Gecex prorrogou até 31/12/2026 a alíquota de 12% do imposto de exportação de óleos brutos de petróleo ou minerais betuminosos (posição 2709 da NCM).
Notícias Empresariais
Um empresário pode ter experiência, conhecimento e disposição para crescer, mas ainda assim encontrar dificuldades para identificar novos caminhos para o próprio negócio
O problema de muitas empresas não parece estar na falta de estratégia, mas no que acontece depois que ela é definida
Chamada pública de subvenção econômica regional somou R$ 450 milhões para desenvolvimento de projetos inovadores e de risco tecnológico
Em um momento de crédito desafiador, decisões sobre contratos, entregas e recebíveis devem entrar na agenda de toda a liderança
Nova modalidade poderá ajudar a financiar diferentes áreas do negócio. Entenda quais gastos entram na conta
Pesquisa mostra que executivos reconhecem a necessidade de atualizar suas competências diante das mudanças provocadas pela inteligência artificial
Pequenas atitudes podem ajudar a conquistar a saúde financeira esperada
Especialista explica como organizar estoque, entregas e custos para preservar o resultado das vendas
Na auditoria interna, investimos tempo para garantir qualidade técnica dos nossos trabalhos. Validamos evidências e elaboramos recomendações
Bolsa recua 0,82% com pessimismo externo e expectativas domésticas
Notícias Melhores
Atividade tem por objetivo garantir a perpetuidade das organizações através de planejamento e visão globais e descentralizados
Semana traz prazo para o candidato interpor recursos
Exame de Suficiência 2/2024 está marcado para o dia 24 de novembro, próximo domingo.
Com automação de processos e aumento da eficiência, empresas contábeis ganham agilidade e reduzem custos, apontando para um futuro digitalizado no setor.
Veja as atribuições da profissão e a média salarial para este profissional
O Brasil se tornou pioneiro a partir da publicação desses normativos, colaborando para as ações voltadas para o combate ao aquecimento global e o desenvolvimento sustentável
Este artigo analisa os procedimentos contábeis nas operadoras de saúde brasileiras, destacando os desafios da conformidade com a regulação nacional e os esforços de adequação às normas internacionais de contabilidade (IFRS)
Essas recomendações visam incorporar pontos essenciais defendidos pela classe contábil, os quais poderão compor o projeto final previsto para votação no plenário da Câmara dos Deputados
Pequenas e médias empresas (PMEs) enfrentam uma série de desafios que vão desde a gestão financeira até o cumprimento de obrigações fiscais e planejamento de crescimento
Este artigo explora técnicas práticas e estratégicas, ajudando a consolidar sua posição no mercado competitivo de contabilidade